大农化网报道:此前,2026年6月10日,中国农业科学院农业经济与发展研究所发布《中国农业产业发展报告2026》(以下简称″报告″)。报告以″‘十五五’开局:结构转型与优进优出″为主题,聚焦食物消费结构转型、农业机械化与粮食安全、农产品贸易协调等重大命题,为农业产业高质量发展和农业强国建设提供决策参考。
报告简版全文如下:
中国农业产业发展报告 2026
(简版)
2025年是″十四五″规划收官之年,也是总结发展成效、研判趋势变化、谋划″十五五″布局的重要节点。面对复杂严峻的国内外环境,中国农业农村发展继续保持稳中有进态势,为″十四五″收官画上了圆满句号。2025年粮食总产量达到71488万吨[1.43万亿斤(1斤=0.5千克,全书同)],比上年增加838万吨、增长1.2%,连续两年稳定在1.4万亿斤以上,粮食安全保障能力持续增强。农产品出口额达到1041.6亿美元,同比增长1.2%,在全球贸易环境复杂背景下实现逆势增长,连续两年突破1000亿美元。农村居民人均可支配收入达到24456元,比上年实际增长6.0%,名义和实际增速分别快于城镇居民可支配收入1.5个和1.8个百分点,城乡居民收入比由上年的2.34降至2.31,城乡居民收入相对差距缩小。
2026年是″十五五″规划开局之年。世界经济增长动能趋弱、分化加剧,地缘政治紧张因素依然较多,单边主义和贸易保护主义持续升级,冲击全球产业链供应链稳定,外部输入性风险显著增多。特别是美以伊战事爆发导致霍尔木兹海峡受阻,全球能源价格急剧飙升,化肥供应链遭受冲击,全球通胀逆势反弹,国际农产品市场剧烈波动,发展中国家粮食安全形势恶化。中国经济回升向好基础仍需巩固,有效需求不足,消费增长内生动力偏弱,群众就业增收面临压力。从容应对百年变局,加快构建新发展格局,扎实推动高质量发展,更好统筹发展和安全,必须稳住农业基本盘,夯实″三农″压舱石,锚定推进乡村全面振兴、建设农业强国目标,以改革开放和科技创新为动力,持续增强粮食等重要农产品稳产保供能力,学习运用″千万工程″经验,千方百计推动农业增效益、农村增活力、农民增收入,为″十五五″农业农村高质量发展开好局、起好步。
《中国农业产业发展报告2026》(以下简称《报告》)继续突出战略导向、定量分析的特点,基于统计数据、中国农业科学院农业经济与发展研究所的中国农村微观经济数据库、中国农业产业模型(CASM)等前沿数据和研究方法,回顾并展望了国内外宏观经济和农业产业走势;竞争力分析聚焦蔬菜、水果、水产品三类中国具有较强出口基础的农产品的贸易竞争力进行分析,基于显示性对称比较优势指数(RSCA)和贸易竞争力指数(TC)研判贸易竞争力演变态势,并引入机器学习辅助分析方法识别具有提升潜力的重点品类。热点主题部分围绕″十五五″时期居民食物消费结构与营养健康趋势、农产品贸易趋势及其与生产协调、农业机械化对粮食安全的影响等关键议题展开深入分析。同时,总结了2025年谷物、油料、畜产品、水产品等20种重要农产品的产业发展特征,展望了2026—2027年产业发展态势。
一、2025年农业产业发展回顾
回顾2025年,全球经济在贸易摩擦加剧和政策不确定性中展现韧性,全球粮食产量有所提升,根据联合国粮农组织(FAO)测算,2025年全球谷物总产量29.9亿吨,创历史新高,库存消费比回升至31.1%,为2017年以来最高水平,全球粮食供给由基本稳定转向明显宽松,玉米和稻米是推动增产的主要力量。全球谷物价格指数同比下降4.9%,其中稻米价格指数下降35.2%,粮食市场供需关系趋于宽松,价格总体走弱。但受极端气候、地缘政治冲突和经济危机等多种因素叠加影响,全球粮食供应链依然面临威胁。中国经济运行持续好转,全年实现GDP增长5.0%,增速居世界主要经济体前列。农业综合生产能力巩固提升,粮食产量再创历史新高,肉蛋奶、果菜鱼等菜篮子产品供应充足,基本满足了人民群众多元化、个性化的农产品消费需求。
谷物生产稳中有增,进口结构性调整明显。2025年,在全球粮食市场复杂多变的形势下,党中央高度重视粮食生产,持续加大粮食生产支持力度,谷物产量稳中有增。稻谷播种面积、单位产量和总产量连续实现″三增″,总产量增至2.09亿吨,增幅0.70%;小麦总产量1.40亿吨,面积与产量同比均微降0.02%,在较高基数上高位企稳;玉米大面积单产提升行动成效明显,播种面积和单产双增,总产量达到3.01亿吨,同比增长2.14%,再创历史新高。高粱播种面积小幅下降,单产和总产量整体提升,总产量达到320万吨,同比增长3.23%;大麦种植面积和产量出现恢复性增长,总产量230万吨,同比增长15.00%。消费呈现″口粮食用减少、饲用替代活跃″特征。受居民膳食结构升级和人口总量下降影响,稻谷食用消费15550万吨,下降0.64%;小麦食用消费8850万吨,同比下降2.74%。但饲用消费增幅明显,小麦饲用消费2040万吨,同比大幅增加41.67%,玉米饲用消费19500万吨,增长13.37%。贸易方面,受国际大米价格持续回落及品种调剂需求拉动,稻米进口量大幅增长89.16%;小麦进口量明显下降64.40%,玉米进口量大幅收缩80.80%,玉米进口来源格局进一步优化,巴西稳居第一来源国,占比60.72%,俄罗斯、缅甸等周边国家占比显著提升。
油料稳产提质,大豆进口创历史新高。2025年油料产业呈现明显的品种分化与结构优化特征。大豆生产在面积调减背景下实现单产突破,总产量稳中有升,播种面积下降0.71%,但单产提高2.01%,总产量2091万吨,同比增长1.3%;油菜籽扩种与提单产同步推进,产量实现恢复性增长,单产2131.09千克/公顷,每公顷上升了20.69千克,总产量1737.5万吨,同比增长3.00%;花生播种面积持续扩大,在单产小幅回调下总产量保持增长,播种面积增长2.06%,单产下降1.72%,总产量1905.75万吨,增长0.30%。消费方面,生猪养殖规模维持高位拉动豆粕等饲料蛋白需求,三大油料作物总消费保持扩张。大豆总消费量12565.85万吨,同比增长3.63%;油菜籽加工需求1980万吨,增长0.85%;花生总需求1920万吨,同比增长2.27%。贸易方面品种分化显著。大豆进口量11181.99万吨,同比增长6.46%,连续3年创历史新高,进口来源集中于巴西(73.63%)、美国(15.03%)和阿根廷(7.05%),自美进口同比下降24%,自阿根廷进口大幅增加92.4%。油菜籽净进口量受贸易壁垒影响骤降60.80%至250.33万吨,自给率升至87.41%。花生净进口量仅5.19万吨,同比锐减91.56%。
畜禽水产生产总量充裕但养殖端受成本与价格双向挤压,消费结构分化,猪肉、羊肉、鸡蛋需求回落,牛肉、鸡肉、奶类及水产品消费扩容,国内肉类自给水平提升,猪牛羊禽进口全线收缩,仅奶类和水产品因结构性缺口维持进口增长。2025年我国畜禽产品综合生产能力稳步提升,猪牛羊禽肉产量首次超过1亿吨,其中猪肉产量5938万吨,创历史新高,牛肉产量801万吨,同比增长2.8%,鸡肉产量2803.44万吨,同比增长6.18%,水产品产量7657万吨,增长4.1%,养殖占比提升至83%,养猪结构持续优化。但总量扩张伴随价格普遍低迷,产业″增产不增收″矛盾突出。猪价创2019年以来新低,全年养殖仅微利运行,蛋价连续三年下跌,养殖由盈转亏,生鲜乳价格创近十年新低。消费方面,猪肉居民家庭人均消费量26.6千克,下降5.4%,传统旺季支撑减弱。鸡肉总需求2908.52万吨,凭借低价优势成为增长最快的主要肉类。水产品食用需求3579.22万吨,增长7.8%,优质蛋白偏好增强。贸易方面,猪肉进口97.6万吨,为近十年最低,自给能力显著增强。鸡肉进口骤降30.67%,出口增长40.89%,净出口40.83万吨,实现历史性顺差逆转。蛋产品出口连增七年。但水产品进口707.58万吨,逆差扩大至42.35亿美元,优质水产品进口依存度仍高。
其他重要农产品生产稳中有增,棉花进口大幅收缩、食糖出口增长明显。2025年,马铃薯单产和总产双增,产能优势持续巩固。棉花总产量664.1万吨,同比增长7.7%,新疆主产区贡献超九成。食糖产量1116万吨,大幅增长12.05%,甘蔗与甜菜双增。蔬菜产量8.62亿吨,与2024年基本持平,保供能力稳固。水果种植面积下降11.11%,但单产提高幅度更为明显,生产由规模扩张向质量提升转变。消费方面,终端需求平稳,新消费模式重塑结构。马铃薯食用消费占六成以上,加工与主食化需求持续增长。棉花加工消费受纺织品服装出口下滑拖累收缩。食糖工业消费仍占主导,烘焙茶饮等终端需求回暖。蔬菜消费受即时零售驱动,由″囤菜″向″即时鲜食″转变;水果鲜食需求增长,冷链完善使损耗大幅下降,品质化趋势明显。贸易方面,薯糖出口增强,水果高端进口旺盛。马铃薯净出口99.02万吨,同比增长80.04%,国际市场拓展成效显著。棉花进口大幅收缩59.16%至106.59万吨,国产棉替代能力增强。食糖出口16万吨,较上年增长6.67%。蔬菜净出口1522.66万吨,保持传统优势。水果净进口显著增加,榴莲进口额达74.9亿美元,高附加值热带水果和反季水果进口旺盛,品种调剂和消费升级驱动明显。
二、竞争力分析
农业强国是社会主义现代化强国的根基,提高农业竞争力是建设农业强国的核心。农产品出口竞争力不仅取决于资源禀赋、要素成本和生产规模,也受到质量标准、检验检疫、冷链物流、加工能力、品牌渠道和制度性交易成本等因素影响。近年来,国内劳动力成本上升、资源环境约束强化、国际市场准入规则调整以及全球供应链重构,使传统依赖成本优势和规模扩张的农产品出口模式面临调整压力。2026年《报告》的农业产业竞争力分析聚焦蔬菜、水果和水产品三类中国具有较强出口基础的农产品,基于贸易竞争力视角系统研判竞争力演变趋势与未来着力点,为优化优势农产品出口结构、提升加工和供应链能力提供依据。
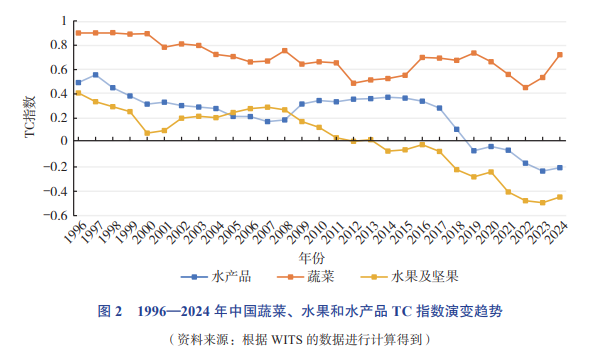
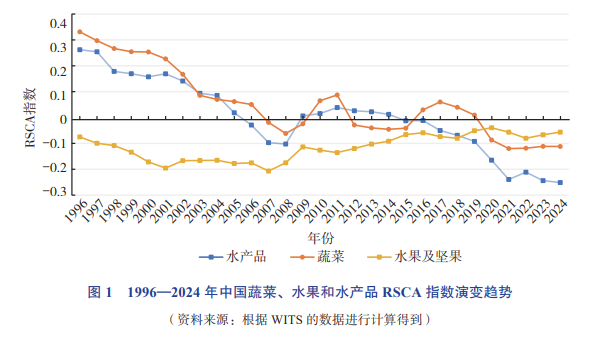
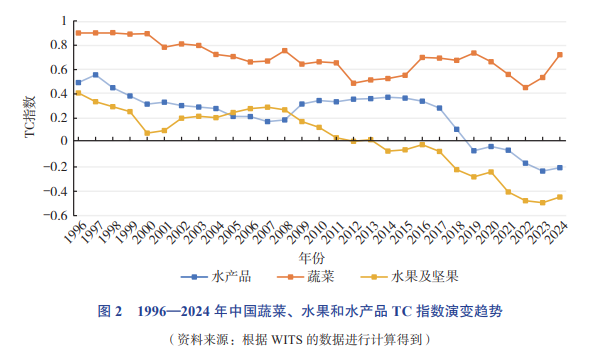
中国蔬菜、水果和水产品出口规模持续扩大,但比较优势呈下降趋势。1996—2024年,中国蔬菜、水果和水产品三类产品出口额分别从15.42亿美元、4.61亿美元和17.38亿美元增长至123.46亿美元、72.05亿美元和99.27亿美元,出口规模持续增加。然而,显示性对称比较优势指数(RSCA,该指标大于0表示具有比较优势,小于等于0表示不具有比较优势)普遍下降,表明中国在全球出口结构中的相对位置后移(图1);贸易竞争力指数(TC,该指标大于0表示处于净出口状态,小于0表示处于净进口状态)显示三类产品的净出口状态出现明显分化(图2);三类产品的竞争力演变路径存在差异。其中,蔬菜属于″比较优势回落但净出口基础仍较强″(RSCA由正转负,但TC指数仍然大于0)的类型;水果属于″比较优势长期不足且净进口压力上升″(RSCA始终小于0,TC指数由正转负且持续下降)的类型;水产品属于″比较优势和净出口能力同步削弱″(RSCA和TC指数均由正转负)的类型。
三类农产品比较优势并未完全消失,更多集中在少数特色品类。蔬菜优势集中在干菜、葱蒜类和部分根茎类(图3),2024年,干菜和葱蒜类的RSCA分别为0.513和0.422,TC分别达0.994和0.997,胡萝卜、萝卜等根菜及保藏蔬菜、甘蓝类、豆类蔬菜的RSCA和TC也均为正值,出口竞争基础仍较稳固。水果优势集中在苹果、梨、柑橘、葡萄和水果加工品,2024年,苹果、梨及榅桲,柑橘类,葡萄和水果加工品的RSCA分别为0.444、0.251、0.225和0.222,TC分别为0.747、0.614、0.510和0.305,均处于″双重优势″(RSCA和TC指数均大于0)区间。水产品优势集中在活鱼、软体动物、水产品加工品和渔业装备,2024年,上述产品的RSCA分别为0.357、0.166、0.175和0.420,TC分别为0.314、0.162、0.241和0.821。
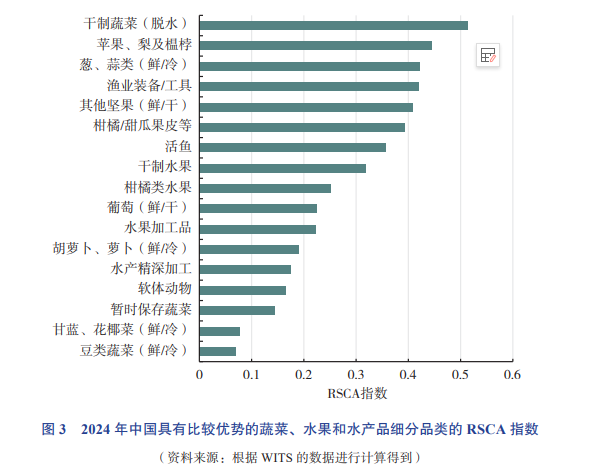
图3涉及的细分品类包括:干制蔬菜(脱水)、苹果、梨及榅桲、蒜类(鲜/冷)、渔业装备/工具、其他坚果(鲜/干)、柑橘/甜瓜果皮等、活鱼、干制水果、柑橘类水果、葡萄(鲜/干)、水果加工品、胡萝卜、萝卜(鲜/冷)、水产精深加工、软体动物、暂时保存蔬菜、甘蓝、花椰菜(鲜/冷)、豆类蔬菜(鲜/冷)。
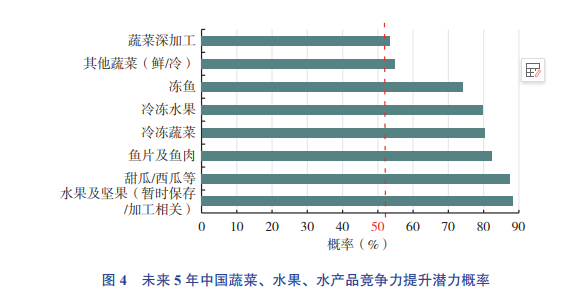
″十五五″时期,8个品类从缺乏比较优势转为具备比较优势的概率较高。基于全球历史跃迁样本训练的竞争力提升概率模型显示,在2024年缺乏比较优势的品类中,加工水果及坚果、甜瓜/西瓜、冷冻水果等3类水果,鱼片及鱼肉、冻鱼等2类水产品,以及冷冻蔬菜、其他鲜冷蔬菜和蔬菜深加工等3类蔬菜在″十五五″时期从缺乏比较优势转为具备比较优势的概率超过50%。这些品类净出口基础仍在,但出口结构比较优势不足,适合作为短中期提升竞争力的重点。
中国蔬菜、水果和水产品的出口竞争力提升应从″大类扩张″转向″分类治理″。竞争力提升政策应从单纯扩大出口规模转向提升质量标准、加工能力、供应链效率和品类适配能力。其中,蔬菜的重点在于提升部分净出口基础仍在但比较优势不足的品类的竞争力,同时补强种子、干豆类等短板环节;水果的重点在于稳定温带水果和加工品优势;水产品的重点在于稳定活鱼以及加工和装备环节优势。建议大力发展精深加工,由出口初级产品逐步转为出口高附加值产品;加快冷链等基础设施建设,提升果蔬冷链流通效率;加强特色品牌打造,突出区域特色;积极拓展国际空间,深耕《区域全面经济伙伴关系协定》(RCEP)区域,开拓″一带一路″新兴市场。
三、产业热点问题关注
″十五五″时期中国农业发展面临需求端结构性升级、供给端要素约束趋紧与外部风险持续累积三重挑战,食物系统正从″量的积累″迈向″质的跃升″。从需求端看,居民食物消费正处于从″吃得饱″向″吃得好″″吃得营养健康″转型的关键阶段,如何在保障供给的同时引导居民吃得更健康,成为食物系统面临的首要课题。从供给端看,在耕地资源刚性约束趋紧、农业劳动力持续转移和播种面积增量空间收窄的背景下,农业机械化已由传统的劳动力替代工具演变为农业新质生产力的重要实现形式,如何通过机械化提质、智能农机赋能和社会化服务增效来挖掘单产潜力、稳固产能根基,是夯实粮食安全物质基础的关键突破口。从贸易端看,中国农产品贸易正从″规模扩张″转向″量质提升″,但中东局势升级、全球供应链扰动和贸易保护主义抬头等外部冲击频发,农产品进口通道安全和价格稳定性面临严峻考验,如何统筹利用好国内国际两个市场、两种资源,实现贸易与生产协调互促,是保障国家食物安全的战略必答题。2026年,《报告》热点问题部分聚焦上述三个维度展开深入分析,为″十五五″时期构建多元化食物供给体系、促进农产品贸易和生产相协调提供决策参考。
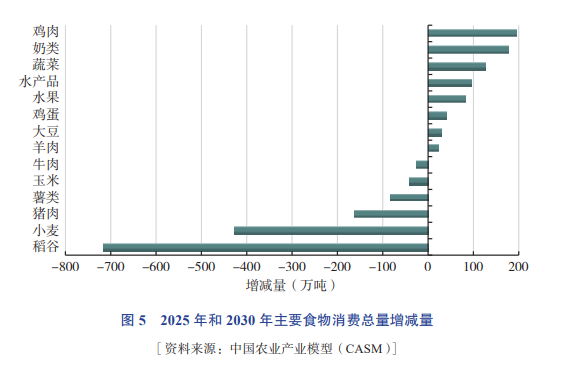
″十五五″时期中国居民传统主食消费总量继续下降,动物食品消费处于上升通道,肉类消费由″红″转″白″,油脂和油料消费仍将惯性增长。谷物主导型膳食结构进一步弱化。稻谷食用消费总量由15550万吨下降至14834.3万吨,减少715.7万吨;小麦由8850万吨下降至8423.3万吨(图4);人均稻谷和小麦食用消费量分别下降3.6%和3.9%。肉类消费总量基本稳定,内部结构加速从猪肉占比较高转向禽肉占比上升的格局,猪肉消费从人均32.8千克降至32.0千克、降幅2.6%,相对地位持续下降;鸡肉消费从18.6千克增至20.4千克、增幅9.5%,成为肉类消费增长的主要来源,反映居民对低脂高蛋白禽肉的偏好明显增强。鸡肉、奶类和水产品三类食物合计消费量由9135.7万吨增加至9605.7万吨,增加470.0万吨、增幅5.1%,是动物性食品消费增长的主要来源。大豆和油脂油料消费总量继续增加,大豆食用消费总量由1700.0万吨增加至1729.6万吨,增幅为1.7%;大豆油增加27.9万吨,增幅为1.5%;菜籽油增加29.2万吨,增幅为2.9%;花生油增加17.1万吨,增幅为4.7%。
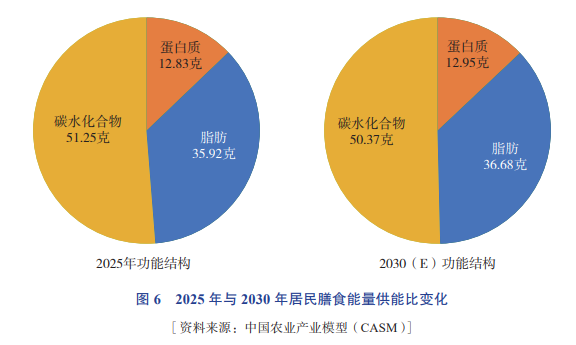
″十五五″时期中国居民食物消费营养结构由高碳水型向较高脂肪、较高蛋白质转变,脂肪供能比严重超标,碳水化合物供能比接近推荐下限。2025—2030年人均膳食能量摄入量从2993.9千卡降至2986.1千卡,食物消费总能量基本稳定,但内部供能来源构成呈现差异化变化。具体来看,植物类食物供能占比由60.22%下降至59.31%,油脂类由18.48%提高至19.15%,动物类由19.42%提高至19.63%。蛋白质供能比由12.83%提高至12.95%,处于10%~15%的推荐范围内,猪肉蛋白质贡献比重虽由21.02%下降至20.40%,但仍是居民蛋白质的第一大食物来源,鸡肉、水产品、鸡蛋和奶类蛋白质贡献比例有所提高,蛋白质来源结构持续优化。但脂肪供能比由35.92%提高至36.68%,明显超出20%~30%推荐上限(图6);食用植物油摄入量由62.6克/日提高至64.7克/日,是《中国食物与营养发展纲要(2025—2030年)》提出的25~30克/日目标的2倍以上;碳水化合物供能比由51.25%下降至50.37%,已接近推荐下限,″高油低碳水″的供能结构偏离趋势需引起高度重视。
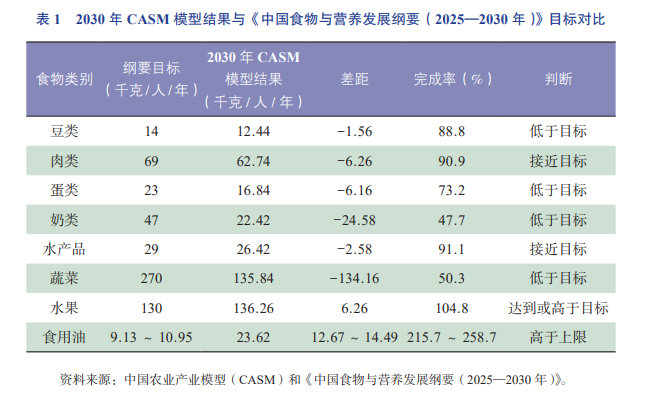
与《中国食物与营养发展纲要(2025—2030年)》目标相比,″十五五″时期中国居民科学膳食任道重远。从居民食物摄入量与《中国食物与营养发展纲要(2025—2030年)》提出的目标对比看(表1),奶类完成率仅47.7%、蔬菜为50.3%、蛋类为73.2%,差距较大;肉类为90.9%、水产品为91.1%,接近目标;食用油摄入量大幅超出推荐上限。综合来看,奶类和蔬菜摄入量明显不足,仅约为推荐水平的一半,是膳食营养最主要的摄入缺口,食用油摄入量明显高于推荐水平上限,且持续增加,减油是优化热量结构的关键调控方向。
″十五五″时期,顺应消费转型发展趋势,构建营养健康导向食物系统,采取″哑铃式全产业链治理″。通过产业链中间枢纽环节的″关键少数″(流通、加工、标准、科技、平台)撬动两端″绝大多数″(生产者与消费者)。需求端以消费为牵引,强引导、树理念、促健康;供给端前瞻布局,优布局、调结构、提品质;关键抓手在流通、加工、标准、科技、平台、强冷链、优加工、明标准、建平台、活数据,实现供需动态适配,以消费结构转型牵引农业生产结构优化。
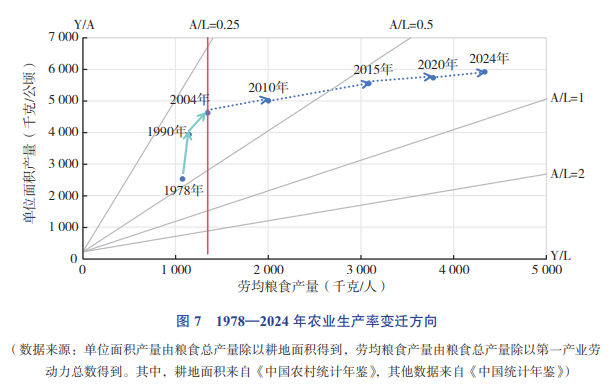
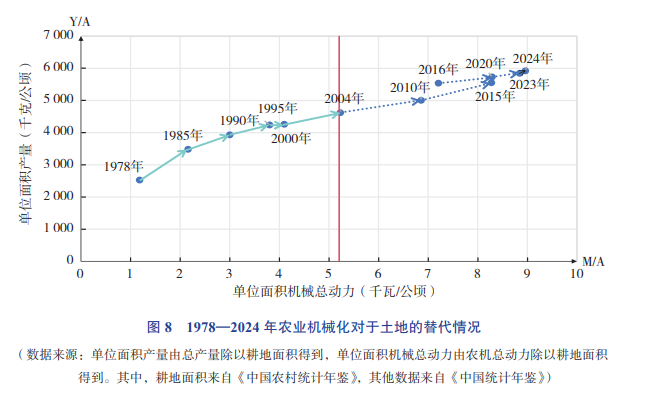
农业机械化已迈入智能装备牵引下的″四良″融合新阶段。1978年以来,中国农业机械化替代效应的演变历程可划分为三个阶段。第一阶段(1978—2004年),是以小型农机为主导的传统畜力替代阶段,小型拖拉机从137.7万台增长至1454.9万台,全国农作物耕种收综合机械化水平由不足20%提升至34.32%。第二阶段(2004—2023年),是以大中型机械为主的大规模劳动力替代阶段,大中型拖拉机从2004年的100万台增长至2017年的670万台,联合收割机从41.1万台增长至2021年的223.8万台,全国农作物耕种收综合机械化率达到74.29%,劳均粮食产量从1347.9千克/人增长至3158.8千克/人(图7),机械化有力缓解了″谁来种粮″的约束。第三阶段(2023年至今),是在智能装备牵引下的″四良″融合阶段,主要粮食作物的耕种收综合机械化率均达到89%以上,2024年,单位面积机械总动力每增加1000瓦产量每公顷增长631千克,显著高于2004—2023年均值338.83千克(图8),智能农机装备以精准作业能力为纽带,将高标准农田建设、良种性能释放、先进农艺落地与适度规模经营串珠成链,推动良田、良种、良法、良制从单点突破走向系统集成。
″十五五″时期持续推进农业机械化将带来千万吨级粮食增产能力,而且社会化服务路径增产最显著。对″十五五″时期不同机械化演进路径下国家粮食综合生产能力进行情景模拟,设定加速发展(High)、维持现状(Medium)和减速发展(Low)三组情景。基准情景下,2030年粮食总产量为72530万吨,播种面积约1.80亿亩,净进口14305万吨,自给率83.53%。中国农业产业模型(CASM)模拟结果显示中方案下,″十五五″期间总粮食增产潜力为1131万~2143万吨,说明农业机械仍然是影响粮食供给能力的重要支撑。分路径来看,社会化服务路径可增产2143万吨(增幅2.95%),比单纯买农机路径高出0.37%,比综合机械化水平路径高出1.37%,体现出社会化服务对小农户覆盖面广、组织成本低、增产效果强的优势,在″大国小农″基本农情下,持续推进农机社会化服务体系建设边际增产潜力最明显。
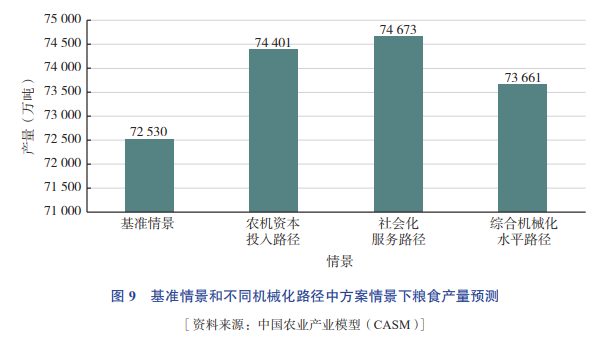
″十五五″时期,要推动农业机械化从″装备扩张型″转向″服务组织型、场景适配型、智能赋能型、产业协同型″,政策支持重心从″补机具″转向″补服务、补能力、补场景″。考虑到社会化服务路径增产效果最为显著,建议″十五五″期间将增量资源重点投向农机社会化服务体系,完善粮食全程机械化托管,支持区域服务中心向综合农事、应急调度拓展,建立涵盖作业质量、损失率与满意度的评价机制,并对服务小农户、丘陵山区、主产县的主体给予差异化补贴,避免资源过度集中于平原成熟环节。丘陵山区作为装备补短板,重点推进宜机化改造,研发推广小型轻量化装备,建立专项作业补贴机制。智能农机领域,加快北斗导航、自动驾驶、变量施肥、智能植保等装备集成,建设作业数据平台,推广″智能农机+数字农服″模式。将无人机纳入政策体系,拓展统防统治、飞防飞播场景,建设县域低空服务网络,推动粮食生产向″空天地一体化″精准作业转型。
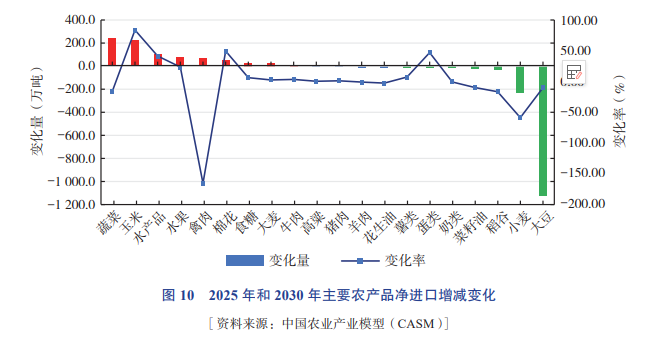
″十五五″时期中国农产品贸易呈现″口粮安全加固,饲料粮进口依赖、肉类水产需求刚化″的格局。从粮食贸易看,口粮(稻谷和小麦)净进口从587.6万吨降至327.9万吨,其中小麦净进口从384.7万吨降至158.8万吨,稻谷净进口从202.9万吨降至169.1万吨(图10),整体进口规模始终处于低位,安全根基牢固;饲料粮(大豆、玉米、大麦和高梁)净进口总量小幅下降,从12944.6万吨降至12068.1万吨,其中大豆净进口从11176.2万吨降至10049.6万吨,但结构性依赖仍突出。从肉蛋奶及水产品看,肉类净进口从386.8万吨微增至387.8万吨,其中禽肉由净出口转为净进口;蛋类持续净出口且规模扩大至29.2万吨;水产品净进口持续攀升至352.8万吨,增幅约40%;奶类净进口小幅回落至1579.1万吨。从其他品类看,棉花净进口从104万吨增至155.5万吨,食糖净进口从446万吨增至473.9万吨,水果净进口从330.8万吨增至408.8万吨,增幅24%;蔬菜净出口从1522.7万吨收窄至1281万吨。总体呈现粮食总体安全改善与土地密集型、高蛋白农产品依赖加深并存的复杂局面。
″十五五″时期,与2025年相比,粮食和食用油自给率有所改善,但牛肉、棉花、食糖、水产品自给率下降,结构性分化趋势明显。口粮(稻谷和小麦)自给率从98.3%升至99.1%,增加0.7个百分点;大豆从15.8%升至21.5%,增加5.7个百分点,口粮和大豆自给率提升进一步筑牢粮食安全底线,但大豆对外依存度仍接近80%;食用油自给率增加2.2个百分点,奶类增加1.7个百分点,食物供给结构持续优化。但牛肉自给率从74.1%降至72.4%,减少1.7个百分点;禽肉从101.4%降至99.1%,由净出口转为紧平衡;水产品从96.8%降至95.8%;棉花从86.5%降至81.0%,减少5.5个百分点;食糖从71.4%降至70.5%。总体呈现粮食安全改善与部分品类下降并存的结构性分化。
″十五五″时期,与目标自给率相比,总体农产品能满足目标要求,需重点关注牛肉和大豆。粮食总体达到目标自给率要求,蔬菜、奶类、玉米、猪肉、菜籽油、棉花超过目标自给率1~3个百分点,蛋类、薯类、水果、食糖、花生油达到或接近目标。羊肉自给率94.0%,距离95%目标有1个百分点差距。牛肉自给率72.4%,距离85%以上目标有12.6个百分点差距,是最突出的短板。大豆自给率21.5%,距离25%目标有3.5个百分点差距,需同步推进育种、种植激励和进口多元化。
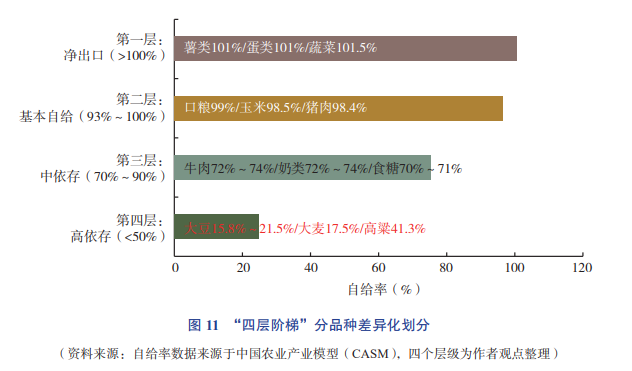
″十五五″时期,农产品贸易与生产协调应实施″四层阶梯″,分品种差异化治理,推进″优进优出″的贸易生产协调新机制。如图11所示,第一层为净出口品类(自给率超过100%),薯类、蛋类、蔬菜核心任务是巩固产能、提升品质、保持出口优势,实现″优出″。第二层为基本自给品类(自给率93%~100%),口粮、玉米、猪肉处于紧平衡状态,需提升产能稳定性、防范突发事件冲击。第三层为中依存品类(自给率70%~90%),牛肉、奶类、食糖需扩大国内产能、构建多元进口渠道。第四层为高依存品类(自给率低于50%),大豆自给率仅15.8%~21.5%,大麦自给率17.5%,高梁自给率41.3%,需稳步提升国内产能并优化全球进口布局,实现″优进″。总体协调路径是:巩固优势″优出″、稳定产能″防风险″、进口补缺″优进″,推动贸易与生产动态平衡。
结语
站在″十五五″规划开局的历史节点上,世界百年变局加速演进,外部环境更趋复杂严峻,美以伊战事升级导致全球能源价格飙升、化肥供应链断裂,贸易保护主义、单边主义持续上升,可能对我国农产品贸易、农业技术合作等领域造成更大冲击。在扎实推进中国式现代化进程中,面临战略机遇和风险挑战并存、不确定性因素增多,农业产业将面临气候变化与极端天气事件频发、国际农产品贸易通道受阻与价格波动、国内有效需求不足、居民消费能力和意愿有待增强等多重风险。
然而,中国具有显著的制度优势,有超大规模市场、完备产业体系、丰富劳动力资源等优势条件,有需求升级、结构优化、动能转换的广阔增量空间。深入推进乡村全面振兴、加快建设农业强国,必须坚持农业科技自立自强,加快形成农业领域新质生产力,牢牢把握粮食安全主动权;必须坚持大农业观、大食物观,构建多元化食物供给体系,推动农业生产与居民营养需求精准对接;必须深化农业对外开放合作,优化农产品贸易布局,提升农业产业竞争力和抗风险能力;必须推动农业机械化由″装备扩张型″向″场景适配型、服务组织型、智能赋能型″转变,以社会化服务路径提升粮食安全综合绩效。
《中国农业产业发展报告》将持续关注20种重要农产品产业发展形势,聚焦农业热点问题,深入分析农业产业竞争力演变、食物供需结构变迁与营养健康趋势、农业机械化与粮食安全等重大议题,为研判未来农业产业发展趋势、完善农业产业发展制度安排与宏观调控提供重要决策参考。