您的位置 首页 新闻时讯

1.43万亿斤之后,中国农业向何处去丨《中国农业产业发展报告2026》核心解读

中国农业科学院 · 智库报告
中国农业产业发展报告2026

1.43 万亿斤之后,中国农业向何处去
本期导读
2025 年是″十四五″收官之年,中国粮食总产量达 71,488 万吨(1.43 万亿斤),连续两年稳居 1.4 万亿斤以上。步入″十五五″,报告研判中国农业正从″量的积累″迈向″质的跃升″,面临需求端升级、供给端约束趋紧、外部风险累积三重考题。本文摘其要者,从年度回顾、出口竞争力与三大热点问题三个维度作核心解读。
1.43
万亿斤 · 粮食总产量
1041.6
亿美元 · 农产品出口
6.0
% · 农民收入实际增速
1
亿吨 · 肉蛋奶鱼首破
壹
2025 年回顾:总量创高,"增产不增收"

粮食生产再上台阶。稻谷播种面积、单产、总产″三增″,总产量增至 2.09 亿吨;玉米大面积单产提升成效明显,总产 3.01 亿吨、同比增长 2.14%,再创历史新高;小麦在较高基数上高位企稳。放眼全球,FAO 测算 2025 年全球谷物总产 29.9 亿吨创历史新高,库存消费比回升至 31.1%(2017 年以来最高),全球粮食供给由基本稳定转向明显宽松。
指标
2025年
同比/说明
粮食总产量
71,488 万吨(1.43 万亿斤)
+1.2%,连续两年稳居 1.4 万亿斤以上
玉米总产量
3.01 亿吨
+2.14%,再创历史新高
大豆进口量
11,181.99 万吨
+6.46%,连续三年创新高
猪牛羊禽肉产量
首次突破 1 亿吨
猪肉 5,938 万吨创历史新高
农产品出口额
1,041.6 亿美元
+1.2%,连续两年破千亿
农村居民人均可支配收入
24,456 元
实际增长 6.0%,城乡收入比降至 2.31
与此同时,结构性特征愈发清晰:消费端呈现″口粮减、饲用增″,稻谷食用消费下降 0.64%、小麦食用下降 2.74%,而小麦饲用大增 41.67%、玉米饲用增长 13.37%;贸易端″结构调整″明显,稻米进口大增 89.16%,小麦、玉米进口分别回落 64.40%、80.80%,玉米进口来源进一步向巴西(占 60.72%)集中。
″增产不增收″矛盾突出
猪牛羊禽肉产量首次突破 1 亿吨,但总量扩张伴随价格普遍低迷——猪价创 2019 年以来新低、蛋价连跌三年由盈转亏、生鲜乳价格创近十年新低,养殖端受成本与价格双向挤压。
贰
出口竞争力:规模在扩,比较优势在退

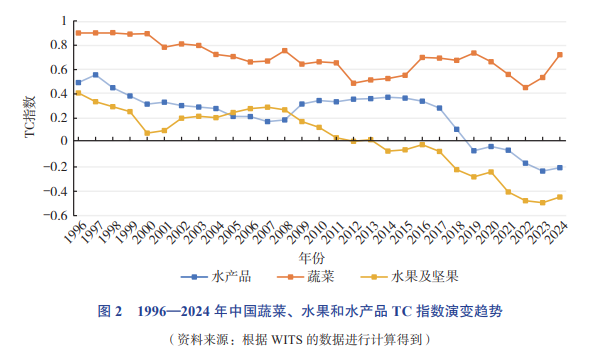
报告聚焦蔬菜、水果、水产品三类出口基础较强的农产品。1996—2024 年三者出口额均大幅增长,但显示性对称比较优势指数(RSCA)普遍下降,表明中国在全球出口结构中的相对位置后移,并分化为三种类型:
1.43万亿斤之后,中国农业向何处去丨《中国农业产业发展报告2026》核心解读
品类
出口额(1996→2024)
竞争力演变类型
蔬菜
15.42 → 123.46 亿美元
比较优势回落,但净出口基础仍较强
水果
4.61 → 72.05 亿美元
比较优势长期不足,净进口压力上升
水产品
17.38 → 99.27 亿美元
比较优势与净出口能力同步削弱
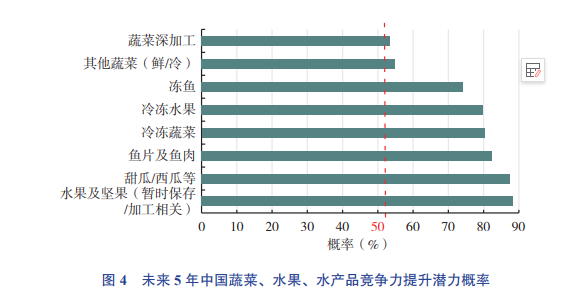
不过,比较优势并未消失,而是集中于少数特色品类——蔬菜看干菜、葱蒜与根茎类,水果看苹果、柑橘、葡萄及加工品,水产品看活鱼、软体动物、加工品与渔业装备。基于机器学习训练的跃迁概率模型显示,″十五五″期间有 8 个品类由缺乏比较优势转为具备比较优势的概率超过 50%。
1.43万亿斤之后,中国农业向何处去丨《中国农业产业发展报告2026》核心解读
从″大类扩张″转向″分类治理″
政策应从单纯扩大出口规模,转向提升质量标准、加工能力、供应链效率与品类适配能力:大力发展精深加工、补齐冷链短板、打造特色品牌,深耕 RCEP 并开拓″一带一路″新兴市场。
叁
热点1 · 营养健康:"高油低碳水"的膳食隐忧

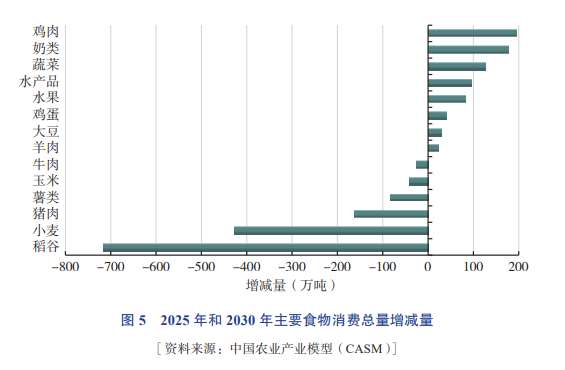
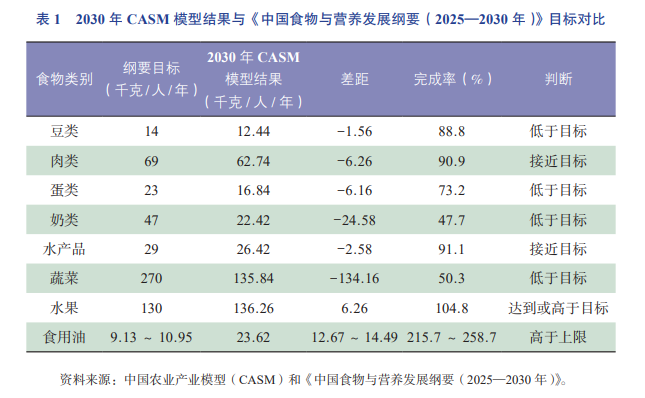
″十五五″居民食物消费延续″主食降、动物性食品升、肉类由红转白″的趋势:猪肉人均消费由 32.8 千克降至 32.0 千克,鸡肉由 18.6 千克增至 20.4 千克、增幅 9.5%,成为肉类消费增长的主要来源。
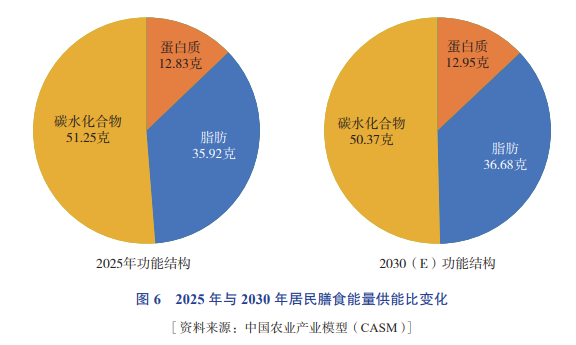
营养结构则亮起″红灯″:脂肪供能比将由 35.92% 升至 36.68%,明显超出 20%~30% 的推荐上限;食用植物油摄入量将达到《纲要》目标的 2 倍以上;碳水供能比接近推荐下限。″高油低碳水″的偏离趋势需引起高度重视。
1.43万亿斤之后,中国农业向何处去丨《中国农业产业发展报告2026》核心解读
食物
纲要目标
2030 模型
完成率
奶类
47 千克/人/年
22.42
47.7%
蔬菜
270
135.84
50.3%
蛋类
23
16.84
73.2%
肉类
69
62.74
90.9%
水产品
29
26.42
91.1%
食用油
9.13~10.95
23.62
215.7%~258.7%(超上限)
″哑铃式全产业链治理″
以消费为牵引,通过流通、加工、标准、科技、平台等″关键少数″枢纽环节,撬动生产者与消费者两端″绝大多数″,实现供需动态适配、以消费结构转型牵引农业生产结构优化。
1.43万亿斤之后,中国农业向何处去丨《中国农业产业发展报告2026》核心解读
肆
热点2 · 机械化:社会化服务路径增产最显著

1978 年以来,农业机械化的替代效应大致经历三个阶段,当前已迈入智能装备牵引下的″四良″(良田、良种、良法、良制)融合新阶段:
阶段
时期
核心特征
传统畜力替代
1978—2004
小型农机主导,综合机械化率 <20% → 34.32%
大规模劳动力替代
2004—2023
大中型机械普及,综合机械化率达 74.29%
″四良″融合
2023 至今
智能装备牵引,主要作物综合机械化率 89% 以上
CASM 模型情景模拟显示,″十五五″粮食总增产潜力约 1,131~2,143 万吨。分路径看,社会化服务路径可增产 2,143 万吨(+2.95%),明显高于单纯购置农机与综合机械化水平路径,印证在″大国小农″基本农情下,农机社会化服务覆盖面广、组织成本低、增产效果强。
从″补机具″到″补服务、补能力、补场景″
增量资源应重点投向农机社会化服务体系,完善粮食全程机械化托管;丘陵山区推进宜机化改造与小型轻量化装备;智能农机加快北斗导航、自动驾驶、变量施肥集成,并将无人机纳入政策体系,建设县域低空服务网络,走向″空天地一体化″精准作业。
伍
热点3 · 贸易协调:"四层阶梯"差异化治理

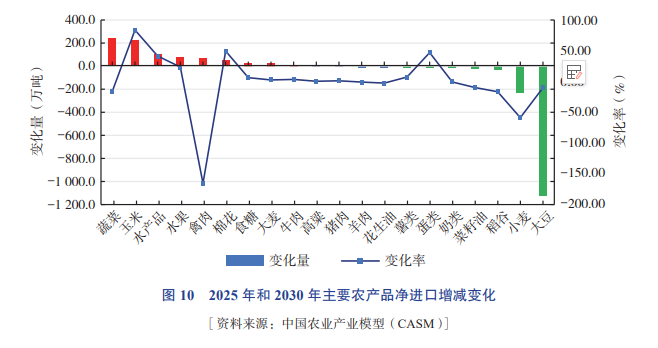
″十五五″农产品贸易呈现″口粮安全加固、饲料粮进口依赖、肉类水产需求刚化″格局。口粮净进口将由 587.6 万吨降至 327.9 万吨,安全根基牢固;但大豆对外依存度仍接近 80%,水产品、奶类净进口维持高位,牛肉自给率距 85% 目标尚有 12.6 个百分点差距,是最突出的短板。
1.43万亿斤之后,中国农业向何处去丨《中国农业产业发展报告2026》核心解读
层级
自给率
代表品类
治理策略
第一层 · 净出口
>100%
薯类 / 蛋类 / 蔬菜
巩固产能、提升品质,实现″优出″
第二层 · 基本自给
93%~100%
口粮 / 玉米 / 猪肉
提升产能稳定性,防范突发事件冲击
第三层 · 中依存
70%~90%
牛肉 / 奶类 / 食糖
扩大国内产能,构建多元进口渠道
第四层 · 高依存
<50%
大豆 / 大麦 / 高粱
稳步提升产能,优化全球进口布局,″优进″
″优进优出″的协调新机制
巩固优势″优出″、稳定产能″防风险″、进口补缺″优进″,按自给率分品种差异化治理,推动贸易与生产动态平衡。
1.43万亿斤之后,中国农业向何处去丨《中国农业产业发展报告2026》核心解读
结
结语:四个"必须"

1
坚持农业科技自立自强,加快形成农业领域新质生产力,牢牢把握粮食安全主动权。
2
坚持大农业观、大食物观,构建多元化食物供给体系,推动农业生产与居民营养需求精准对接。
3
深化农业对外开放合作,优化农产品贸易布局,提升农业产业竞争力与抗风险能力。
4
推动农业机械化由″装备扩张型″向″场景适配型、服务组织型、智能赋能型″转变。
资料来源:《中国农业产业发展报告2026(简版)》,中国农业科学院。本推文由「行思于野」整理摘编,数据以官方发布为准,仅供学习参考。

热门文章

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注