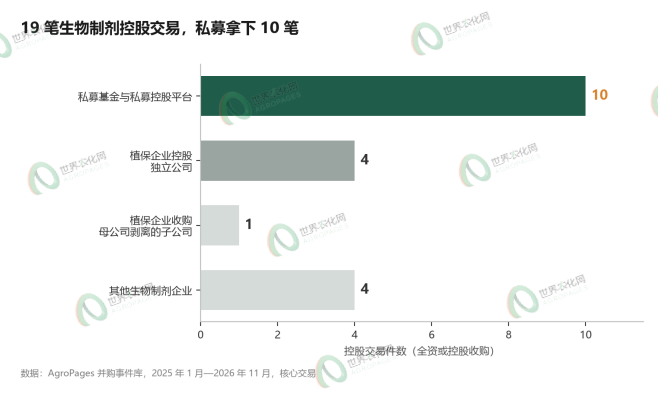
行业里常把跨国植保企业看作生物制剂公司的归宿,真正大举买下这些公司的却是私募。据 AgroPages 世界农化网不完全统计,2025 年 1 月以来生物制剂公司被全资或控股收购的 19 笔交易中,私募基金和私募控股的平台拿下 10 笔,植保企业控股收购独立公司只有 4 笔。
私募在拼平台,SAS 和 HGS 两家就买下 7 家公司
私募的出手集中在少数几家平台上。SAS Group 总部在西班牙,2021 年起由私募基金 Stirling Square 控股,这两年接连出手:2025 年 9 月拿下巴西 Aqua do Brasil 的多数股权,11 月拿下西班牙 Codiagro,2026 年 2 月买下西班牙微生物企业 Ceres Biotics,10 月又从投资机构 RMB Ventures 手里接过南非海藻生物刺激素企业 Afrikelp 的多数股权。
由 Paine Schwartz Partners 投资的 HGS BioScience 走的是同一条路。它以腐植酸起家,不到一年就补进了生物营养和微生物产品:2025 年 4 月买下 Menefee Mining 和 Earthgreen Products,10 月买下加拿大 NutriAg,2026 年 1 月买下美国微生物产品企业 Pharmgrade。
也有基金直接下场:Eurazeo 买下生物防治企业 Bioline AgroSciences,Ardabelle Capital 签约收购西班牙海藻企业 Plymag 的多数股权,交割尚未确认,DVC Partners 取得西班牙 Kimitec 的多数股权。
植保企业也有出手,巴斯夫这笔的卖方恰好是私募。巴斯夫 2026 年 1 月签约、3 月 31 日完成收购病毒类生物杀虫剂企业 AgBiTech,卖方是 Paine Schwartz Partners 等股东。另外几笔是 Gowan 买荷兰 Ceradis、HELM 买英国 Unium Bioscience,以及先正达以 5000 万美元买下 Intrinsyx Bio 剩余 60% 的股权,这也是这些控股交易中唯一披露金额的一笔。
我们的看法也改过一次。2026 年第三季度第一次分析时,我们以为生物制剂的买方正从收购整家公司转向买资产和登记。仔细梳理后发现并非如此:收购独立公司控股权的交易,是买资产、买登记的两倍多,其中三分之二出自私募。
平台买规模,植保企业买登记
平台方自己讲了理由。HGS 首席执行官 Mike Steffeck 说,生物刺激素和生物营养领域「分散,零售商常常看不明白」。买下 NutriAg 后,HGS 称合并后是「北美产品线最完整的生物刺激素与生物营养平台之一」。
这背后是一门拼规模的生意。生物制剂公司普遍规模小、品类散,平台连续买进几家,合并产品线和销售队伍,做大以后再整体出售。私募买的多是技术,菌株、工艺和研发团队占了大头。
巴斯夫买下 AgBiTech,正是这条路的一种终点:私募把公司养大,再卖给植保巨头。2026 年 4 月,Paine Schwartz 宣布「成功出售 AgBiTech」。
植保企业挑得更细,口味也在变。2025 年它们买的是技术平台,2026 年转向已经登记、已在销售的产品。住友化学从母公司 COPYR 手里买下 Pyragro,称由此获得「多项产品登记和配套档案」;日本农药买下生物杀菌剂 TEMAP 在欧洲、中东和非洲的全部产品权益。
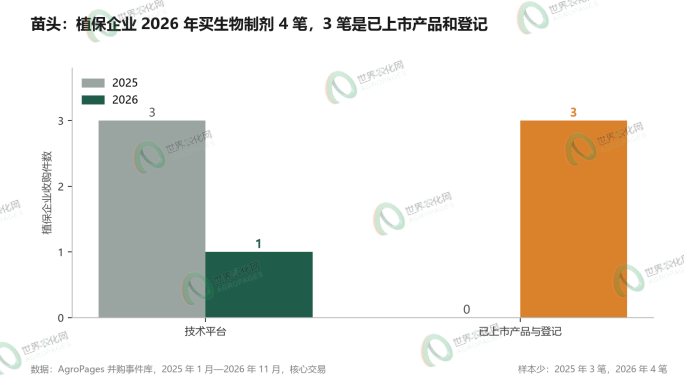
我们的判断是:在欧洲和拉美,登记决定谁能卖,买现成登记比自己申请快。2026 年只有 4 笔,这还只是苗头。
私募的势头在放缓,平台模式也有隐忧
私募占上风的格局还在,但有三处值得留意。
首先是节奏放慢。私募 2025 年控股 6 家,2026 年到目前为 4 家;二季度生物制剂领域没有一笔控股交易,三季度也只有 DVC 买下 Kimitec,直到 10 月 SAS 拿下 Afrikelp 才重新活跃。
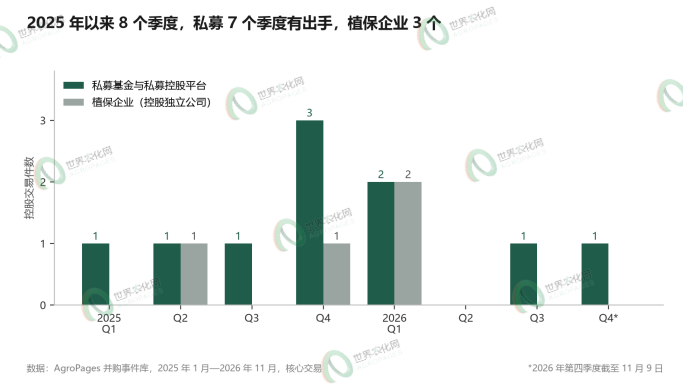
其次是买家集中。私募的收购主要靠 SAS 和 HGS 两家撑着,任何一家停手,局面都会明显变化。
再次是负债的压力。Partners Group 自 2020 年起控股的 Rovensa,今年 10 月贷款方试图以低于面值的价格出售它的部分债务,没有成交,三大评级机构随后把它列入降级观察。
价格仍是盲区。私募的这些交易没有一笔披露金额,平台出了多少钱、估值在什么水平,外界无从判断。
中国企业:卖控股权先找平台,卖给植保企业要带登记
打算出售控股权的中国生物农药和生物刺激素企业,可以先接触 SAS、HGS 这类平台,以及 Eurazeo、Ardabelle、DVC 这类基金。谈之前要想清楚,自己能给平台补上哪条产品线、哪些菌株或哪些市场。
想卖给跨国植保企业,筹码是已登记、已在销售的产品,技术平台它们今年几乎不买。在欧洲、拉美有登记的中国企业,可以把单个产品或单个市场的权益拿出来谈,日本农药买 TEMAP 就是这种交易。
中国企业在买方一侧还没有出现。关系最近的是中国中化旗下、总部在瑞士的先正达集团,2025 年买下了 Intrinsyx Bio 的剩余股权。想通过收购补齐生物制剂业务的中国植保企业,可以参考 SAS 的路径:2021 年被 Stirling Square 控股后,SAS 从 2023 年起连续收购 6 家公司,从生物刺激素扩展到微生物和海藻产品。
作者:AgroPages 产业研究组
欢迎交流、指正,或告诉我们可能遗漏的交易