一份耗时数年才拿到欧盟批准的登记资料,未必能为企业换来英国市场哪怕一天的准入资格;一项在欧盟某个评估区域被顺利接受的试验数据,换到另一个区域也可能因技术理由被要求重新论证;而在独联体地区,即便活性物质已经在布鲁塞尔通过审批,绝大多数新产品登记时仍需逐一重新证明。对于一家正在权衡把有限的登记预算投向何处的企业来说,这些都不是无关紧要的细节——它们本身就是决策的全部。
为此,AgroPages 邀请两位长期处理差异化欧洲市场准入的专家——来自英国的GLP实验室EPP (Edinburgh Pharmaceutical Processes Ltd) 以及总部位于比利时、业务覆盖欧盟与独联体地区的法规咨询团队Forwise Group (原RRA – Redebel Regulatory Affairs)——共同探讨同样一组问题:欧盟、英国与独联体三套体系在欧洲市场准入上的区域差异、国外企业面临的常见误区等。将两份本地从业者的回答放在一起,会发现它们讲的不只是三套孤立的体系——而是一家企业的登记策略,在从伦敦走到布鲁塞尔、再走到阿拉木图的过程中,必须不断调整的现实。
一、一个大陆,多套规则
先从英国说起,第一件要″忘掉″的事,就是″延续性″这个默认假设。在 EPP 描述中,大不列颠目前运行的是一套真正独立的体系:活性物质和植物保护产品分别设有自己的审批流程,这意味着欧盟的批准结果不再自动适用于英国。底层的科学要求并没有分化——产品化学、毒理学、残留、环境归趋、生态毒理学等方面,双方仍然依赖同一套国际公认的测试导则,因此数据包总体上仍具可比性。真正开始出现偏移的,是监管指南本身:英国健康与安全执行局(HSE)越来越倾向于独立更新指导原则,而不是自动跟随欧洲食品安全局(EFSA)的最新方法,而且这种独立性还体现在流程结构上——HSE 采用的是更为集中的单一评估模式,直接向部长提供建议,而不是像欧盟那样,在报告成员国(RMS)、EFSA、欧盟委员会与其他成员国之间通过同行评审层层传递。就连″英国″本身也并非单一市场:北爱尔兰在很大程度上仍沿用欧盟体系,大不列颠则不然,这种分裂常常让企业措手不及。
跨过英吉利海峡,进入欧盟内部,碎片化并没有消失,只是换了一种形态。Forwise分享了对欧盟三大评估区域的观察:中区、北区、南区之间的协调程度是真实存在的,但并不均衡:北区最为一致,各成员国与欧盟整体框架高度契合;南区也有所进展,但申请人在这里仍难以获得一条完全可预测的登记路径;而中区依然是三者中最难啃的骨头——难点并不在于区域评估本身无法驾驭,而在于除此之外,还叠加着数量众多、要求各异的成员国本国规定。
不过,在真正深入到各国市场层面会发现:″分区″这张地图或许只是表层。欧盟作物保护行业正在从看似统一的″单一市场″,走向更加明显的″多市场化″:不同国家在竞争格局、渠道结构、监管压力乃至价格敏感度等方面的差异正在扩大,而非简单趋同。
西班牙所代表的南欧种植模式、法国相对多元的作物结构,以及中东欧市场在市场规模与渠道体系上的独特性,彼此之间的差异,往往比表面的区域划分所呈现的更为复杂。这也意味着,一套通用的市场模板或一次标准化培训,很难真正覆盖所有国家。要理解欧洲市场,最终仍需要回到一个个具体国家,深入当地市场、渠道与客户,逐一摸清其运行逻辑——而这,本身就是一项长期且尚未完成的工作。
再往东走,进入独联体(CIS)地区——哈萨克斯坦、乌兹别克斯坦、白俄罗斯、俄罗斯、乌克兰、摩尔多瓦等国——逻辑则彻底变了。这里以国家审批程序为主导,田间试验必须在当地开展,研究报告以原始数据形式提交,主要由国家级机构评估,而不会公开供其他申请人参考。由于活性物质与产品在大多数独联体国家是一并评估的,一次批准并不能像在欧盟那样为多个产品登记奠定基础——几乎相同的一整套试验,往往需要针对每一个新的非专利产品重新开展一遍,这使得整套体系天然缺乏可扩展性。但 Forwise 也指出,这种体系在可扩展性上的牺牲,换来的是可预测性:时间表和预算从一开始就相对明确,这使投资回报率(ROI)更容易预估;而且大多数独联体国家及乌克兰都允许境外法人实体直接作为登记持有人。摩尔多瓦是个特例——该国已批准(EC)1107/2009 法规并正在推进实施;乌克兰则正处于与欧盟体系接轨的过程中,这一动向将在后文进一步展开。
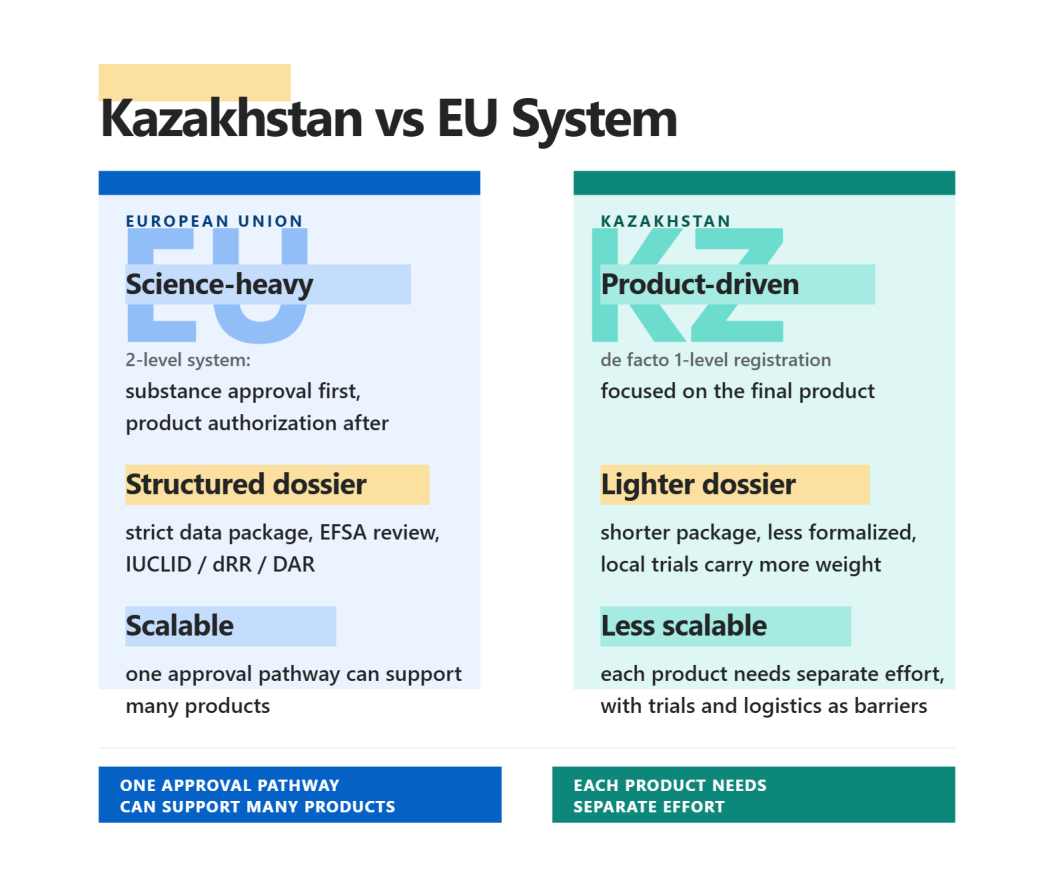
哈萨克斯坦与欧盟登记体系对比(图片来源:Forwise)
二、首次申请人最容易踩的″坑″
英吉利海峡两侧的盲点,追根溯源其实是同一个问题:申请人往往低估了一个自己以为″已经定型″的流程里,究竟藏着多少独立裁量的空间。对于已经持有欧盟批准的企业,EPP 提到的最典型、代价也最高的误区,是以为既然科学数据要求大体一致,英国的审批流程也会主要是行政性的。但实际上,HSE 会开展独立的科学评估,并有可能要求补充数据或提供进一步说明——环境风险评估就是一个反复出现的分歧点,在欧盟评估中被接受的高级别精细化评估方法,未必能匹配英国当前的指导原则。同样的过度自信也体现在时间预期上:企业往往认为英国只涉及单一监管机构、流程理应比欧盟的多阶段体系更快,但 HSE 自身的法定程序和资源限制,仍可能使审批周期相当漫长。
对于首次进入欧盟市场的企业,Forwise 看到的是同一类问题在更早阶段的翻版:企业往往误以为时间表、数据要求,尤其是预算,可以从一开始就被精确界定。但现实是,这种″界定″本身就是一个需要付费的步骤——企业通常要先投入一笔资金,用于开展数据差距分析(data gap analysis),才能大致估算出后续还需要多少投入。叠加在这之上的,还有一个很多首次申请人没算进去的变量:各成员国是否愿意担任区域报告成员国(zonal RMS)的时间窗口,从六个月到三年以上不等,相应费用差异也同样明显,不同国家还各有各的申报″潜规则″(例如,法国要求互认申请必须在活性物质续展前至少六个月提交)。
三、体系走向:未来两三年将去向何方
对于未来两到三年,两位专家看到的走向并不相同——且并非简单的″分化″或″趋同″能概述。
EPP 预计英国监管体系将继续与欧盟渐行渐远,但这种分化会是渐进式的,而非剧烈的:由于两套体系仍依赖国际公认的测试导则,核心科学要求预计仍将保持大体一致,但监管指南、环境风险评估方法、审批时限以及数字化程度,都可能持续分道扬镳,部分原因在于英国明确表示希望为生物制剂、精准农业以及低风险活性物质建立一套更具比例原则、更利于创新的监管环境。由此,EPP 给出的实操建议很直接:应将大不列颠视为一个独立市场,而非欧盟的延伸,并同步为两套体系分别建立申报策略与专业能力。
再往东看,变化的重点已经不是″分化″,而是″重新对齐″。Forwise 提到,中亚地区——尤其是哈萨克斯坦和乌兹别克斯坦——正日益成为具有战略意义的市场,部分原因在于该地区正努力降低对俄罗斯与乌克兰粮食进口的依赖;监管要求正变得更严格,但同时也更加结构化,一个明显的趋势是转向全电子化的申报与沟通系统。而最值得密切关注的动向,恰恰处在独联体与欧盟两条故事线的交汇点上:乌克兰正持续推进与欧盟体系的接轨,这一转变未来可能彻底重塑当地市场格局——如果乌克兰全面采纳欧盟的做法,目前在该国广泛使用的大量活性物质可能会从市场上消失。
四、战略抉择:预算有限的中国企业该从哪里入手?
把同一个问题分别抛给两位受访者——预算有限的企业,第一步棋该落在哪里?——他们从地图的两端出发,却得出了惊人相似的逻辑:这首先是一个商业决策,其次才是监管决策。
在英国与欧盟之间如何取舍,EPP 的答案取决于产品类型与现有的商业基础。对于拥有创新型或细分市场产品——生物制剂、低风险活性物质,或适合英国高附加值作物的产品——的企业而言,英国值得优先考虑,尤其是在已经拥有英国本地商业合作伙伴或经销商的情况下;HSE 的单一监管机构模式,以及其对创新持开放态度的姿态,有助于企业较早建立起独立的市场地位。但对于希望以高销量、常规型作物保护产品广泛覆盖欧洲市场的企业而言,通常还是应优先选择欧盟路径:一次活性物质批准,加上覆盖多个成员国的产品授权,所带来的市场准入范围,远远超过一份独立的英国(GB)申报——后者完全无法为进入欧盟提供任何途径。预算有限的企业还应把英国 REACH 单独纳入考量:如果产品或其成分属于该法规适用范围,除欧盟 REACH 之外,还需承担独立的登记义务,这可能会带来不小的额外成本。
在欧盟与独联体之间如何取舍,Forwise 则从根本上拒绝把它当成一道非此即彼的单选题,而是将两者视为一组能够分散商业风险的互补市场。独联体市场通常所需投入更少、耗时更短,因此能更快开始产生收益;欧盟则是一场更长期的博弈,但能带来更高的利润率和更强的长期稳定性。对于预算紧张、希望先在欧盟″试水″的企业,Forwise 给出的入门路径比一份全新活性物质的完整申报要轻得多:从活性物质的技术等效性认定入手,加上在中区或南区选定国家开展的第 34 条(″me-too″,即跟随注册)产品登记。
结语
把两份采访放在一起读,会发现它们从两个不同方向,指向了同一个提醒:不要假设这些体系可以相互替代,也不要预期其中任何一个会比预想中更快、更省钱。英国、欧盟与独联体地区,各自青睐不同类型的产品,需要不同的预算规划方式,也越来越需要各自独立的监管策略。正如 Forwise 所言,登记本身从来不是目的,而是产品商业化战略的一部分——市场的选择,也理应据此而定。
该文章首次发表于《2026实验及法规公司手册》。
AgroPages世界农化网 独家稿件,转载请注明版权!