大农化网报道: EPPO 抗性案例数据库显示,抗性压力集中在少数作用机制和少数病虫草—作物体系,但 SDHI、双酰胺等较新化学类别也已留下记录;产品组合与抗性管理,正在比″再多一个分子″更能决定产品的生命周期
欧洲及地中海植物保护组织(EPPO)抗性案例数据库的最新导出文件(2026 年 10 月 15 日)共收录 1,391 条记录,涉及 39 个国家和地区、247 个有害生物名称(作者按学名规范后)。数据显示,抗性记录高度集中于少数作用机制;更值得产业关注的是,同一靶标正在叠加对多个作用机制的抗性,且记录已延伸到 SDHI、双酰胺类等较新的化学类别。对农药企业而言,竞争重心可能正从″再增加一个有效成分″,转向″让一组作用机制用得更久″。
这份数据能说明什么
首先必须说明,EPPO 数据库是区域性数据库,而非全球数据库。39 个国家和地区中,欧洲占绝大多数,另有以色列、土耳其、约旦,北非的阿尔及利亚、摩洛哥、突尼斯(共 6 条记录),以及俄罗斯和哈萨克斯坦(共 4 条记录)。美洲、撒哈拉以南非洲、亚洲大部和大洋洲几乎没有收录,因此本文无法就这些地区作出判断,也不能据此得出″欧洲抗性更严重″的结论。
其次是统计口径。1,391 条是″记录″,每条对应一个国家、靶标和作用机制的组合,有时还按作物拆分——例如法国的同一种抗性在向日葵和大豆上各列一条。将国家、靶标和作用机制合并去重后为 1,127 个组合;去掉国家维度,则是 511 个″靶标—作用机制″组合。记录数既不等于独立的抗性事件数,也不代表田间发生范围。此外,约一半记录(690 条)引用了公认数据库,其中 334 条除草剂记录链接到国际抗除草剂杂草数据库(weedscience.org),这说明除草剂数据中有相当部分来自对既有数据库的收录。
缺失值同样不容忽视:294 条记录没有首次发现年份(占 21%,其中杀菌剂 236 条,占该类的 44%);559 条没有抗性机制信息(40%);525 条″田间影响″标注为 Unknown。下文所有比例均只基于已知值计算,并会注明已知样本量。
两大类各占约四成,近年记录仍在增加
在 1,391 条记录中,除草剂 543 条(39.0%)、杀菌剂 540 条(38.8%)、杀虫剂 254 条(18.3%)、杀螨剂 54 条(3.9%);杀虫剂和杀螨剂同属 IRAC 体系,合计 308 条(22.1%)。从覆盖面看,除草剂记录涉及 33 个国家和地区、112 个靶标名称,杀菌剂为 30 个、82 个,杀虫剂和杀螨剂为 19 个、53 个。
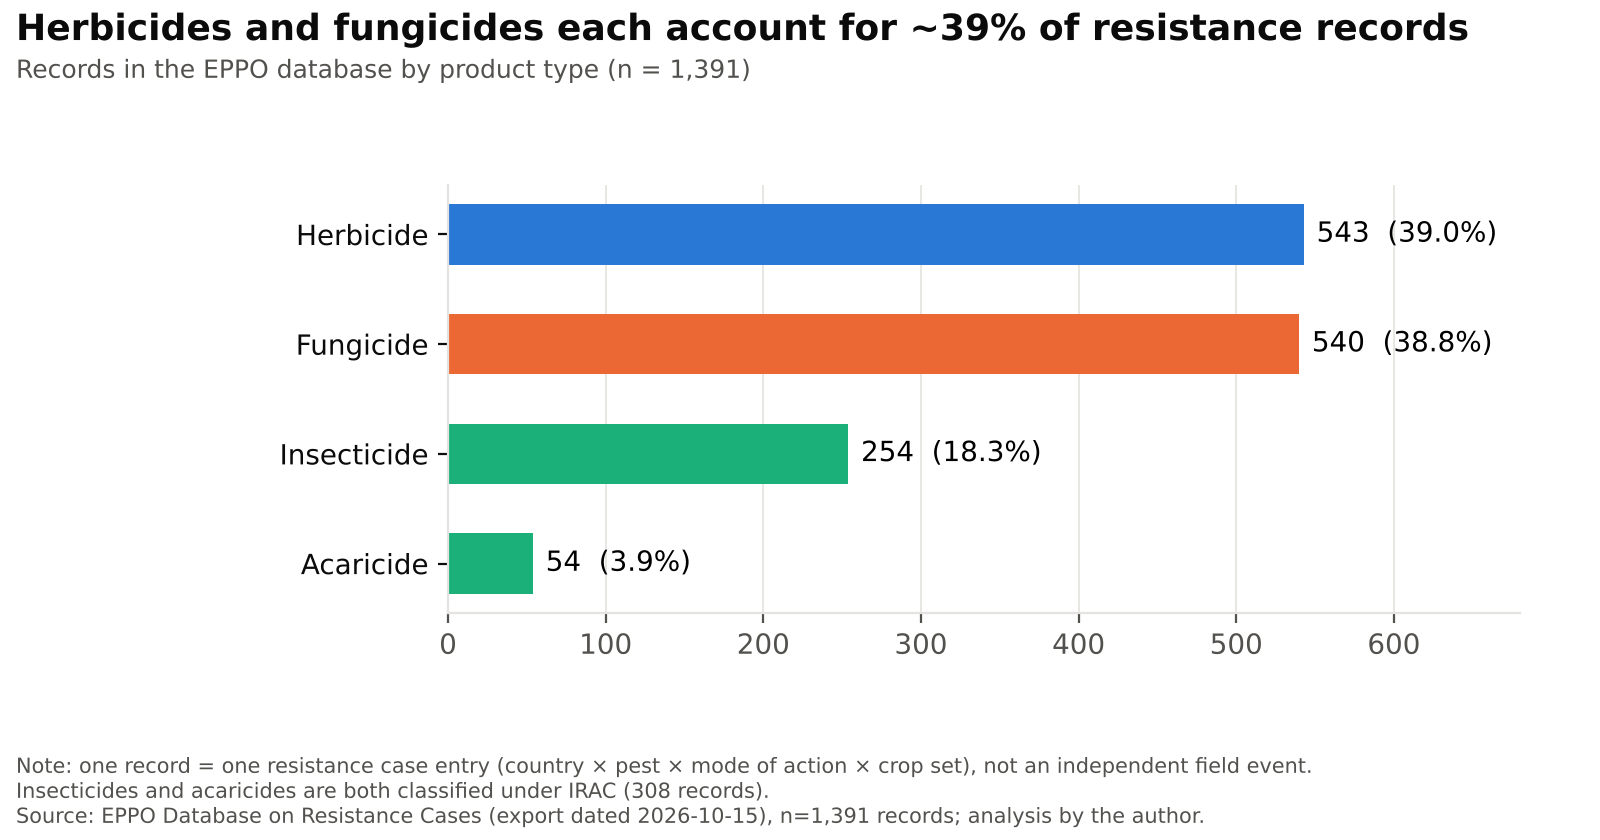
图 1|全球抗性记录的农药类型构成
有首次发现年份的 1,097 条记录跨度为 1951 年至 2026 年。以五年为一段,2005—2009 年、2010—2014 年、2015—2019 年分别为 188 条、183 条和 201 条,2020—2024 年为 123 条,但后者受报告滞后影响,数字很可能偏低。2020 年及以后首次发现的记录共 124 条,覆盖 20 个国家,其中西班牙 31 条、希腊 14 条、意大利和法国各 10 条;按本文的区域划分,南欧占 64 条(52%)。需要强调,首次发现年份反映的是案例被记录的时间,而非抗性实际发生的时间,不能直接解读为抗性问题″在加速″或″在缓和″。
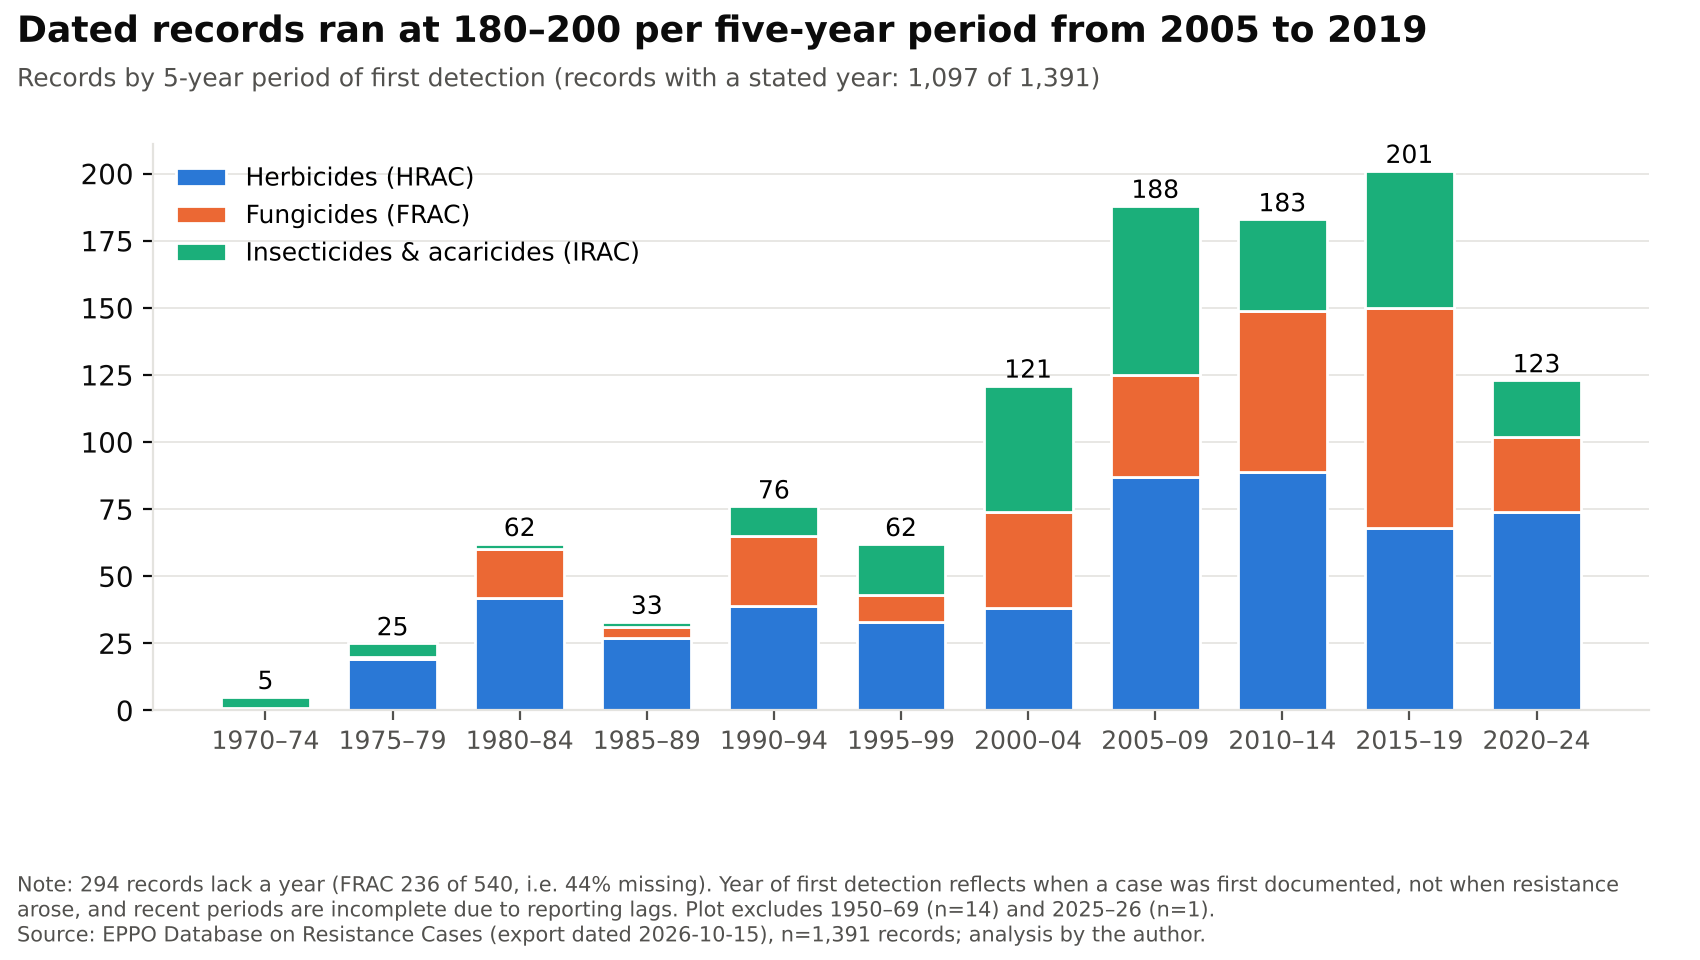
图 2|按首次发现年份划分的抗性记录(五年段)
三类产品,三种压力形态
除草剂的抗性高度集中于四个作用机制:ALS 抑制剂(HRAC 2)222 条、PSII 抑制剂(HRAC 5)125 条、ACCase 抑制剂(HRAC 1)101 条、EPSPS 抑制剂(草甘膦,HRAC 9)44 条,合计 492 条,占除草剂记录的 90.6%。其中 ALS 单项就占 40.9%,涉及 30 个国家和 69 个杂草名称。时间结构差异明显:PSII 记录中有年份的约三分之二在 1990 年前,属于″老问题″;ALS 记录首次发现年份的中位数为 2011 年;EPSPS 为 2019 年,是较新的增长点。在已知机制的记录中,ACCase(56 条)有 57% 涉及非靶标位点抗性(NTSR,含″TSR 与 NTSR 并存″),EPSPS(26 条)为 62%,ALS(135 条)为 40%,说明这些机制并不只是单一靶标突变问题。涉及记录最多的杂草依次是看麦娘(Alopecurus myosuroides,42 条,13 国)、硬直黑麦草(Lolium rigidum,34 条,9 国)、阿披拉草(Apera spica-venti,30 条,10 国)、稗(Echinochloa crus-galli,27 条,10 国)。在 112 个靶标名称中,有 18 个被记录对 3 个及以上作用机制代码产生抗性;飞蓬属的 Erigeron bonariensis 涉及 7 个,硬直黑麦草涉及 6 个。从作物看,谷物(小麦、大麦)相关标签最多,玉米(75)、水稻(40)和橄榄(29)也较突出。
杀菌剂方面,QoI(FRAC 11)174 条、MBC/β-微管蛋白(FRAC 1)84 条、SDHI(FRAC 7)72 条、DMI(FRAC 3)52 条,合计占杀菌剂记录的 70.7%。QoI 涉及 28 个国家、27 种病原菌,已知机制的 157 条记录中 154 条为靶标位点抗性,且以细胞色素 b 基因的 G143A 突变最为常见。但一个有意思的细节是:QoI 在已标注田间影响的 169 条记录中,″严重影响″只有 36 条(21%),另有 120 条为″影响轻微″或″无影响″,广泛分布并不等于处处失效。相比之下,MBC 的 84 条记录涉及 42 种病原,已标注影响的 75 条中 59 条为严重。SDHI 的时间结构最值得关注:68 条有年份的记录中 43 条(63%)出现在 2015 年及以后,中位年份为 2016 年,明显晚于 QoI(2010 年)和 DMI(2009 年)。DMI 的抗性机制更偏多基因,已知的 37 条记录中 14 条(38%)涉及 NTSR,而 QoI 和 SDHI 几乎全是靶标位点抗性。整个杀菌剂类别中,已知机制的 371 条记录里靶标位点抗性占 90.8%。涉及记录最多的病原菌是灰葡萄孢(Botrytis cinerea,103 条,11 个作用机制代码)、葡萄霜霉(Plasmopara viticola,43 条,10 个)、小麦叶枯病菌(Zymoseptoria tritici,40 条,20 国)和甜菜褐斑病菌(Cercospora beticola,27 条,18 国)。24 个病原(共 82 个)被记录对 3 个及以上作用机制代码有抗性。
杀虫剂和杀螨剂的压力主要落在神经靶标上:钠离子通道调节剂(IRAC 3A,主要是拟除虫菊酯)104 条,占 IRAC 记录的 33.8%,涉及 18 个国家、40 种害虫;有机磷(1B)46 条,氨基甲酸酯(1A)30 条,新烟碱类等 nAChR 竞争性调节剂(4A)24 条。与杀菌剂相比,杀虫剂的机制更为多元:已知机制的 193 条记录中,靶标位点抗性占 51.8%,单纯 NTSR 占 30.1%,TSR 与 NTSR 并存占 18.1%,即近一半涉及代谢或其他非靶标机制,而杀菌剂这一比例仅为 9.2%。涉及记录最多的害虫是二斑叶螨(Tetranychus urticae,49 条,14 个作用机制代码)、桃蚜(Myzus persicae,44 条,11 国)、棉蚜(Aphis gossypii,27 条)和烟粉虱(Bemisia tabaci,22 条,10 个代码但仅 4 国)。53 种害虫中有 18 种(34%)被记录对 3 个及以上机制代码有抗性,是三类产品中比例最高的。
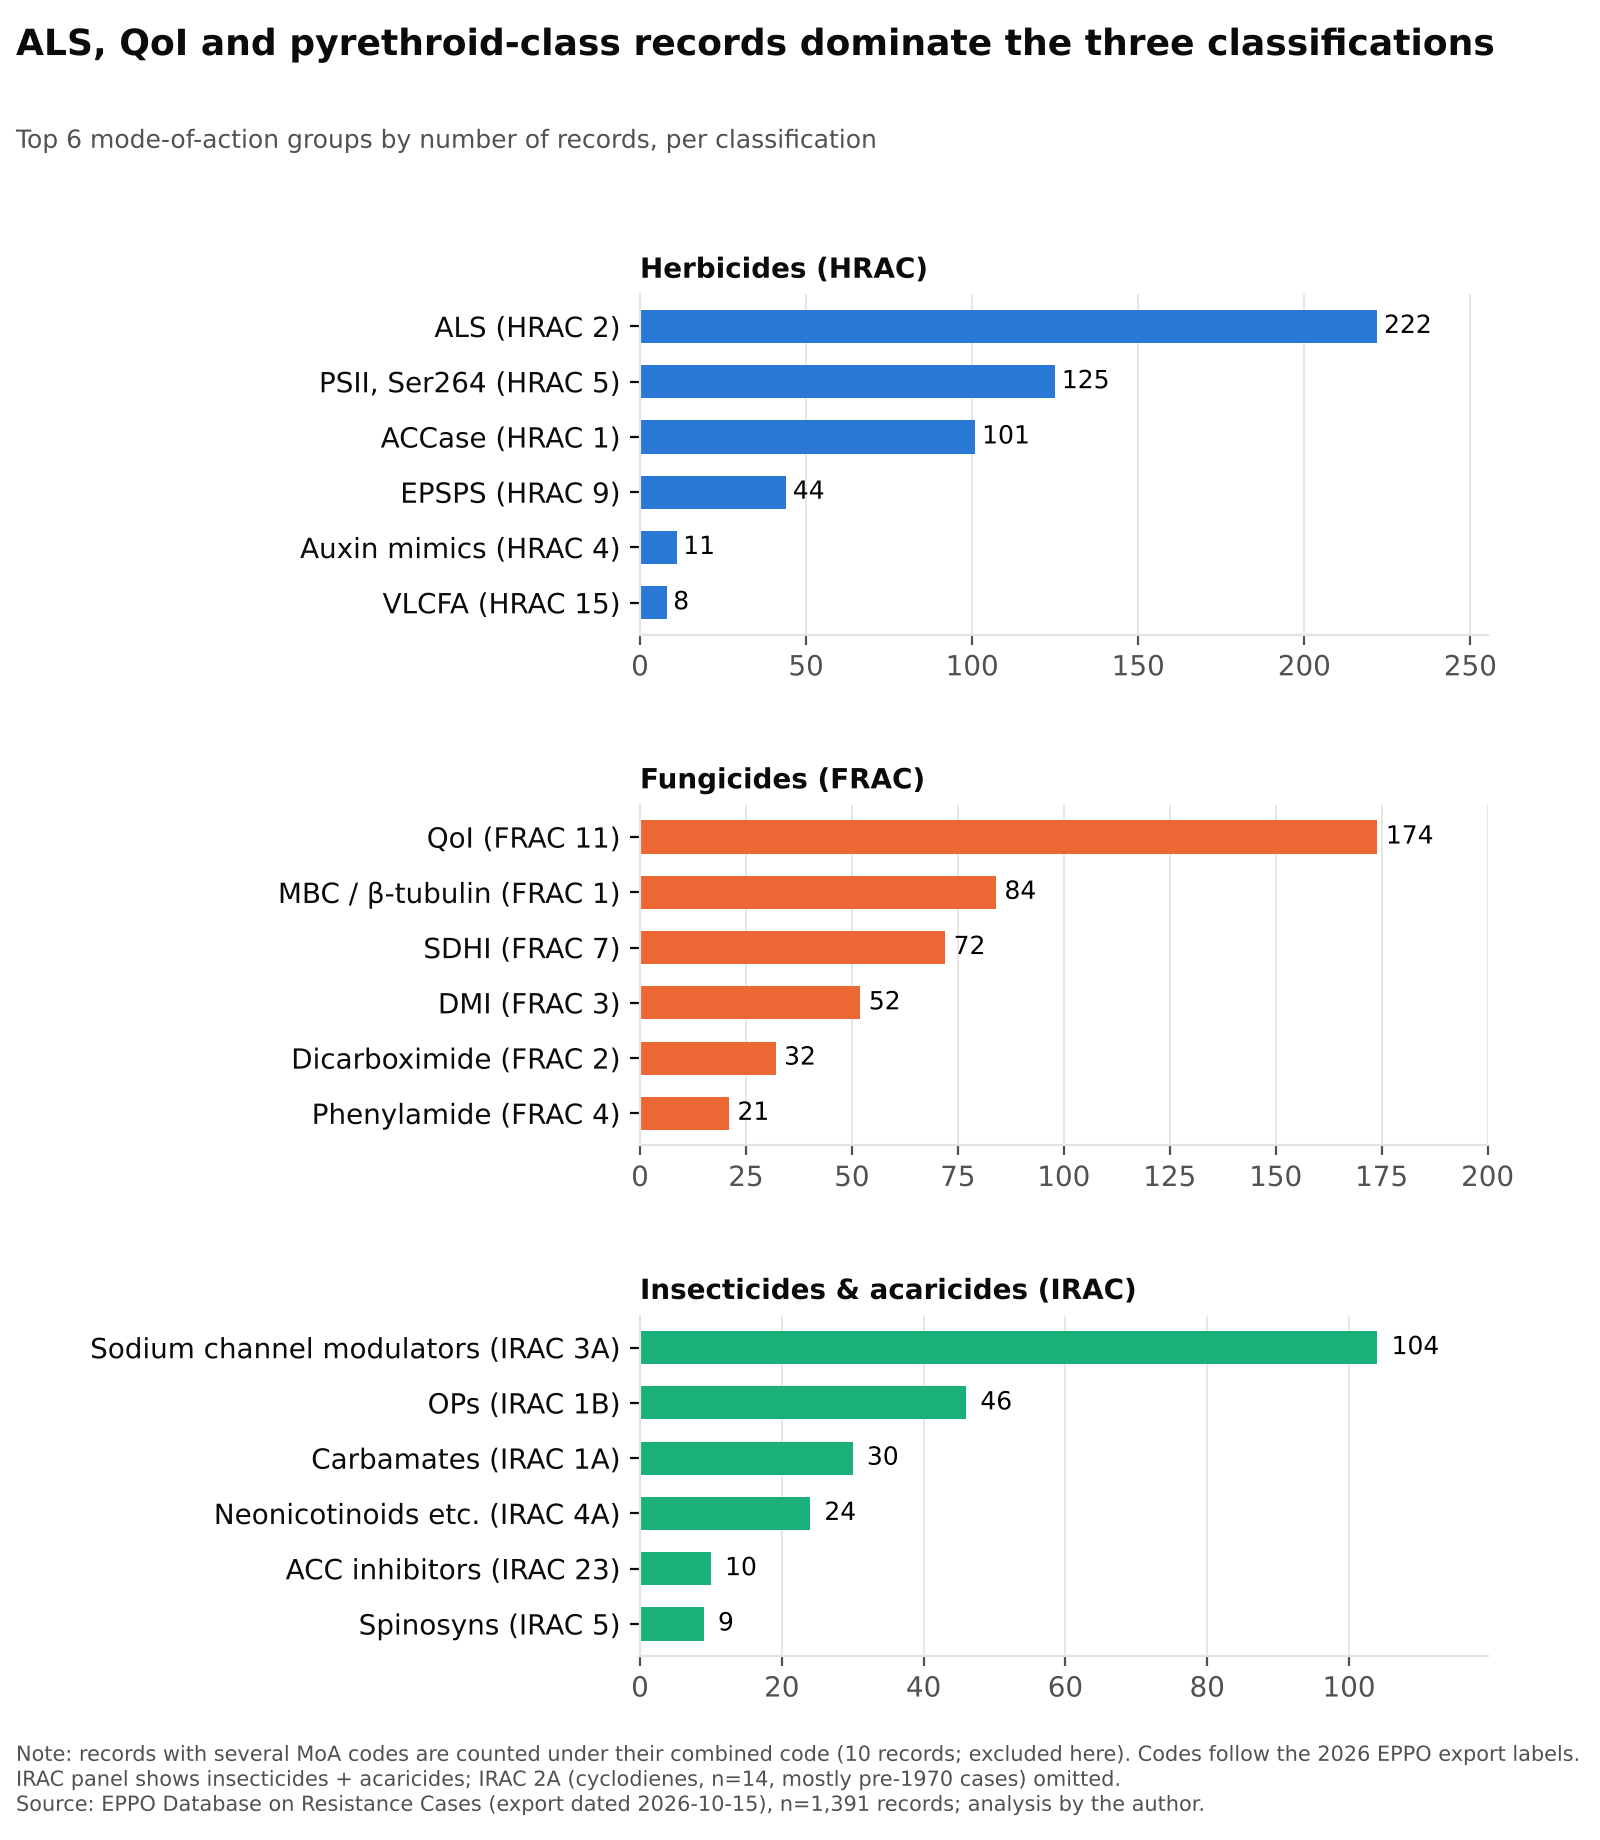
图 3|各类别主要作用机制的抗性记录
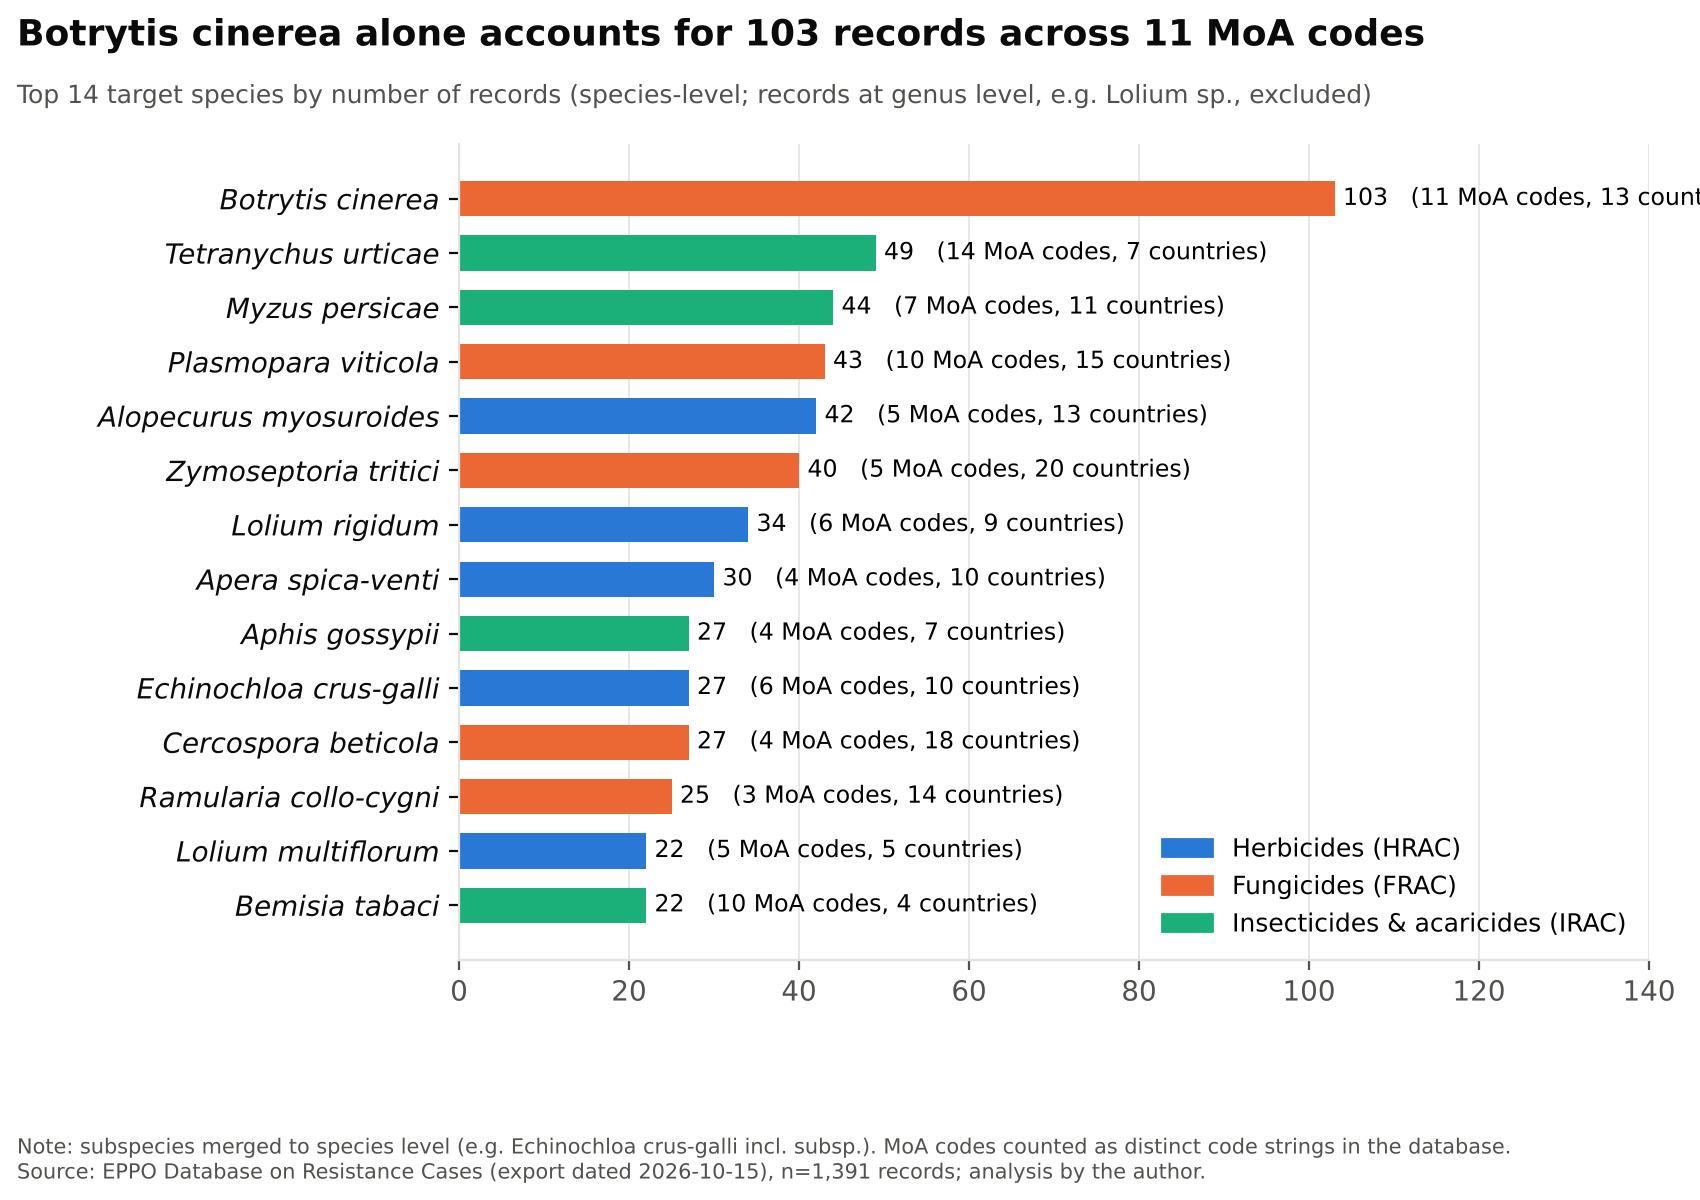
图 4|主要抗性靶标生物及其记录数量
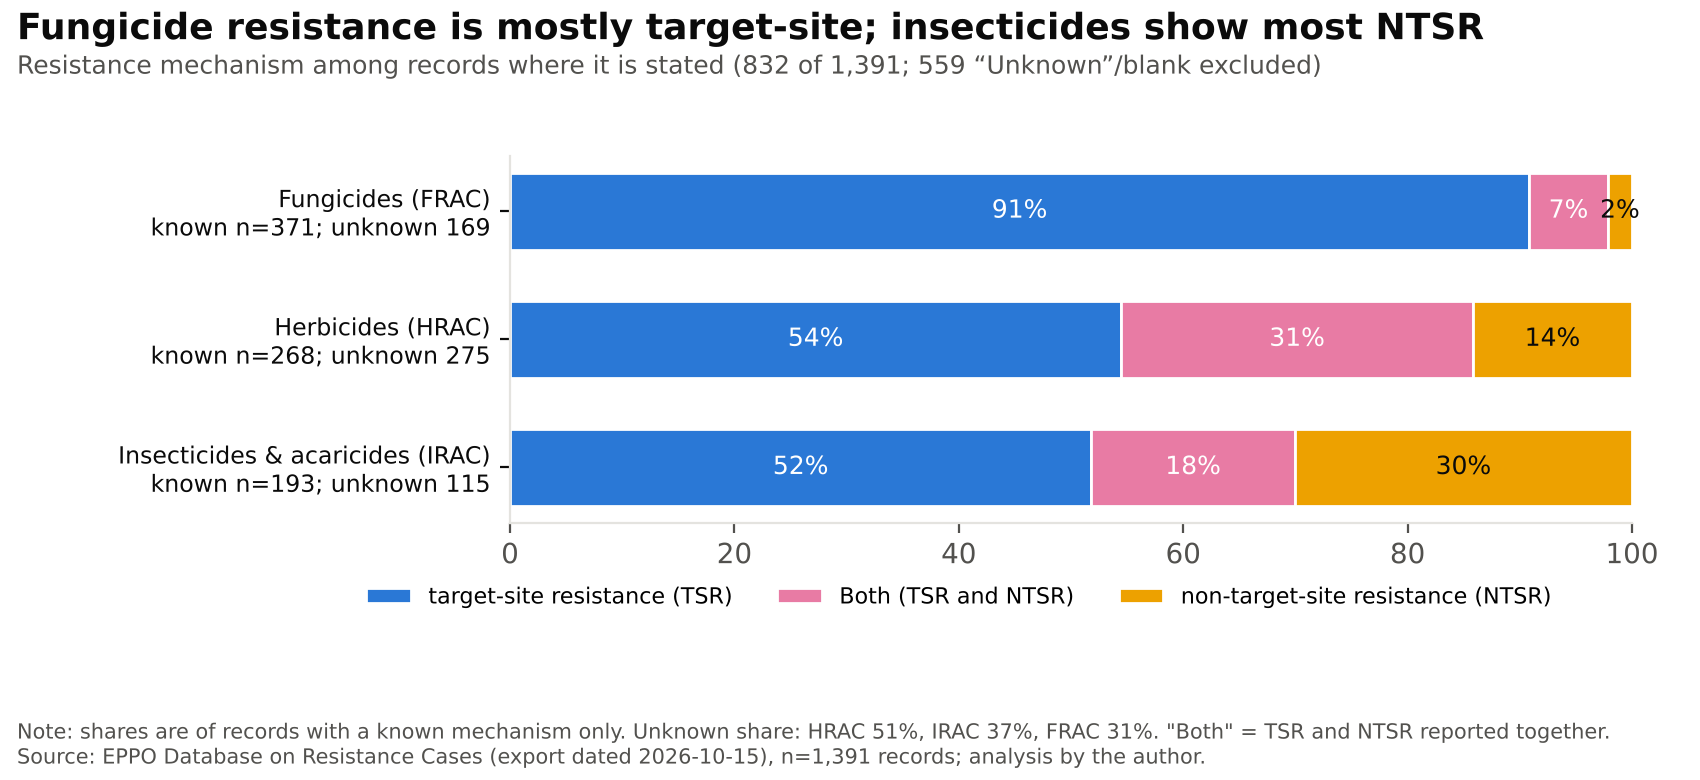
图 5|已知抗性机制的构成
地理分布:记录集中在西欧和南欧,但″多″不等于″重″
按本文的区域划分,西欧 687 条(49.4%)、南欧 434 条(31.2%)、北欧 106 条(7.6%)、中东和土耳其 87 条(6.3%)、中东欧 67 条(4.8%)、北非 6 条、俄罗斯和中亚 4 条。国家层面,法国(281 条)、英国(194 条)、西班牙(139 条)、希腊(131 条)、意大利(106 条)、德国(96 条)居前,前四国合计占 53.6%,前六国占 68.1%。这一排序更多反映监测网络、研究投入和数据提交能力,而不是各国抗性的实际严重程度。
不过,在不同产品类别上,各国呈现出明显的″专长″。英国的 131 条杀菌剂记录占该类别的 24.3%,是其全部记录的 67.5%;法国和希腊各有 78 条 IRAC 记录,各占该类别的 25.3%,而希腊的 IRAC 记录中有 31 条为杀螨剂;以色列的 48 条记录全部是除草剂。在作用机制层面,法国的 ALS 记录最多(44 条),英国的 MBC 记录最多(47 条),西班牙的 EPSPS 记录最多(21 条,占 EPSPS 记录的近一半)。
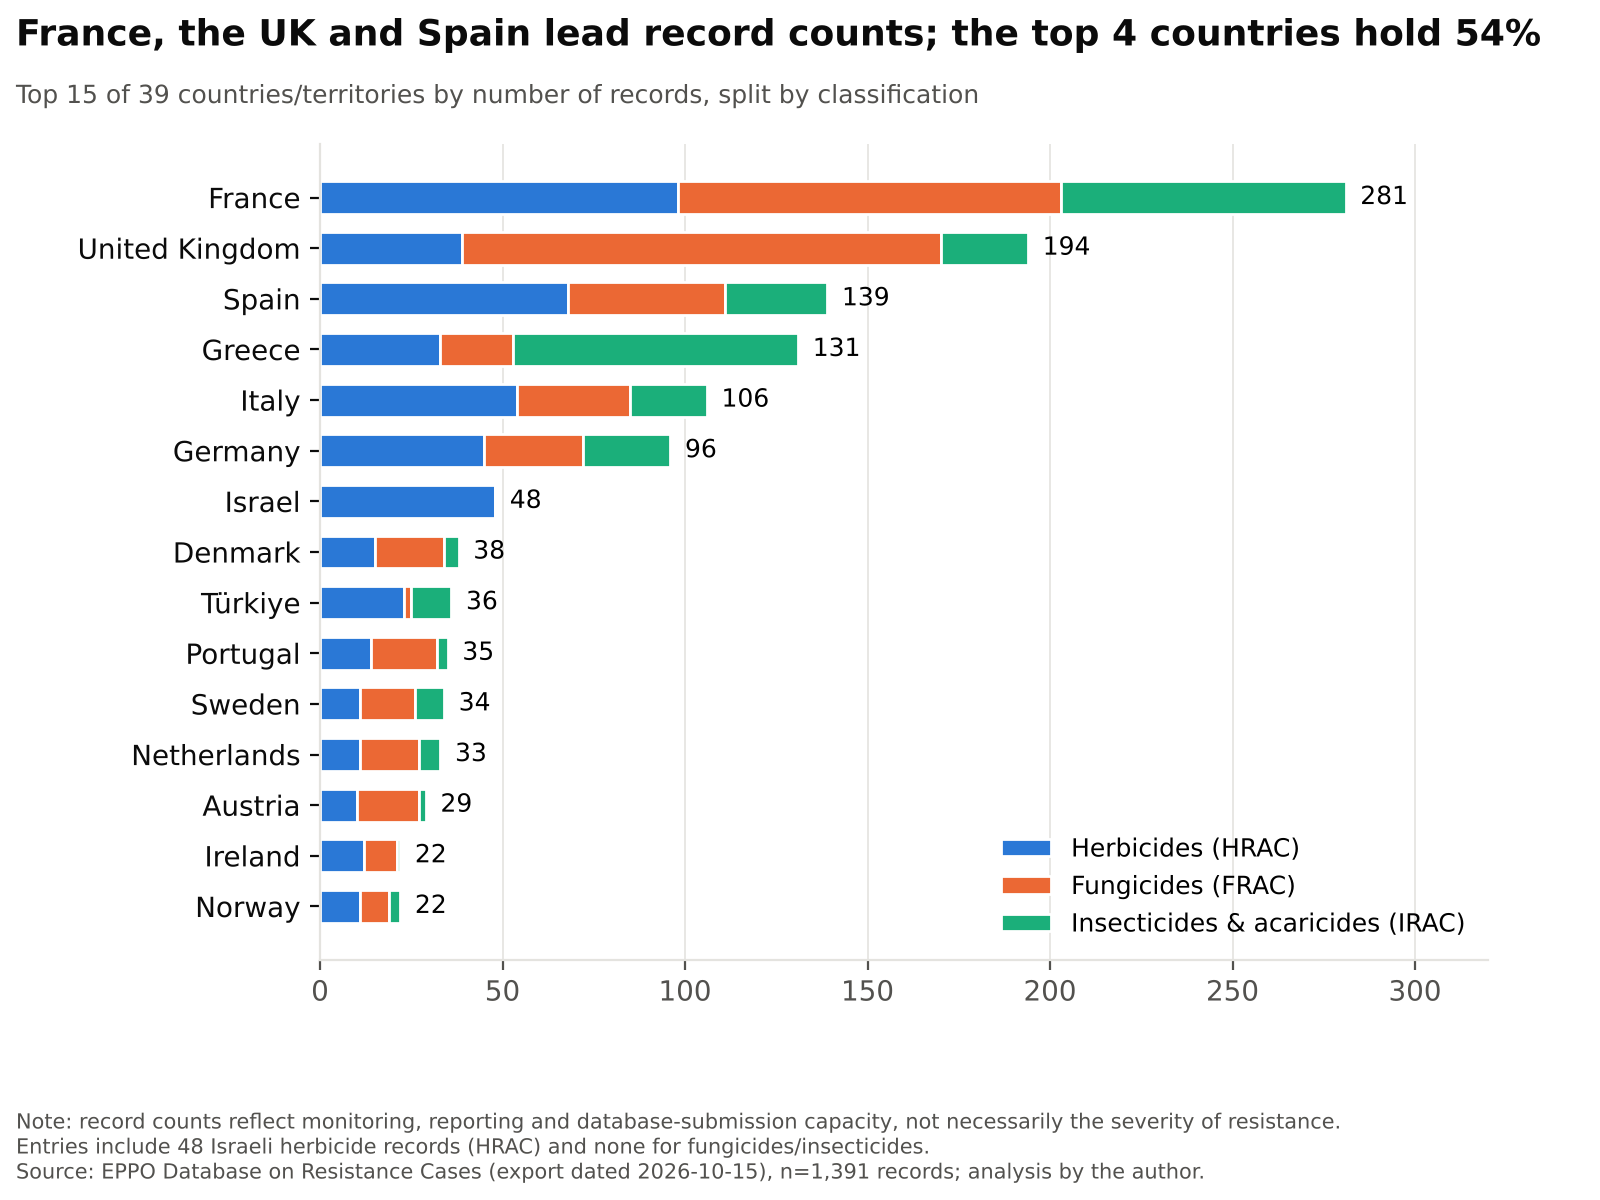
图 6|抗性记录的国家分布(前 15 位)
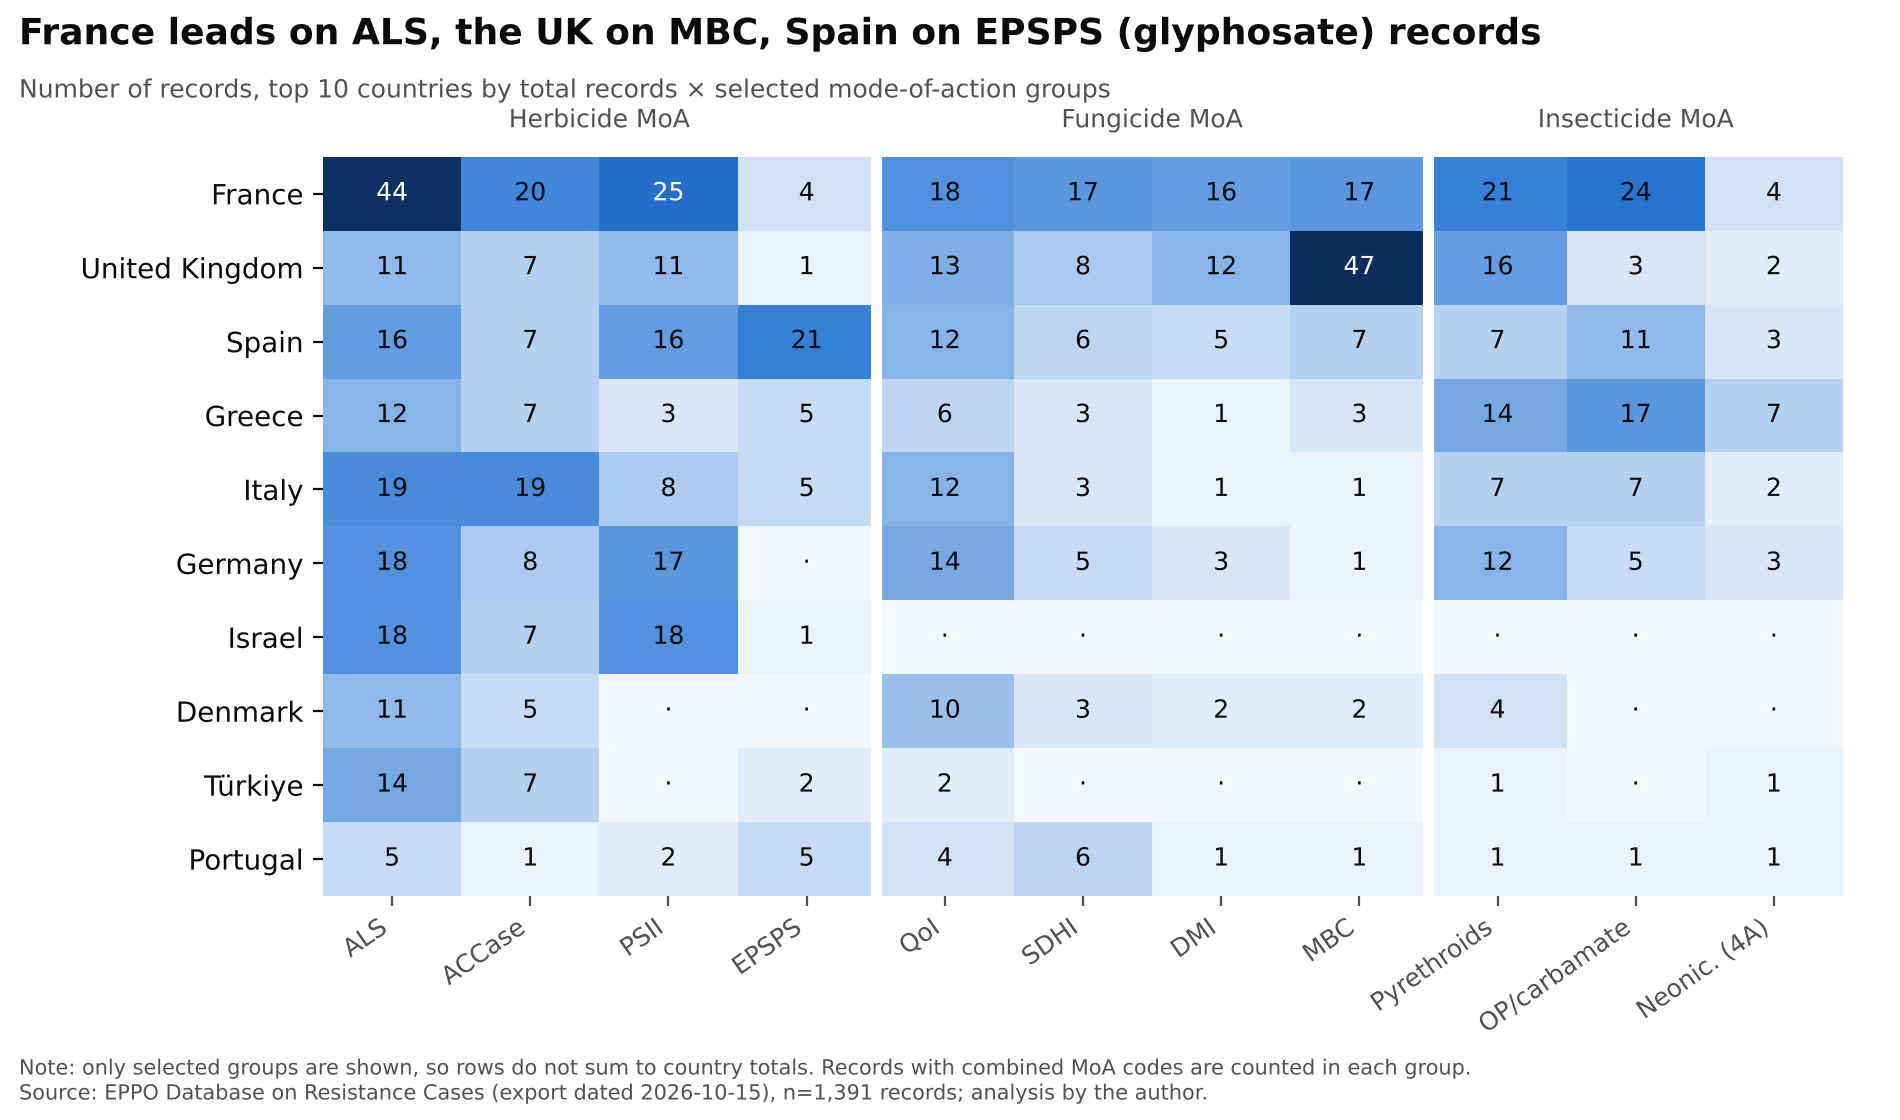
图 7|国家 × 作用机制矩阵
在扩散特征上,数据库只能提供有限信息。247 个靶标名称中,有 70 个(28%)在 3 个及以上国家被记录,其中小麦叶枯病菌 20 国、甜菜褐斑病菌 18 国、葡萄霜霉 15 国、藜(Chenopodium album)14 国、柱隔孢(Ramularia collo-cygni)14 国、看麦娘 13 国、灰葡萄孢 13 国。但各国提交时间不一,首次发现年份的先后无法还原传播路径。较清晰的一点是区域边界在外延:北非仅有的 6 条记录都是 2023—2024 年首次发现的硬直黑麦草对 ALS 和 ACCase 抑制剂的抗性。这更可能意味着监测与数据录入刚刚覆盖到该区域,而不是此前不存在问题。
产业观察:抗性如何改变产品竞争
需要先区分事实与判断。数据库直接支持的事实有三点:其一,抗性记录集中于少数作用机制,ALS、QoI、拟除虫菊酯各自是所在类别记录最多的机制;其二,同一靶标叠加多机制抗性并不少见,杀菌剂和杀虫剂中约三成靶标涉及 3 个及以上机制代码;其三,较新的化学类别(SDHI、EPSPS 近年记录、双酰胺、OSBPI)已有记录。以下关于市场的推论,则属于基于这些事实的行业判断,数据库本身并不包含销量或价格信息。
第一,传统有效成分未必″退出″,更可能″换位″。QoI 记录最多,但严重影响仅占已标注记录的 21%;MBC 则有近八成为严重。这提示抗性对产品的影响因病原、作物和使用方式而异。一个合理的判断是:许多老有效成分会从″主力″转为″混配组分″或″特定场景用药″,其需求受到的不只是抗性冲击,还有施药次数限制和轮换要求。因此,抗性越严重市场越大的简单结论并不成立:抗性既可能带来混配和轮换需求,也可能直接压缩某个机制的可用空间,增加防治成本,甚至促使使用限制出台。
第二,多作用机制组合的价值上升,但并非自动成立。数据显示,杀菌剂和杀虫剂中分别有 29%(24/82)和 34%(18/53)的靶标记录了 3 个及以上机制代码。当靶标已对多个机制产生抗性,组合产品的关键在于伙伴成分对当地种群仍然有效;否则混剂实际上只剩单一机制发挥作用。因此产品价值更可能体现在″有效的多机制搭配加区域性适配″,而不是简单增加成分数量。
第三,新作用机制的研发价值进一步凸显,但商业回报取决于管理。SDHI 记录的 63% 出现在 2015 年之后,双酰胺类的全部记录也较新,说明新作用机制进入高压使用体系后可能较快出现记录。这一判断的前提是数据库不含上市时间,无法量化间隔。对企业而言,启示不是放弃新机制,而是在上市之初就配套监测基线、使用次数限制和轮换指引(可参考 FRAC、IRAC、HRAC 的指南),延长产品生命周期。
第四,生物与非化学手段获得补位空间,但自身也需要抗性管理。数据库的记录主要集中于化学农药,生物类仅有零星记录:苹果蠹蛾颗粒体病毒(CpGV,IRAC 31)有 4 条,其中法国 2007 年记录了 M 分离株的抗性,2020 年记录了 R5 和 V15 分离株的抗性(V15 的抗性系数为″高″),捷克 2009 年的记录则认为与病毒 DNA 受阻有关。这说明生物产品并非″免疫″,同样需要轮换和分离株管理。判断是:生物产品更可能作为轮换伙伴和综合防控的一部分获得空间,而非全面替代,其增长取决于效果稳定性和成本。
第五,对产品布局和登记推广的启示。记录集中的南欧多年生作物、温室蔬菜和西欧谷物体系,是抗性管理型产品最先受到检验的市场;北非、东欧等记录刚刚出现的区域,则可能是下一批需要提前布局的地方。此外,在登记和推广环节,抗性管理说明、区域性轮换建议和田间监测服务(如突变检测),正在成为产品差异化的一部分。这同样是判断,而非数据库结论。
结语
EPPO 数据库既不能告诉我们全球有多少抗性事件,也不能告诉我们某个有效成分的市场会增长还是萎缩。但它清楚地显示:抗性压力集中、叠加且仍在向较新的化学类别延伸。对全球植保产业而言,抗性管理不再只是技术部门的课题,而是影响产品组合、登记策略和区域布局的长期变量。哪家企业能把作用机制组合、监测体系和使用指引整合为一套完整方案,哪家企业就更可能在下一轮竞争中占据主动。
AgroPages世界农化网 独家稿件,转载请注明版权!