大农化网报道: 生物制剂正在从农化巨头的″补充产品线″,变成需要系统经营的一块业务。近一年,先正达、科迪华、富美实、巴斯夫和UPL在新品上市、技术合作、收购投资和产能建设上动作密集,这些动作看似分散,实则指向同一个问题:如何把实验室里的好技术,变成农民愿意重复购买的产品。这要求产品、技术来源、产能与验证、登记与渠道四个环节同时到位。本文沿这条主线梳理五家公司的布局,再回头判断竞争格局的走向。
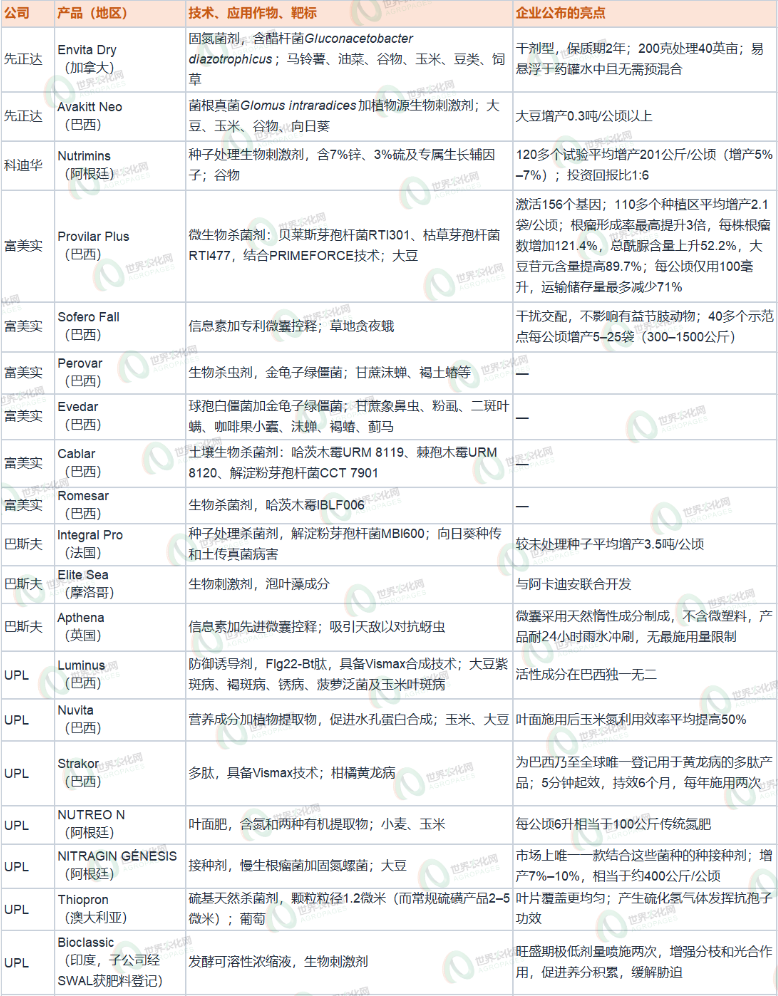
本文基于AgroPages世界农化网报道及企业公告整理,文中功效数据等产品介绍除特别说明外均为企业自行公布;新登/上市产品信息见文末附表。
产品:新品押注大田作物,卖点从″有效″转向″好用″
生物制剂过去多用于果蔬等高价值作物,而近一年各家公布的新品,目标作物明显转向大豆、玉米、小麦、水稻等大田作物,首发市场则集中在巴西等拉美国家。
拉美大田:用增产数据竞争
富美实在巴西集中推出Provilar Plus、Sofero Fall等产品;UPL在巴西和阿根廷推出Luminus、Nuvita、NUTREO N和NITRAGIN GÉNESIS;先正达的Avakitt Neo、科迪华旗下世多乐的Nutrimins也分别在巴西、阿根廷落地。各家披露的田间数据都落在增产上:
-
Nutrimins(科迪华旗下世多乐,阿根廷,谷物种子处理):120多个田间试验平均较对照增产201公斤/公顷,公司公布的投资回报比为1:6。
-
Provilar Plus(富美实,巴西,大豆杀菌剂):2025/26年度在110多个商业化和实验性种植区,较常规化学和生物程序平均每公顷增产2.1袋。
-
Sofero Fall(富美实,巴西,信息素):2024–2025种植季在40多个示范点与种植者现有方案结合使用,每公顷增产5–25袋(300–1500公斤)。
-
NITRAGIN GÉNESIS(UPL,阿根廷,大豆接种剂):UPL称可增产7%–10%,约合每公顷400公斤。
-
Avakitt Neo(先正达,巴西,菌根):巴西田间试验显示大豆每公顷增产0.3吨以上。
使用体验:剂型、用量和起效速度成为差异化点
除了增产数字,各家还在使用体验上做文章。这些指标针对的,正是农户对生物制剂″效果不稳定、使用麻烦、储存困难″的顾虑:
-
剂型与保质期:先正达在加拿大推出的固氮菌剂Envita Dry为干剂型,保质期两年,200克可处理40英亩,易悬浮于药罐水中,无需预混合,并附有制造商Azotic的功效保证。
-
低用量:Provilar Plus每公顷仅需100毫升,单位处理面积所需的运输和储存量最多减少71%。
-
施用表现:UPL的Strakor施用5分钟后起效,持效期长达6个月,每年施用两次;Thiopron的颗粒粒径仅1.2微米,小于常规硫磺产品的2–5微米,在葡萄叶片上覆盖更均匀;富美实的Sofero Fall和巴斯夫的Apthena借助微囊技术控释,延长田间药效。
谁能把生物制剂做得像化学农药一样稳定、便捷、可预测,谁就更容易赢得渠道和农户的信任。
特色作物与其他市场
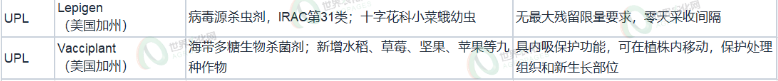
大田作物之外,各家也在其他作物和区域落子。UPL在美国加州获得病毒源杀虫剂Lepigen的登记(用于十字花科小菜蛾幼虫,零天采收间隔,属IRAC第31类作用机理),并将海带多糖杀菌剂Vacciplant的标签扩展到九种新作物;在澳大利亚推出葡萄用硫基杀菌剂Thiopron;在印度通过子公司SWAL获得生物刺激剂Bioclassic的肥料登记。富美实推出Calezar、Romesar等产品。巴斯夫的Integral Pro在法国获得向日葵登记,用于预防种传和土传真菌病害。
在途管线:EXORT与Goltrevo
有两项重要技术已经公布,但尚未上市。先正达的EXORT基于天然微小RNA——植物体内调节基因表达的一类小分子RNA,以极低剂量施于叶片,与植物自身信号协同,调节生长发育及对环境变化的响应。先正达称该技术已在水稻、大豆、玉米、棉花及果蔬上经多年多地验证,增产效果稳定;首个产品计划于2027年上市,其后数年内推广到约20个国家。微小RNA的发现获得2024年诺贝尔生理学或医学奖,为这条路线增添了科学背书,但商业化表现仍有待2027年之后检验。
科迪华公布其首个生物杀虫剂Goltrevo,基于球孢白僵菌203菌株,针对玉米叶蝉、粉虱、蚜虫等刺吸式害虫以及部分咀嚼式害虫,覆盖玉米、大豆、甘蔗、牧草和果蔬等作物。该产品预计最早2027年在拉美开售。
合作与收购:用外部创新补管线
生物制剂技术路线分散、研发周期长,巨头较少完全自研,更多是通过独家经销、联合开发、参股和收购补充管线。近一年的交易大致有三种打法。
先正达:以独家协议按区域部署
先正达是近一年报道中合作最密集的一家。六项协议覆盖信息素、生物杀菌剂、菌根、植物源产品等方向,几乎每一项都对应一块明确的区域或作物市场:
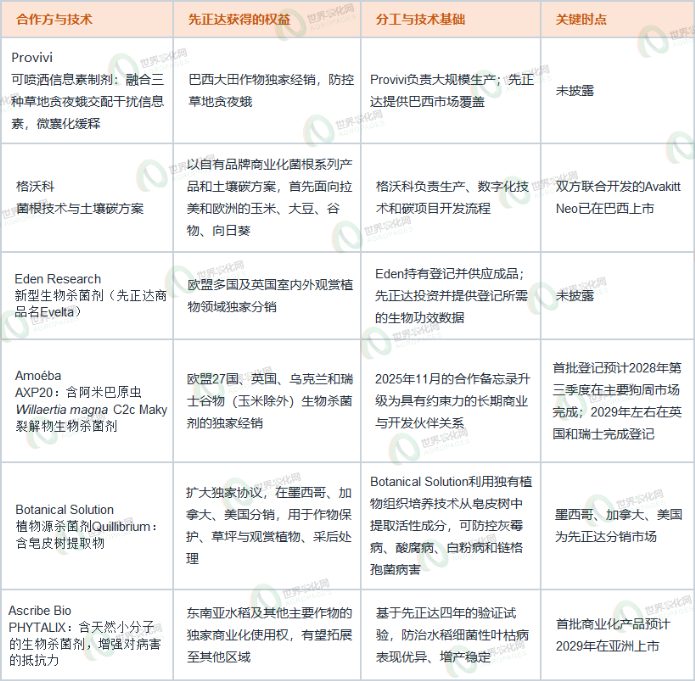
从分工看,先正达提供的主要是市场覆盖、渠道和田间验证,而生产、登记或核心技术则多留在伙伴一方。这是一种相对轻资产的扩张方式。
另一个值得留意的细节是,巴西草地贪夜蛾的信息素防控已有两家巨头同时发力:先正达借Provivi的制剂切入,富美实则以Sofero Fall布局。
科迪华与UPL:联合研发与联合推出
科迪华与Ascribe Bio签署多年合作,评估蛔甙(ascaroside)技术能否保护幼苗免受早期真菌病害。该技术目前以叶面喷施产品PHYTALIX商业化,新合作则尝试把它直接用于种子,保护发芽种子免受土传病原菌侵袭,帮助幼苗长出更强的根系。Ascribe主导实验室研究和早期田间试验,科迪华提供制剂、种子处理和关键种植区农艺检测能力。同一家初创公司同时与先正达、科迪华合作,前者聚焦叶面产品在亚洲水稻等作物上的商业化,后者探索种子处理这一新用途,这一新技术值得关注。
UPL的新品则不少来自联合推出:NITRAGIN GÉNESIS与诺和新元联手,据悉是市场上唯一结合慢生根瘤菌和固氮螺菌的即用型接种剂;Strakor与Elemental Enzymes联合推出,采用Vismax肽技术,据悉这是巴西乃至全球唯一登记用于治理柑橘黄龙病的多肽产品。
收购与参股:从合作走向资产和技术控制
与产品合作相比,收购和参股更能反映巨头对生物制剂长期价值的判断。
巴斯夫与私募股权公司Paine Schwartz Partners及其他股东达成协议,收购害虫生物防治企业AgBiTech,全面接管其产品组合、知识产权、生产运营、研发设施和人员。AgBiTech成立于2000年,率先利用核型多角体病毒技术开发含天然病毒的虫害防治方案,业务覆盖巴西、美国和澳大利亚,服务大豆、玉米、棉花及特种作物种植者。Kynetec数据显示,它在巴西玉米、大豆、棉花生物农药市场的份额从2020–21年度的42%升至2021–22年度的49%;2025年的一项研究称,其在巴西玉米毛虫生物防治市场的占有率是第二名的5倍。巴西是生物防治增长最快的市场之一,此次收购是巴斯夫巩固综合解决方案提供商地位的关键一步。
UPL日本分公司则收购了日本生物刺激剂与肥料企业PhytoChrome的部分股权。双方自2023年10月起就是战略合作伙伴,此次入股进一步强化了UPL在天然植保业务NPP(Natural Plant Protection)生物解决方案上的布局。两家公司整合NPP的GA142技术、味之素的氨基酸成果和PhytoChrome的创新技术,开发出″Impact系列″,应对高温、干旱、盐碱化、低温和土壤酸化等多重胁迫。
两笔交易性质不同:巴斯夫收购AgBiTech属于″补强型收购″,直接获得巴西毛虫生物防治的领先份额和病毒技术平台;UPL入股PhytoChrome更偏″技术卡位″,在已有合作基础上锁定日本的生物刺激剂技术和产品线。但方向一致,都是从代理、合作走向对资产和技术的控制,市场集中度有望进一步提升。
产能与验证:能否放量,取决于″造得出、证得明″
生物制剂要从实验室走向大田,生产规模、批次稳定性和成本控制是绕不开的门槛,功效能否被清晰验证,则决定了登记进度和农户的接受度。巴斯夫和UPL分别从这两头加码。
巴斯夫BioHub发酵工厂在路德维希港基地启用,投资达数千万欧元,用微生物发酵工艺将葡萄糖等可再生原料转化为目标产品。关键生物活性成分的生产已经启动,包括解淀粉芽孢杆菌(生物杀菌剂Serifel的活性成分)和青霉(Penicillium coprobium)菌株的代谢物(新型杀虫剂Inscalis的主要成分)。巴斯夫表示,自有发酵能力提升了执行力、灵活性和供应链韧性,把研发专长与工业规模制造衔接起来。
UPL宣布投资150万美元,在墨西哥科阿韦拉州拉莫斯阿里斯佩的NPP全球研究中心建设环境可控的温室,包括三座全自动钢化玻璃温室,UPL称这是墨西哥同类设施中的首个。这些温室为天然生物制剂的科学验证建立标准化的受控试验条件,UPL预计在此开发的试验方案将复制到中国、巴西和非洲多个主要农业地区;2026年,中心还会增设一个专门研究生物刺激剂基因表达层面作用机制的实验室。
两者的指向有相通之处:生产端要稳定,验证端要可复制,而机制层面的证据正被用来提升田间功效的说服力。富美实披露Provilar Plus可激活156个与能量生产、光合作用、养分吸收、抗逆等相关的基因,UPL也在筹建基因表达实验室,都是这一思路的体现。
观察与展望:竞争从单品转向″系统″
把上述动作放在一起看,五家公司路径各异,但都在补同一张图:研发、登记、生产、渠道和服务。在此基础上,可以提炼出四点判断。
第一,新型技术平台涌现。 近一年的产品覆盖芽孢杆菌、木霉、白僵菌、绿僵菌等微生物,以及信息素、多肽、微小RNA、植物源提取物、菌根真菌等方向。更值得关注的是背后的平台技术:Elemental Enzymes的Vismax肽技术同时支撑了UPL将销售的Luminus和Strakor,富美实的PRIMEFORCE用于Provilar Plus,先正达有EXORT微小RNA平台和Provivi的微囊信息素。这些平台意味着巨头不满足于单个产品,而是希望以核心技术衍生出多作物、多区域的产品管线。
第二,大田作物和拉美仍是主战场,亚洲是下一个增量。 业内通常认为,拉美种植规模大、抗性压力突出、对生物制剂接受度较高、监管相对灵活,因此成为新品首发和试验的首选。欧洲在监管趋严的背景下更强调减少残留和有机兼容,AXP20、Integral Pro和Eden的合作都落在这里。亚洲则被视为2029年前后的重要增长极,PHYTALIX就计划在这一年于亚洲上市。
第三,生物与化学融合,价值叙事趋于多元。 富美实明确投资化学与生物解决方案的融合,巴斯夫强调生物解决方案与化学防治互补,UPL以50%过专利期产品和50%差异化可持续产品整合组合,先正达则将Envita Dry定位为现有施肥方案的补充。生物制剂的价值不只是″有机″或″环保″,也体现在提高养分利用效率、降低残留、治理抗性、延长防治窗口和增强作物抗逆性上;菌根方案还带来碳信用和土壤健康收益,Lepigen等产品则以零天采收间隔强调监管友好。
第四,登记和验证决定节奏。 生物制剂登记周期区域差异大,田间效果又受环境、施用量、时机和种群密度影响。已公布的几个关键时点,基本都在两到三年之后:
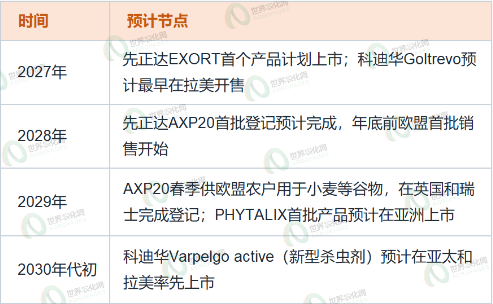
因此,登记能力和本地化验证能力,将越来越成为巨头挑选合作对象和收购标的的重要标准。
总体看,生物制剂仍处在扩张期,但竞争门槛正在抬高。一方面,巨头通过平台技术、合作管线、收购整合和发酵产能构筑壁垒,头部集中度有可能继续提升;另一方面,拥有特色技术的中小企业——无论在RNA、肽、信息素、菌根还是病毒方向——仍有机会与巨头合作或成为收购标的,Provivi、Eden、Ascribe和AgBiTech都是例证。生物制剂也不会完全替代化学农药,而是作为综合解决方案的一部分,与化学防治、种子处理、碳农业和数字农业结合。
对行业而言,真正的分水岭不在于推出多少新品,而在于能否把田间功效、剂型稳定性、登记合规、供应链成本和农民收益同时做扎实。
附表:近一年新登/上市产品速览
 |
 |
AgroPages世界农化网 独家稿件,转载请注明版权!