大农化网报道: 欧洲经历了有记录以来最炎热的夏季,高温与干旱的影响正从田间传导至价格和采购端。欧洲非转基因产业协会(ENGA)与多瑙大豆组织( Donau Soja)、ProTerra基金会合作发布的2026年10月《非转基因市场报告》显示,受本土减产和进口约束叠加影响,2026/27市场年度,欧盟非转基因大豆、玉米和油菜籽供应均将趋紧。
本轮供应收紧具有鲜明的结构性特征:欧盟种植的大豆和油菜籽全部为非转基因品种,玉米中的非转基因占比也超过99%,本土减产几乎直接等同于非转基因供应收缩;与此同时,部分新增进口可能来自美国、加拿大等转基因作物占主导地位的国家,难以完全弥补非转基因市场的缺口。
大豆:单产与面积双降,现货溢价同步抬升
欧盟大豆正面临过去20年最差的收成之一。
生长季初期,欧盟大豆单产前景一度相对有利,但6月下旬以后,西欧和中欧持续高温干旱,产量预期被连续下调。欧盟联合研究中心农业监测项目(JRC MARS)9月下旬预计,欧盟大豆平均单产仅为2.26吨/公顷,较五年平均水平低15%;种植面积预计减少约5%~6%。
多瑙大豆组织预计,2026年欧盟大豆产量约为240万吨;欧盟委员会农业与农村发展总司(DG AGRI)和市场研究机构Expana的预测分别为220万吨和230万吨。综合看,欧盟大豆产量预计处于220万~240万吨区间,同比下降约20%。
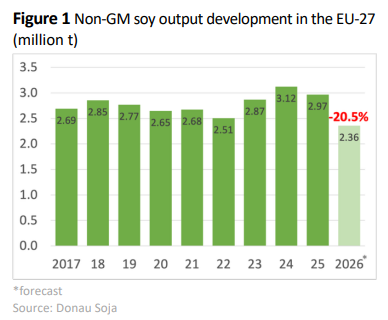
供应收紧已反映在价格和交付上。10月初,博洛尼亚交易所非转基因大豆价格达到505欧元/吨,较7月初上涨10%~15%;德国南部施特劳宾价格达到530~540欧元/吨,同期涨幅约为10%。德国北部高蛋白非转基因豆粕10月初交货报价约为670欧元/吨,其相对转基因豆粕的溢价已于8月突破150欧元/吨,达到2025年初以来最高水平。
价格上涨并非仅由新季减产推动。旧作库存趋紧、产量预测连续下调、乌克兰出口物流受阻以及国际大豆价格上涨,共同加剧了新作上市前的供应压力。8月至9月,非转基因豆粕即期交付尤为紧张,北欧市场受到的影响较为明显。
进口能够提供的缓冲同样有限。欧盟每年进口大豆及豆粕折合大豆超过3000万吨,但据美国农业部估算,其中非转基因产品仅占约10%。乌克兰产量预计下降,运输和港口设施又持续受到安全局势影响;印度可供出口的非转基因豆粕减少,西非供应则面临生产、物流和监管约束。
在此背景下,巴西有望强化其作为欧洲非转基因大豆重要供应国的地位。但扩大供应并非简单增加采购量即可实现,还需要配套建设非转基因专用生产、加工和仓储能力,完善隔离与追溯体系,并加强生产者、出口商与欧洲买家之间的长期协作。
玉米:产量降至多年低位,进口增量未必形成有效补给
玉米是本轮欧盟作物减产中压力更为集中的品种。
DG AGRI预计,2026年欧盟玉米产量为4830万吨,同比下降19.8%,将降至至少2000年以来最低水平。减产既源于种植面积处于历史低位,也与多个主产国遭受严重天气损失有关。
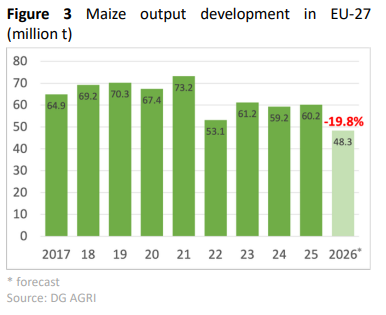
JRC MARS于9月下旬将欧盟玉米平均单产预估下调至6.5吨/公顷,较五年平均水平低8%。6月底时,单产前景仍高于平均水平,但随后热浪反复出现、降水缺口扩大,单产预期逐月下修。高温和干旱影响了玉米抽雄开花、籽粒形成及后期灌浆,部分首轮热浪恰好与关键花期重叠,使损失较早显现。
主产国之间的分化尤为明显。法国农业部预计,法国籽粒玉米产量仅为810万吨,同比下降42%,可能创下1980年以来最低水平,其中单产下降21%,收获面积减少26%。匈牙利玉米产量预计仅为200万吨,同比下降约48%,约为三年前的三分之一。波兰产量则有望达到约870万吨,并可能首次成为欧盟最大的玉米生产国。
由于欧盟玉米产量中非转基因品种占比超过99%,转基因玉米仅在西班牙和葡萄牙种植,本土减产基本等同于非转基因玉米供应收缩。
10月初,泛欧交易所玉米期货价格约为270欧元/吨,较三个月前上涨15%~20%;9月价格持续高于260欧元/吨,处于2023年初以来最高水平。除欧盟减产外,黑海地区供应风险、国际粮食市场整体上涨以及欧元兑美元走弱,也共同支撑了价格。
欧盟玉米进口量预计明显增加,但新增进口可能主要来自以转基因玉米为主的美国,因此对非转基因市场的缓解作用有限。乌克兰占欧盟玉米进口总量的55%~60%,目前已增加对欧交付,但黑海航运、安全和物流风险仍未消除。
需求端则相对坚挺。小麦供应偏紧限制了饲料配方中的替代空间,饲料需求总体稳定。这意味着,玉米市场同时面临本土供应下降、非转基因进口受限和需求韧性较强三重压力。
油菜籽:面积扩张缓冲减产,供应压力或延续至下一季
与大豆和玉米相比,欧盟油菜籽产量表现相对稳定,但这并不意味着供应已经宽松。
DG AGRI预计,2026年欧盟油菜籽收获面积达到创纪录的640万公顷,同比增长5.3%;平均单产为3.05吨/公顷,较五年平均水平低4.7%。在面积扩张的缓冲下,产量预计为1940万吨,较上年的2020万吨下降3.8%。
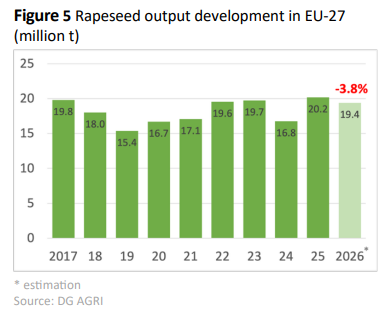
面积增长部分抵消了天气损失,但晚春霜冻、持续降水不足和初夏热浪仍压低了多个产区的单产潜力。波兰和德国的绝对减产量最大,均减少约50万吨,同比分别下降14.4%和11.9%;罗马尼亚和法国产量分别增加23.4万吨和11.2万吨,部分抵消了上述损失。
9月底,泛欧交易所油菜籽价格约为550欧元/吨。此前,价格在8月和9月上半月总体上涨。除欧盟自身供需外,原油和植物油价格、生物燃料需求、棕榈油供应及地缘政治局势,也共同影响了市场走势。
2026/27市场年度,欧盟非转基因油菜籽及菜籽粕供应依然偏紧,本土产量、压榨量和进口量均预计下降。其中,油菜籽进口量预计减少约7%,至640万吨。乌克兰国内加工量增加,加之物流困难,将继续限制其出口能力;加拿大虽然是欧盟的重要供应来源,但其油菜籽种植中约95%为转基因品种,难以直接缓解非转基因买家的采购压力。
供应风险还可能延续至下一季。干旱已经扰乱多个欧盟国家的2027年作物季油菜籽播种,法国和匈牙利尤为明显。Expana预计,欧盟油菜籽种植面积可能小幅降至630万公顷,其中法国降幅可能达到10%~15%。因此,油菜籽市场当前的小幅减产,尚不足以完全反映后续供应压力。
真正需要关注的,是非转基因″有效供应″
本轮欧洲作物减产表明,衡量非转基因供应是否改善,不能只看进口总量,还要看进口来源地的品种结构,以及供应链是否具备独立生产、分隔储运和全程追溯能力。
来自转基因作物占主导地位地区的进口增量,并不必然转化为非转基因市场的有效补给。即便全球农产品贸易能够弥补部分总量缺口,符合非转基因要求的合格货源、即期交付能力和长期履约稳定性仍可能偏紧。
因此,2026/27市场年度欧洲面临的不只是减产带来的阶段性供应缺口,也是对非转基因供应链韧性的一次检验。随着本土收成下降、国际贸易流向调整,非转基因专用产能、隔离追溯体系及上下游协作的重要性将进一步上升。