″虫螨腈不是运气。独立机理、抗性补位、应用跨越、成本助推——四个条件同时成立,才是五年28倍的必要条件。″
—— 章金龙 Jinlong Zhang,第 27 届 Allier Forum Hangzhou
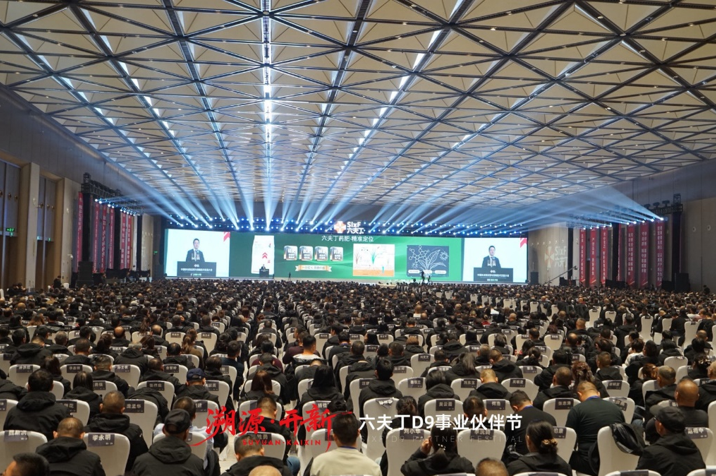
11 月 11 日至 12 日,第 27 届 Allier Forum 在杭州召开。农化行业独立研究人、巴西市场开发专家–章金龙–以压轴报告《谁是下一个虫螨腈?》向与会代表分享了一套市场洞察与产品评价的方法论:用巴西17年用药数据把一个品种的爆发拆成若干条件,再把这些条件翻译成可以照着筛选的规则——目的是引导同行企业有的放矢地筛选、布局有潜力的品种,避免盲目追逐热点。
这场报告不讲行情。它只回答一个问题:虫螨腈从 2019 年的 400多吨(折原药,下同)涨到 2024 年的 10,000多吨,五年 28 倍,年均 95%,这件事能不能被提前识别?如果能,下一个在哪。
本文看点
01
巴西大盘 15 年 3 倍
02
虫螨腈的四个条件
03
六条规则与三个候选
MARKET SIZE
巴西大盘:15 年 3 倍,2024 年创历史新高
先看整体市场演变:按 IBAMA 数据,巴西农药用量从 2009 年的 30.7 万吨走到 2024 年的 90.8 万吨,15 年 2.96 倍,年复合增速 7.5%。中间有一次明显回调:2023 年 −5.6%;2024 年 +19.9% 反弹并创历史新高。
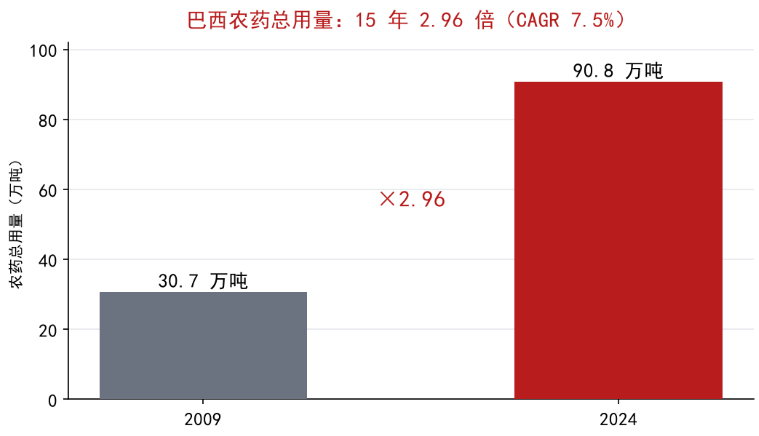
— 图 1 巴西农药用量 2009–2024(吨)。数据:IBAMA。
产品结构上看,2024 年除草剂占 53.4%、杀菌剂 24.7%、杀虫杀螨剂 20.7%、植物生长调节剂 0.7%、其他 0.5%。除草过半,而杀虫剂这块接近20万吨的盘子,正是虫螨腈的池子。
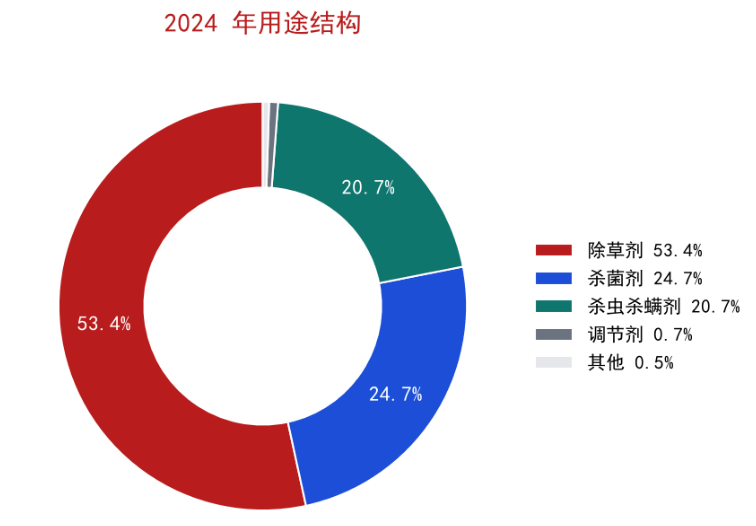
— 图 2 2024 年用途结构。数据:IBAMA。
地域更集中:MT 一州占 24.9%,其后是 SP、RS、PR、GO、MG。而MT + BA + GO + TO 这一圈(MATOPIBA 及周边)在最近五年仍是最重要的上升区域,年复合 12.0%。【得中西部者,得销量】
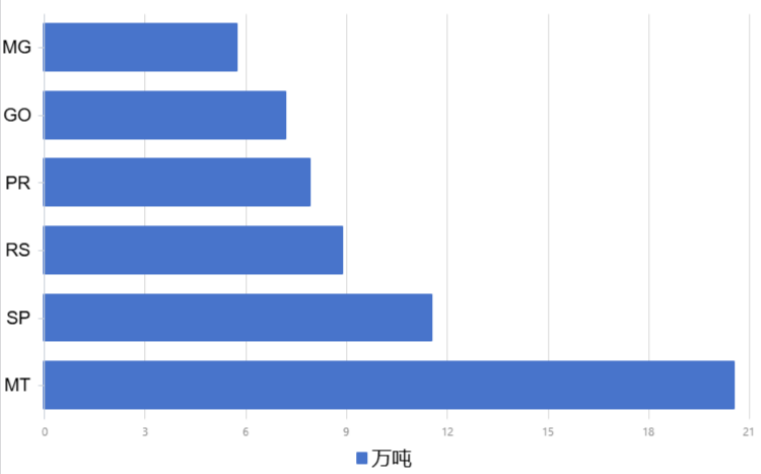
— 图 3 2024 年各州用药量 TOP 6(万吨)。数据:IBAMA。
TWO DRIVERS
两个驱动:补库存,和制剂直接进口
2024 年的创新高(2025年继续),有两个因素的叠加。
一是周期补库存,2023 到 2024 同比 +22.6%。二是制剂直接进口持续飙升:巴西进口的制剂从 2020 年的 40 万吨量级走到 2025 年的 100 万吨以上,2020–2025 年均增长 21.4%。
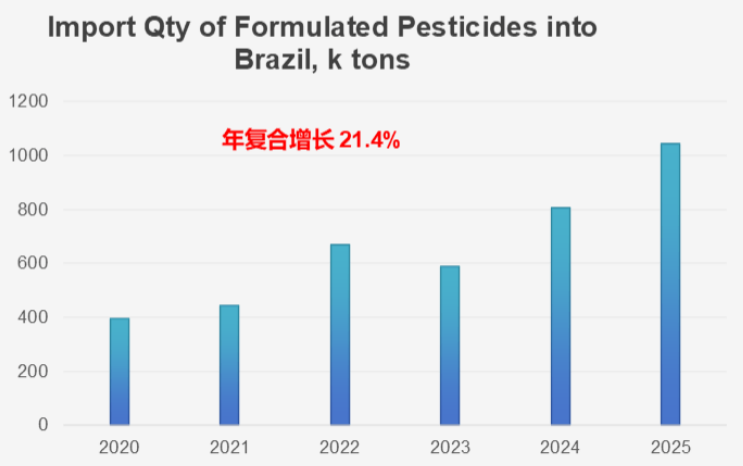
— 图 4 巴西制剂进口量 2020–2025(千吨)。数据:Comex、章金龙汇编。
中国供应商有必要对着两个因素有清晰的认识:第一条是行业周期问题——补库存年之后的回落是必然的,2023 年那次 −5.6% 已经演过一遍。第二条是结构问题:巴西进口需求正从原药主导转向制剂主导,原药加制剂一体化不再是加分项,而是参与竞争的前提。
【请注意:我说的″一体化″不仅仅是产品研发和生产能力,更主要是″登记和渠道】
THE PROTAGONIST
主角:虫螨腈,五年 28 倍
2019 年 400 吨,2020 年 1000+吨,2021 年 2000+吨,2022 -2023 年连续 3,000+吨,2024 年 10,000+ 吨。五年 28 倍,CAGR 95%。
注意 2022 到 2023 几乎没动。这一段是理解整条曲线的重要一KEY:价格在跌,用量走平,真正的跳变发生在 2023 到 2024 之间,一年涨了3倍。HOW?
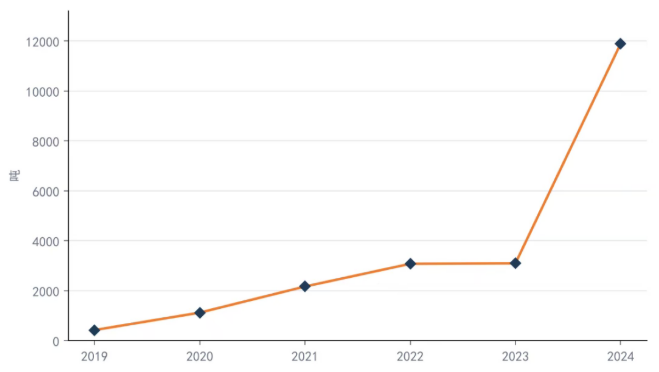
— 图 5 虫螨腈巴西商业化用量 2019–2024(吨)。数据:IBAMA 落州口径。
2025 年的进口数据继续验证并延续了这条曲线。全年净进口 5万多吨(原药+实物制剂量),其中制剂直接进口几乎占9成。
进口商结构高度集中:前五家合计 93.6%。最大的一家占一半的实物进口量。头部是本地制剂商,不是跨国原研——这点值得后面展开研究。
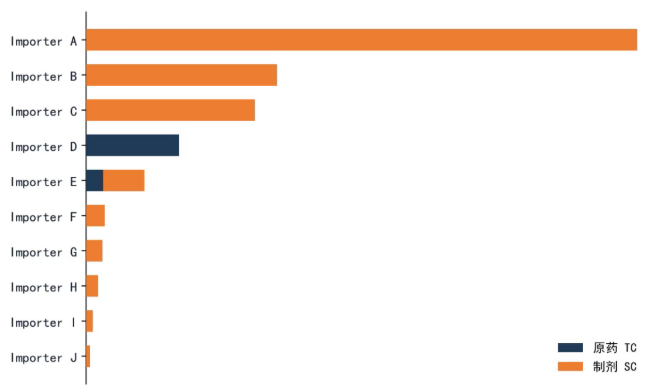
— 图 6 2025 年巴西虫螨腈前十大进口商(吨,净重口径)。数据:Comex Stat, 章金龙汇编。
另一个角度是位次。2019 年虫螨腈在巴西杀虫杀螨剂里排第 25,2024 年排第 4,2025年继续攀升到第3。
FOUR CONDITIONS
四个条件:为什么是它,为什么是 28 倍
一:作用机制独立
虫螨腈是 IRAC 13 组,氧化磷酸化解偶联,作用位点跟巴西大豆方案里的主流四大类都不重叠。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
当一个作物方案里前几大用药分组都出现抗性时,机理独特的品种有机会获得轮换补位机会。这是虫螨腈能进大豆主方案的前提。但机理独立只解决″有没有位置″,不解决″会不会放量″。
二:抗性缺口持续扩大
根据巴西当地主流方案对大豆夜蛾和草贪的抗性数据,可见虫螨腈独特机理在抗性发展后,远低于其它类别的防效可靠性。 2023-2024年的杀虫剂总量变化和主要产品销量变化也证实:总销量大增的同时,以上几个主流大类杀虫剂却都出现不同程度的销量下滑。同期虫螨腈几乎占了整体增量的 20%。增量来自净扩容,不是简单替代——它既抢了别人的份额,也吃下了新增的份额。
三:应用面积跨越数量级
这一条解释的是″为什么是 28 倍而不是 3 倍″。量级来自应用面积
先看虫螨腈的巴西成长全过程:1998 年最早登记,2005 年由 BASF 接手,早期定位并不在大豆,而是棉花、果蔬等经济作物市场的高价值品种。第一个机会在2013年:MAPA给予BASF 2年的用于大豆棉铃虫的紧急豁免;后来看,这个机会并没有被充分利用。第二个机会来自2016年,同样是为了防治棉铃虫,3家巴西本土公司申请并获得了″优先登记″虫螨腈240SC的机会。随着更多本土公司取得虫螨腈登记,后面的增长曲线就是这个故事的高潮。
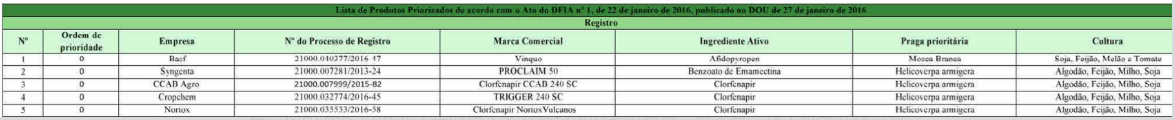
从″经济作物专用″跨进″大豆常规方案″,应用面积跨了不止一个数量级。品种还是那个品种,市场则远不是那个市场。
四:中国价格两年跌了 52%
2022 年 6 月 30.0 万元/吨,2023 年 3 月 17.0 万元,2024 年 12 月 14.5 万元,2025–2026 继续走低到 11.5 万元。累计跌幅 52%,之后又跌了两成。
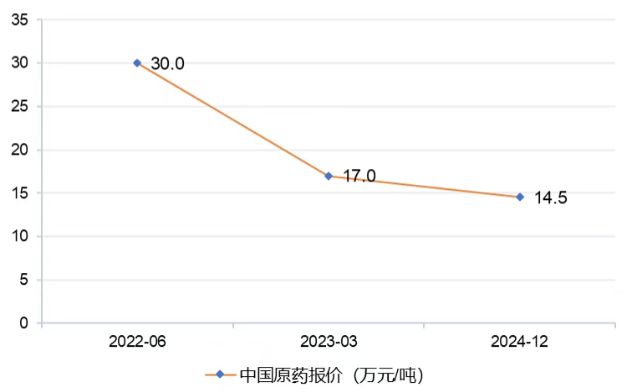
— 图 7 中国虫螨腈原药报价(万元/吨)。数据:市场报价。
但价格是必要条件,不是充分条件。同期全行业都在跌,原药跌幅与虫螨腈相当甚至更大的品种不少,只有虫螨腈销量显著上涨。价格保障的是渠道利润不输竞品,不是销量驱动因素。
SIX RULES
拆解规则:把归因变成可核查的判据
以上四个条件基本能回答″为什么是它″。通过这些条件,我们尝试拆解并挖掘出六条规则,以便″下一个怎么找″。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这个筛选框架下,当六条规则全部符合时,才可能具备虫螨腈式″爆发潜力″;满足 4–5 条的,可能是″稳健增长″;而 3 条及以下的只能列入″观察清单″。
可以看出,以上规则有很明显的主观因素。我将其罗列展示,仅仅是因为分析、阐述的需要。实战应用中,每个企业都应该审慎评估,建立一套适合自己市场定位的筛选规则。
THREE CANDIDATES
三个候选:按时间窗口排,不按热度排
根据上述规则,AI助手从我输入的300多个化合物销售数据中筛选了3个品种,分别按不同时间窗——近端做业务,远端做布局——以雷达图的形式呈现其市场潜力契合程度。在此文,没必要再逐个解读。对着″雾里看花″,实在要贻笑大方。
需要强调的是,这三个品种不是本文的结论,更不是作者的推荐。这是一种思考方式的呈现。
条件有差异,照抄有风险!
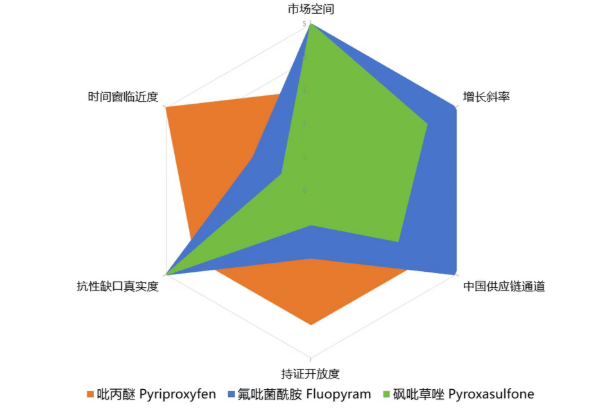
— 图 8 三个候选品种的六维对照。评分为AI/作者主观判断,非统计数据。
时间窗
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
CAVEATS
三个可能出错的地方
免责声明:未免误导同行,也免将来被″打脸″,作者要特别强调″三大可能引发偏差″的因素:
周期因素:2024 年是补库存年,2025 年再创新高,而2026 年的巴西进口端正在见证两位数的回落。用 2024-2025 的曲线做基础数据,可能会高估某些数据。
主观因素: 放量增长期高度依赖推广者。谁是首批推广或仿制登记人,对产品的量级跨越有决定性影响——同样的分子,握在不同人手里,命运大不同。——此处,不具体👍或diss某公司。
监管因素: 登记进度、健康安全环境风险评估、主要市场的禁限用政策,任何一项变化都能改写前面所有判断。
THE END
结语
这份报告没有给″下一个虫螨腈是谁″的标准答案,给的是一个可以系统剖析产品的视角,一套可以尝试的筛分方法。
至于如何制定并完善规则,需要有更深、更广、更远见的市场洞察。
会上的一句话被不少人记下来:农化出海最低的风险,就是登记费用本身。最大的成本在选错品种,更大的风险在选错渠道(客户)。