未来几年,化合物专利到期将为仿制农药生产企业释放规模可观的市场机会。AgroPages世界农化网统计了专利将在2022至2031年间到期的农药有效成分,这批分子的市场价值合计约70亿美元,涵盖杀菌剂、杀虫剂、除草剂等作物保护产品,整个行业面前的机会之广可见一斑。
但对印度农化企业而言,机会远不止于生产专利到期的分子。AgroPages世界农化网近期进行的一系列访谈显示,这些企业的多元化路径宽得多:既有自主研发和后向一体化,也有生物制品、作物营养,以及数字化的销售渠道。
系列篇:从产能输出方到战略合作伙伴:印度农化企业如何布局全球化发展
注:本文所说的″多元化″取广义,不仅指进入不相关的业务,也涵盖新技术、纵向一体化能力、新的产品品类、销售渠道和市场路径;″专利到期″均为核心化合物专利到期。
自主分子与知识产权:体量各异,思路一致
一类企业把分子创新当作董事会层面的头等大事,创新对它们而言不是锦上添花。PI Industries的Pioxaniliprole最具代表性:它是印度首个自主发现、并同时获得中央杀虫剂委员会和登记委员会(CIB&RC)登记批准及ISO通用名的农药分子。PI Industries副董事长兼董事总经理Mayank Singhal先生表示:″Pioxaniliprole是PI的重要里程碑,标志着我们自主发现的分子从科学研究走向商业化。在它背后,PREtec平台还在持续产出作物保护创新产品和生物解决方案。十多年来,我们一直在创新能力上投入,并把自主创新视为PI长期增长的重要引擎。″被问到PI自有研发管线相对于长期经营的CSM合同业务是否会进一步扩大时,Singhal先生并不认为这是一道取舍题:″我们的重点是同时强化两个引擎,实现可持续的增长和差异化。″
SML Limited是一家未上市的硫磺系产品专业企业,以年产10万吨的WDG(水分散粒剂)产能闻名。如今,公司正在制剂和生产制造的既有积累之上,向自主发现与创新延伸。
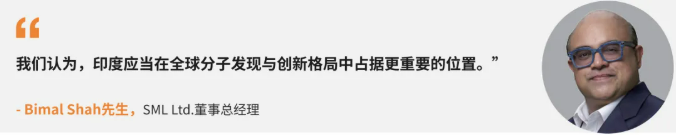
董事总经理Bimal Shah先生表示,公司已进入更具雄心的创新阶段,Fenargimine于2026年3月获得ISO通用名,是SML迈入新化合物(NCE)领域的重要一步。″Fenargimine是这一方向上的早期例证,但我们视之为开端,而非终点。″
他把这一布局放在更大的行业机遇下来看:″作物保护领域的创新历来集中在少数以研发为驱动的跨国公司手中,尤其是西方国家和日本的企业。我们认为,印度应当在全球分子发现与创新格局中占据更重要的位置。″
与此同时,SML持有的1000多项专利本身也在成为一项资产,公司正积极研究如何在各个市场将这些知识产权商业化、实现变现。
另一些企业则在自身财力允许的范围内,沿着同样的思路推进。Willowood Chemicals在印度拥有48项获得专利的复配产品(海外另有14项以上),这是公司构筑进入壁垒的支柱之一;集团首席运营官Jitendra Mohan先生说,这道壁垒是″靠持续的执行力,而不单靠资本″建立起来的。
Parijat Industries则用自身收入结构的变化来佐证这一转变。″2026财年,创新产品贡献了国内销售收入的42.91%,″Shivraj Anand先生说。他同时提到,公司在印度持有11项产品专利和1项工艺专利,海外持有同等数量,另有20项印度专利申请和35项海外专利申请在审。
这四家企业体量悬殊,从少量自有复配产品到真正意义上的新化合物都有,但判断是一致的:知识产权本身已成为推动多元化的一个抓手,不再只是研发投入的副产品。
后向一体化:不止于降本,更是风险管理
如果说分子创新是多元化的进攻端,后向一体化则越来越被视为防守端,不过多家企业特别指出,后向一体化早已不只关乎压缩成本。Meghmani Organics″持续深耕后向一体化,自行生产关键原材料和重要中间体″,首席执行官Ankit Patel先生表示,这是对多重压力的直接回应:一方面,″不同市场需求减少,加上中东地缘局势动荡,使价格承受了很大压力″,另一方面,运费也大幅上涨。
Heranba把后向一体化与双品牌渠道策略并列,作为公司今后仅有的两项″当前优先事项″。R. K. Shetty先生表示,这并不是因为公司想进入不相关的领域,而是要针对现有的原药和中间体,″降低进口依赖和价格波动给运营带来的风险″。
Willowood对这一设想与现实的落差讲得最为坦率。公司2023年建成一座原药生产工厂,属于″印度制造″战略的一部分,目的是降低对进口有效成分的依赖,但此后的走势与预期有所出入。″新冠疫情之后,全球农化行业遭遇终端需求疲软、气候因素扰乱种植周期、全行业产能过剩,以及来自中国的原药和原材料大举倾销,这些因素对一体化生产企业经济性的冲击,比建厂时预想的更为广泛,″Mohan先生说。Willowood没有放弃原有判断,而是调整了推进节奏:″这是对策略的优化,并非方向的改变。后向一体化是持久的竞争护城河,这一基本判断依然成立。变化的是执行层面的纪律:我们现在要优化的是如何一体化、以多快的速度一体化,而不是为一体化而一体化。″
在本轮受访企业之外,也能看到类似的调整。Krishi Rasayan集团2025年收购了位于古吉拉特邦Panoli的原药生产设施Greenkem Organics,正分阶段扩产,目标产能约1万吨。集团董事Atul Churiwal先生向AgroPages表示,集团″重点是建设技术上高效的产能,而不是单纯增加吨位″。Best Agrolife则在更窄的领域走得更远:据该公司称,它是首家实现丁醚脲(Diafenthiuron)和苯唑草酮(Topramezone)两种原药后向一体化生产的印度企业,公司将此视为迈向原药自给自足的一步,以匹配其在制剂上已有的自给自足。
生物制品:战略支柱,而非试水
第三条路径完全跳出了传统作物保护化学的范畴。Singhal先生谈到PI通过收购Plant Health Care获得的PREtec平台时说,公司″一直相信化学与生物学将在农业领域日益并存,发挥互补作用″,这个平台带来的是″一项独特的创新能力″,而不是对冲核心CSM业务的手段。Meghmani进入同一大类的方式更轻:Nano DAP、NPK和Zinc新品利用现有的Sanand工厂生产,″无需额外资本开支″,Patel先生表示,公司正以这座工厂为基础,″打造全面而完整的作物营养产品组合″。
Krishi Rasayan是今年AgroPages采访的企业中,在这一方向上表态最为明确的一家。″我们坚信,生物制品和生物刺激素正从小众产品逐步成为现代作物管理中不可或缺的一部分,″Churiwal先生说,并指出与西班牙Kimitec集团成立的合资企业,以及与AlgaEnergy日益深化的合作,是落实这一判断的商业载体。″对我们来说,生物制品不是短期的多元化,而是未来十年的战略增长支柱。″Krishi Rasayan由此把生物制品明确放在长期增长支柱的位置上,而不是当作短期的产品线延伸。
数字化工具:销售模式的多元化
今年的访谈中还出现了第四种不那么显眼的多元化:它与新分子、新产能无关,而在于触达农户的新方式。Parijat与HELM的合作包括收购一个面向零售商的数字商务平台,并与HELM旗下的数字农业平台Plantix合作,面向农户开展直接营销。″这也符合Parijat投资应用数字技术的整体思路,″Shivraj Anand先生说,他认为这是整个农化行业″重要的一步″。
Krishi Rasayan则自行搭建了类似的基础设施:KRISHAJ和Bandhan两款自有应用,据Churiwal先生介绍,已建成″拥有10万多名零售商和农户的数据库″,让公司及其经销商得以″追踪整条供应链″,直至销售终端;农户和零售商还可以通过上传发票,″直接向公司领取奖励″。两家企业都没有把这类做法说成对传统分销网络的替代,而是明确作为补充。这反映出一种与生产什么关系不大、几乎完全取决于如何销售的多元化。
共识:几条路径相互强化
比任何单一策略更引人注意的,是受访者一再强调,这几条路径并不争夺同一批资源。Rallis的Gyanendra Shukla博士谈到公司同步推进研发、并购评估和渠道拓展时说,这些举措″具有协同效应″,不同策略″帮助我们更充分地盘活现有资产″,所需的增量资源也″各不相同″。Mahamaya董事总经理Krishnamurthy Ganesan先生谈到后向一体化、研发和产品登记时,用词几乎一致:″这些举措自然会争夺资金和管理资源,所以排好优先次序很重要。但从战略上看,它们是互补的。″SML的Bimal Shah先生把这层意思概括得最完整:″我们的目标不是在制造、知识产权、创新或全球拓展之间做选择,而是让这些能力协同发力。″
规模和股权结构差异很大的企业,说法却如此接近,说明多元化正越来越被看作一组互补能力的组合,而不是几项互斥的押注。
新进入者:客户,还是对手?
多元化也在改变成熟制造企业看待竞争格局的方式。
我们请受访者谈谈,随着一批新进入者和初创企业涌入印度农化行业,竞争格局正在发生什么变化,这股浪潮对现有企业的威胁有多大。Meghmani和PI Industries分别站在价值链的两端作答,对同一趋势给出了截然不同的解读。
Meghmani认为,新进入者与其说是对手,不如说是需求的来源。″新进入者主要聚焦下游分销和品牌建设,需要一个值得信赖、具备后向一体化能力的制造伙伴,″Patel先生说,″它们每扩大一分零售覆盖,我们原药和制剂的潜在市场就随之扩大一分。″照这个思路,一批面向零售端的新品牌不会削弱Meghmani的地位,反而扩大了需要制造企业做后盾的客户群。
PI Industries则强调规模和资本之外的能力。″规模和资本很重要,″Singhal先生说,″但持久的领先地位,来自创新、稳定的质量、农艺知识,以及与农户和渠道伙伴之间值得信赖的关系。″Meghmani的回答隐含着新进入者将停留在下游的假设,而Singhal先生的判断是,数十年积累的信任很难用钱买到。
共同的底层逻辑
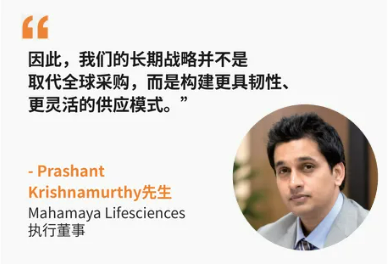
这些企业走的是至少四条不同的路径——自主分子、后向一体化、生物制品和数字化分销,说法各异,指向的却是同一个想法:过度依赖任何单一杠杆,无论是一个分子、一项能力还是一种商业模式,正越来越被视为战略风险。Mahamaya Lifesciences执行董事Prashant Krishnamurthy先生的概括最为直接,他说公司的目标是构建″更具韧性、更灵活的供应模式″,而不是简单地″取代全球采购″。过去两年,行业一直在消化去库存周期、中国企业的价格竞争和不断变化的美国贸易政策。在这样的背景下,这种对灵活性的追求,或许比任何单一的新分子开发或合资项目都更值得关注,也是今年行业共识中最核心的启示。
▼
本文首刊于 2026 India Focus《2026印度专刊》英文版
扫码二维码,阅读更多文章
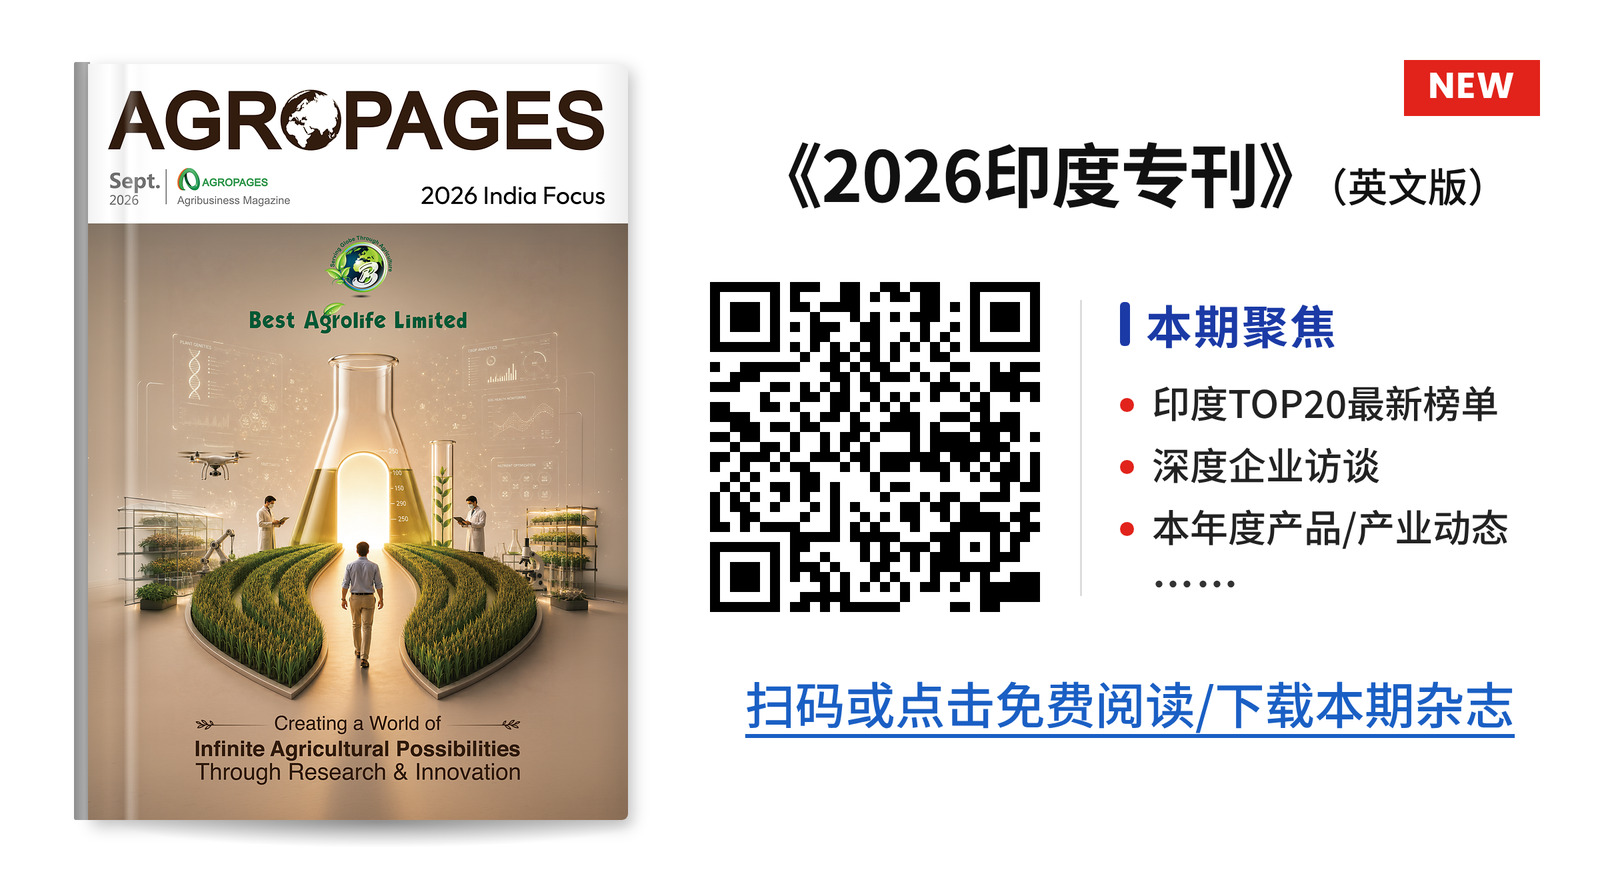
如对本文/专刊感兴趣,欢迎交流:
冯梦静 AgroPages 世界农化网编辑
邮箱:AnnieFeng@agropages.com
微信:15653248912
AgroPages世界农化网 独家稿件,转载请注明版权!