大农化网报道: 在整个拉丁美洲,自称″本地制剂商″的企业并不是在与分销商争夺整条供应链,它们争夺的是其中具体的、可分离的几个环节:一张登记证、一座仓库、一条信贷额度、一位农艺师的推荐。
这一区分比看上去更重要。当一家巴西分销商倒下,或一家跨国公司建起直达田间的平台时,人们容易把它描述为渠道一方失势于另一方。但审视过去两年实际发生的事——巴西最明显,阿根廷、秘鲁和哥伦比亚更安静——会发现更具体的东西:登记证所有权、分销能力和信贷敞口是三种相互独立的资产,持有其中一种的企业并不自动持有另外两种。一家本地制剂商能绕过什么、不能绕过什么,取决于它实际掌控三者中的哪一个。
洗牌与平台化
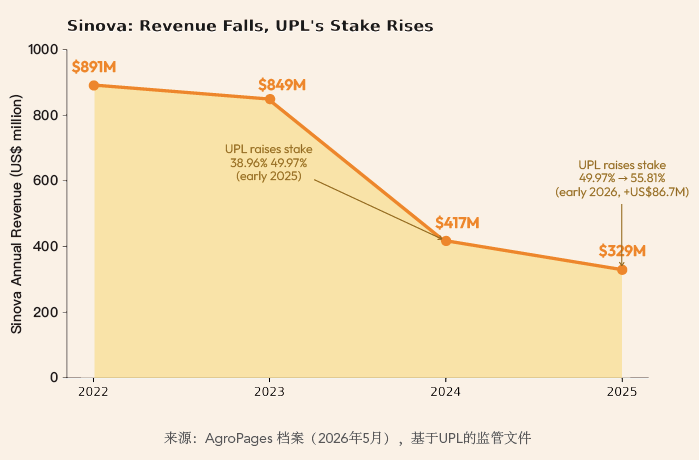
自2024年以来,巴西投入品分销行业持续承压。AgroGalaxy在2024年9月因未能支付7000万雷亚尔分期偿还款而申请司法重整;其调整后总债务22亿雷亚尔,申报负债总额46.7亿雷亚尔,其中包括欠Mosaic Fertilizantes和Rainbow Defensivos Agrícolas等供应商的15亿雷亚尔。Belagrícola在2025年10月获得法院保护措施,因生产者违约率上升冲击现金流。Lavoro和Sinova也经历了同一故事的不同版本。自2025年初以来,UPL两次向Sinova注资:2025年2月持股从38.96%提高到49.97%,2026年又追加8670万美元升至55.81%;同期Sinova营收从2022年的8.91亿美元降至2025年的3.29亿美元,降幅近70%。
与此同时,UPL一直在构建绕过这类分销商的渠道。Origeo是UPL与Bunge于2021年7月成立的合资企业,把投入品、融资、农艺服务和数字化工具结合成平台,直接服务巴西主要产区大型农场。UPL持续提供资金,包括2025年初追加5385万美元。这并不矛盾,而是对同一底层问题的两种回应:分销商越来越无力承担渠道准入历来要求的信用风险,因此供应商要么用新资本支撑旧渠道,要么建立不需要它的新渠道。
一张登记证能买到什么
人们容易把这一切解读为本地制剂商的直接机会——它们持有自己的产品登记证,不依赖分销商资产负债表就能进入市场。但在巴西登记体系内,现实更复杂,因为登记证本身并不是固定或排他的资产。
据农药登记咨询公司AllierBrasil汇编数据,巴西2006年至2024年间批准4216项等同(″仿制″)农药登记。AllierBrasil自己持有其中最多的304项,但作为咨询公司而非市场参与者,它把由此产生的销售归功于客户,而不是自己去商业化。Nortox是巴西按营收计最大的本土作物保护企业,也是少数同时拥有原药合成和制剂能力的公司之一,持有第二多的293项。名单再往下,是一些自己持有登记证很少、却仍能触达市场的公司。AllierBrasil合伙人Flavio Hirata描述了没有广泛登记组合的公司通常如何使用″进口许可″——在第三方登记证下进口产品,这种做法不仅为分销商所用,也为零售商、合作社乃至终端用户直接使用。反过来,持有登记证却缺乏分销网络或信贷额度的公司,会让其他人在该登记证下进口并分销。
实践中,一张巴西登记证可以充当一条可转让的通往市场之路,而不是必须由持有人直接商业化的资产。这意味着,拥有登记证是控制一条通往市场之路的必要条件,但不是充分条件。公开信息中缺失的是这一流动的市场比例:没有来源区分已登记销量中有多少由登记持有人自己销售,又有多少是在借出或借入的登记证下进口或分销。这种做法存在且普遍到值得公开解释,但规模仍悬而未决。
同样逻辑也出现在登记体系之外。2022年,巴西分销商Agriconnection开始与比利时制剂商Globachem合作;到2025年,Globachem已成为其第二大供应商。Agriconnection带来全国销售网络和分销效率,Globachem带来已登记、有专利的配方,而它自己无法将这些配方送到巴西农户手中。两家公司单凭自身都无法控制通往市场的完整路径——登记和市场准入分属两家公司,合作就是为了把它们连接起来。
渠道结构转变的数字
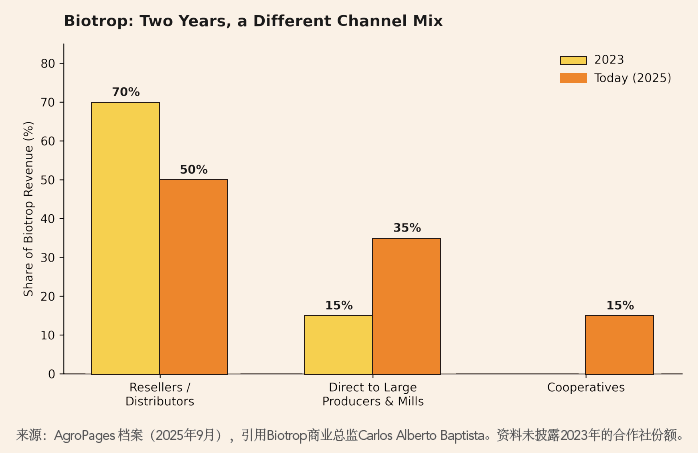
在已把分销转为自营的企业中,最清晰的公开案例是Biotrop——比利时BioFirst集团控股的巴西生物投入品制造商。商务总监Carlos Alberto Baptista表示,两年间,Biotrop营收中通过经销商和分销商实现的份额从约70%降至约50%;合作社填补部分差额,占销售额15%;对大型生产者和糖厂的直销从2023年的15%升至35%。Baptista把这一转变归因于约300人的田间团队,该团队建立正是为了降低公司在传统分销层中的信用风险敞口。这是少数给出渠道结构实际前后对比的案例之一。
CCAB Agro是由农户拥有的巴西平台。2025年10月接受AgroPages世界农化网采访时,首席执行官Eric Seban表示,公司业务量三年增长两倍多,年营收翻番达到3.25亿美元,而使用的田间销售代表不到30人——人均创造约1300万美元营收,相比之下,类似区域竞争对手只有300万至400万美元。Seban明确表示,CCAB避免与″纯贸易公司″合作,坚持选择控制自己关键中间体的制造合作伙伴。
并非每家公司都朝同一方向前进。Fecoagro是巴西圣卡塔琳娜州十家农业合作社组成的联合会,2026年6月走了不同道路:没有建立自己的制剂或进口能力,而是登记两个自有品牌FecoMais和FecoProtege,委托巴拉圭作物保护公司Tecnomyl生产。Fecoagro表示,成员合作社每年合计销售约2000万公斤和升作物保护产品,目标是在新自有品牌下占到至少10%销量。对Tecnomyl而言,这意味着提供登记和制剂能力,而产品不带自己的品牌——这与其他公司追求的直达农户品牌战略相反,但仍是制剂商不经独立分销商、直接进入合作社货架的案例。
一个区域,而非单一模式
巴西分销危机最引人注目,但底层问题——谁控制登记、谁控制分销、谁承担信贷——在区域其他地方以不同方式上演。
在阿根廷,Atanor最初是阿根廷公司,如今隶属美国Albaugh集团,它围绕纵向一体化而非绕开渠道构建地位:是拉美少数拥有自有原药合成和制剂能力的公司之一,生产草甘膦、2,4-滴和莠去津等关键除草剂活性成分和制剂,历来在价格上与孟山都农达等跨国品牌竞争。其定位表述强调通过内部合成控制成本,而不是远离分销商。
在秘鲁,Grupo Silvestre——已把农化分销商、生物制剂业务单元和多家农业服务公司结合在一起的集团——于2026年7月收购Tampa S.A.,一家创立于1964年的乌拉圭制剂商。Tampa带来位于乌拉圭的制剂厂及在玻利维亚和巴拉圭的子公司,使Silvestre获得此前没有的南锥体制剂产能。这次收购遵循其管理层多年前描述的模式:从分销进入制剂,部分原因是为了更直接与国际品牌竞争,而不是仅仅代理它们。
把这些放在一起看,它们不是同一种战略的变体,而是对哪种资产最重要的不同押注。Atanor押注通过自有合成控制成本;Silvestre押注购买而非自建制剂产能;Biotrop和CCAB押注能承担直销成本的田间团队;Fecoagro则押注自己不需要这一切,只要能租用制剂商的登记证和工厂时间。哪个押注站得住,也许更多取决于未来一个周期农业信贷和大宗商品价格走向,而不是战略本身。
哥伦比亚的案例:INVESA如何守住自己的位置
哥伦比亚尚未经历巴西规模的分销危机,但底层压力——登记控制、分销触达、客户无力付款时谁承担信用风险——同样存在,只是没那么戏剧化。AgroPages采访了INVESA总裁Alfonso Uribe。INVESA创立于1958年,大部分历史上持有自己的登记证和品牌。
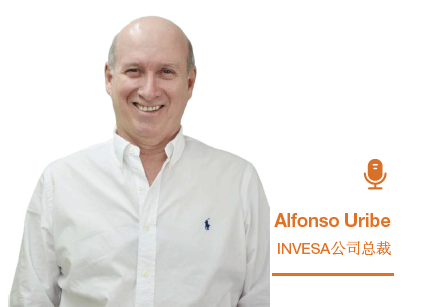 Uribe表示,INVESA拥有多元而强大的作物保护产品、助剂和叶面肥组合,每一款都有自己的品牌和登记证。这一策略使其既能直接向农户和牧场主销售,也通过农资店销售;公司在哥伦比亚各地设有8个卫星仓库,便于″最后一公里″配送。自有登记证和品牌帮助其巩固″心智第一情感第一″地位,获得可观市场份额。近70年经营后,他认为已克服所有可能的市场进入壁垒。公司有众多销售代表和技术销售顾问每天推广产品,教农户如何安全环保施用;对市场需求的可靠认识也使其能抓住竞争对手忽视或轻视的需求。
关于哥伦比亚分销渠道是否面临与巴西相同压力,Uribe承认虽非普遍情况,但确实有一些大型分销商正面临财务困难。是否有INVESA能触达而资本雄厚大型平台触达不到的客户?他认为,凭借财务与商业战略结合,INVESA格外适合服务小型农资店;这不意味着这些店铺没有被大型平台服务,但他确信INVESA在服务它们方面更有利。业务横跨农业、工业、建筑和装饰领域,有助于平衡和分散财务风险,缓解农业市场季节性波动。对独立分销商的依赖是否变化?Uribe说,近年来哥伦比亚出口型农业企业增长相当大,INVESA对这一细分领域的直接销售有所增加;尽管如此,仍依赖独立分销商,它们在当地市场依然重要。诀窍在于兼取两者之长。
结语
拉美分销变局的核心不是″渠道谁取代谁″,而是三种资产的重新组合:登记证决定能否合法上路,分销能力决定能否到达田间,信贷敞口决定谁为到达田间承担风险。掌握其中一种不等于掌握另外两种。无论是Biotrop自建田间团队、CCAB以极简代表撬动高营收、Fecoagro租用制剂能力做自有品牌,还是Atanor纵向一体化、Silvestre收购制剂产能、INVESA深耕小型农资店与出口农业,都是对″哪种资产最重要″的不同押注。未来一个周期,农业信贷和大宗商品价格将检验这些押注,而能够把登记、渠道与信贷重新拼合的组织,才更可能掌握通往田间的路权。
以上内容节选自AgroPages世界农化网出版的《2026拉美农业投入品市场深度洞察报告》。该报告基于AgroPages对巴斯夫、拜耳、Opea、DISAM、Fénix、Vittia、INTEROC、INVESA等十几家企业、金融机构、独立农艺师和行业分析师的独家访谈。
报告导读:
📌 融资之变:谁为农户买单,谁能在资金紧缩中幸存?
📌 农艺师的话语权:在巴西,登记不等于被推荐,一款新产品如何才能被写进处方?
📌 登记监管:巴西、墨西哥、阿根廷、安第斯国家,登记在哪里变得更容易,又在哪里变得更难?
📌 生物制剂的位置:BASF、拜耳与Vittia思想碰撞,生物制剂究竟是补充还是替代?
📌 通往市场之路:本地制剂商、登记证与分销模式的重构,谁真正掌握渠道?
无论你关注的是市场准入、渠道布局还是产品定位,这份报告都能帮你看清拉美农业投入品市场的结构性变化。
免费索取完整报告,请加微信:
AgroPages世界农化网 独家稿件,转载请注明版权!