大农化网报道:风险投资仍是农业创新不可或缺的引擎,但这个赛道需要一套迥异于主流科技行业的投资逻辑。
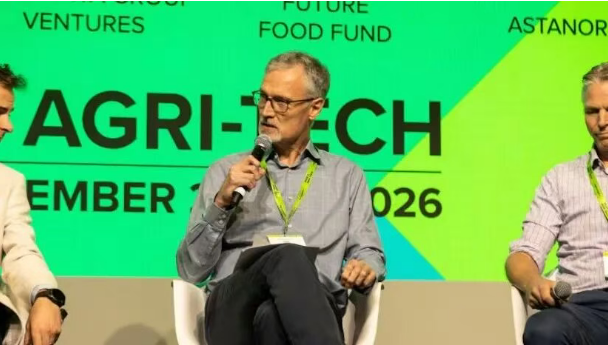
先正达风投(Syngenta Ventures)董事总经理 Michael Lee 在伦敦世界农业科技峰会(World Agri-Tech London)期间接受专访时直言:太多投资人与创业者,至今仍在用软件行业的标尺丈量农业科技——前者动辄诞生十亿美元级退出,后者的现实却远非如此。
"并非所有生意都适合风投模式,农业科技尤其如此。"
退出天花板:1 亿至 4 亿美元
软件行业常见 IPO 与大规模退出,农业科技却是另一幅图景:绝大多数初创公司的终点,是被大型农化巨头收入囊中,交易金额通常落在 1 亿至 4 亿美元区间。这一天花板注定了,农业科技从基因上就不是一条"独角兽赛道"。
在 Lee 看来,这一现实理应直接改写创始人的融资策略——"小公司非常有必要把融资规模大幅压在 5,000 万美元以下。"
问题在于,行业预期早已被少数极端案例带偏。2013 年孟山都收购 Climate Corporation 一案,曾让市场笃信十亿美元级退出会接踵而至。"当时的主流判断是,这样的机会还有很多。事实证明,并非如此。"
风投的数学,估值的困局
风投基金的回报结构,决定了投资人必须追逐十倍级项目。管理费、组合内的大面积亏损、资本的机会成本层层叠加之后,一只基金只能靠极少数超级赢家回本盈利。"现实是,一只典型的风投基金,三分之二的公司会以失败告终。"
这套数学放进农业科技领域,格外拧巴:退出的体量,撑不起风投级的回报预期。估值因此成了 Lee 眼下最大的心病——"真正让我夜不能寐的,是估值仍然太高。"
高估值之害,在于两头受损:它诱使创始人吞下超出业务消化能力的资金,又把退出时的利润空间挤压殆尽,投资人与创业者谁也落不着好。
三条机会主线:生物制品、机器人、水资源
对估值保持警惕,并不意味着看不到机会。
生物制品。 生物作物保护与生物投入品,正被监管、消费者、种植者三方力量同时推向台前——各方都在寻找传统化学方案的替代选项。先正达投资的丹麦生物科技公司 BioPhero 便是一例:以酵母发酵工艺(原理近似啤酒酿造)规模化生产昆虫信息素,路径新颖,且高度可复制。
机器人。 劳动力密集型生产体系中,用工荒持续推高自动化需求。"未来几年,机器人将在成本上与其替代的劳动力正面交锋。"
水资源。 气候压力之下,主要农业产区水储备持续下降,灌溉优化与用水效率提升,正成为确定性最强的投资主题之一。"水,会是一个极其值得关注的方向。"先正达风投被投企业 Verdi 正深耕于此——其灌溉决策支持服务已覆盖美国西部数十万英亩农田,并延伸至澳大利亚与以色列。
监管门槛:小公司的结构性劣势
Lee 同时提醒,监管仍是初创企业难以逾越的壁垒,新型作物保护产品开发商首当其冲。严格的审批程序固然是安全的必要代价,但由此沉淀的时间与资金成本,大公司显然更有底气消化。"对小公司而言,这非常艰难。"
化学类初创公司的处境尤为窘迫:漫长的登记审批,会在研发与商业化之间撕开一道资金缺口,让本已紧绷的资产负债表雪上加霜。
给创始人的两条建议
融资环境波谲云诡,Lee 开出的药方却相当朴素:少琢磨如何把轮次融大,多琢磨如何把跑道拉长。
"我的老信条是——压低烧钱速度,留足现金跑道。靠省,不靠融。"
第二条建议,是尽早绑定产业资源。与成熟企业建立战略合作,带来的不只是商业验证,更是实打实的成本与渠道优势。"实证经验很清楚:合作能降低成本、增加收入,并让你在潜在最终收购方面前赢得更高的曝光度。"