2026年9月18日,兰升生物科技集团股份有限公司(简称“兰升生物”)主板IPO的首轮审核问询函回复文件在深圳证券交易所挂网示出。
兰升生物成立于2014年,专注于新型农药研发、生产和销售,主要产品包括啶酰菌胺、螺虫乙酯、烯草酮、苯唑草酮和24-表芸苔素内酯等。2023—2025年,公司营业收入分别为10.56亿元、14.94亿元和18.36亿元,归母净利润分别为1.10亿元、2.57亿元和3.19亿元,呈现出良好的盈利能力。
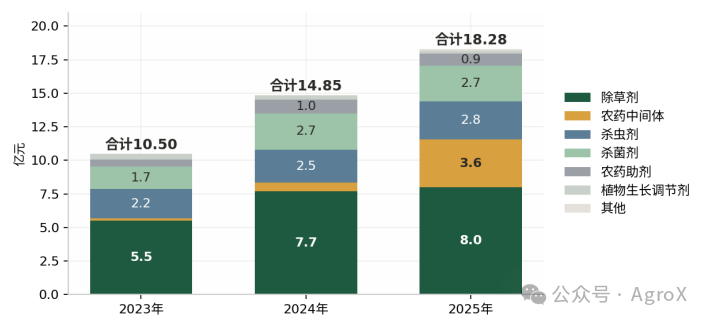
图1 主营业务收入构成(按产品类型)
下文基于兰升生物本次IPO招股说明书和首轮审核问询回复,不论其他、仅对其核心产品的江湖地位做简单拆解。
1 以工艺创新先发卡位高价值产品
兰升生物依托成熟的研发预判体系及强大的产业化转化能力,提前布局专利到期高端品种,通过自主工艺研发、工艺迭代与合规登记抢先落地,在原研产品专利到期后快速推出高品质、低成本、绿色化替代产品,诸如啶酰菌胺、螺虫乙酯、24-表芸苔素内酯等多款核心产品在国内实现首批产业化落地,持续完善高端、绿色、高效的产品矩阵,形成显著的市场差异化竞争优势。
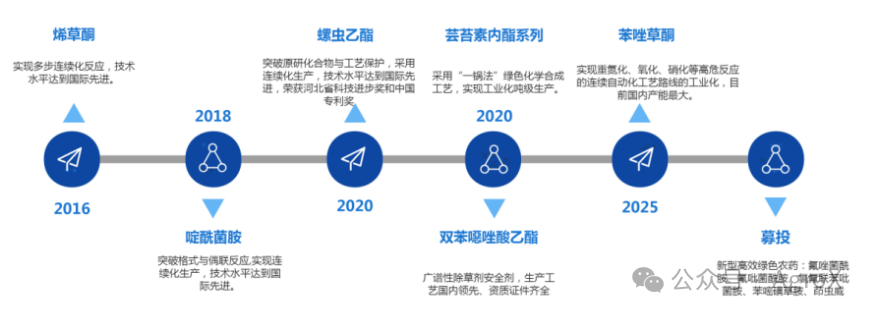
图2 核心产品产业化历程
公司长期聚焦连续化、绿色化、智能化工艺升级,持续突破传统合成工艺瓶颈,在核心原药生产技术上实现多项颠覆性创新,产品质量、安全环保、能耗、收率水平均处于行业领先地位。
具体地,兰升生物是啶酰菌胺国内最早研发其合成技术的厂家之一,在原有外购关键中间体对溴氯苯的基础上实现自产自用,经6步反应生成联苯胺,进一步延长了产品链;螺虫乙酯则走出了与拜耳传统路线不同的独创中间体及合成路线,建成国内首条连续化生产线,核心工艺获多国专利授权。
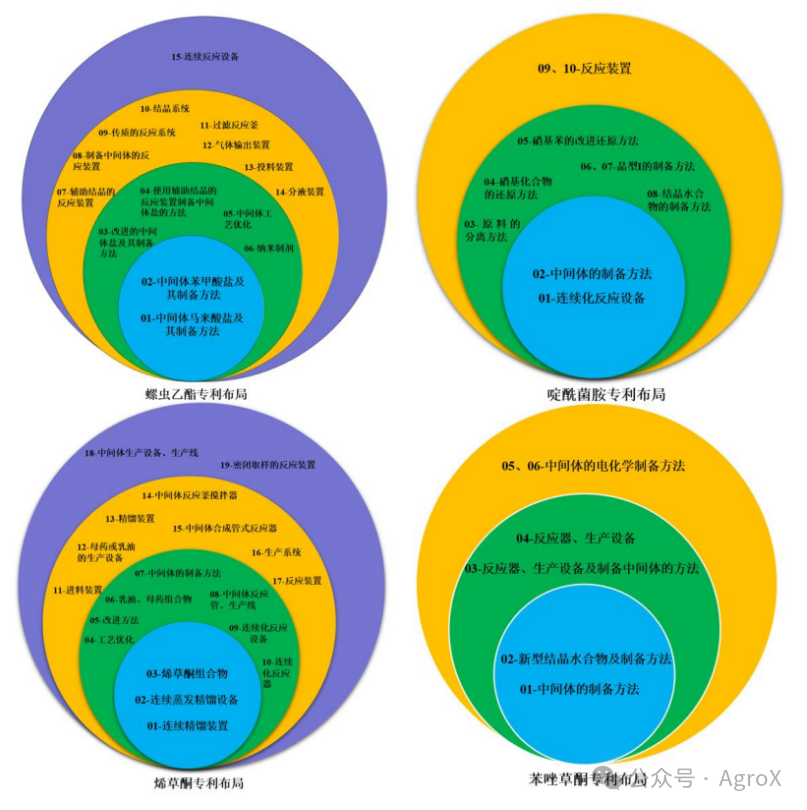
图3 四大核心品种的专利布局
2 烯草酮的“纵向重构”
烯草酮是ACCase类除草剂中最大的品种,其全球销售额近年来强劲增长。
据招股说明书,国内烯草酮原药(不含母药)总产能约4.6万吨/年,行业集中度较高。其中,兰升生物拥有最大产能1.3万吨/年(兰升生物1.2万吨、河北兰润1,000吨),国内主要竞争对手包括一帆生物科技集团有限公司、先达股份等。
2025年兰升生物财报上烯草酮产品收入变化明显。烯草酮相关产品合计收入8.76亿元,占主营收入的47.91%,与2023年的50.30%基本持平——蛋糕没有缩小,是切法变了。其中,烯草酮原药(含母药)收入从2024年的5.65亿元骤降至2.12亿元,降幅63%;但烯草酮制剂收入从1.07亿元增至3.94亿元(+268%),上游中间体丙酰三酮从无到有放量至2.45亿元。
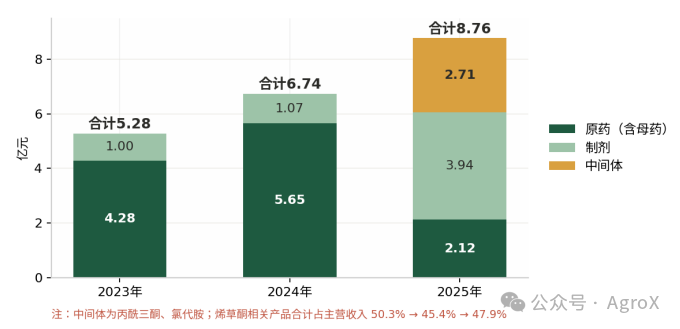
图4 烯草酮产品收入构成变化
这一重构暗含两重逻辑:
❖ 主动的一面是产业链纵向延伸。丙酰三酮、氯代胺等关键中间体自产替代外采,直接材料成本下降,同时对外销售中间体——2025年公司第一大客户山东滨农(销售1.72亿元)采购的正是以丙酰三酮为主的烯草酮中间体(其中,丙酰三酮约占七成四,另有氯代胺),而兰升又向滨农采购烯草酮制剂,上下游互为客户的捆绑关系。
❖ 被动的一面则是行情。2025年4月,国内主要厂商一帆生物因安全事故停产,烯草酮短期供应紧张、价格明显上行,兰升原药均价从2024年的6.16万元/吨(折百)回升至7.92万元/吨;2025年10月一帆复产后价格回落,2026年一季度均价降至7.36万元/吨,烯草酮相关产品毛利率从2025年的30.33%回落至25.45%。
3 螺虫乙酯与啶酰菌胺以价换量,苯唑草酮贡献新增长点
不同于烯草酮的价格波动,螺虫乙酯与啶酰菌胺走出的则是一条“以价换量”的曲线。
这两个品种在全球市场都是耕耘多年、全球销售额超2亿美元的大品种。其中,广谱SDHI类杀菌剂啶酰菌胺2024年全球销售额2.10亿美元。季酮酸类杀虫剂螺虫乙酯2024年的全球销售额为2.20亿美元。
在这两个品种上,兰升生物都处于“国内最大、全球第二”的位置。兰升生物2,000吨/年啶酰菌胺原药产能目前已稳定达产,自称是国内啶酰菌胺最大的供应商,2023—2025年国内销量占比75%以上,也是全球仅次于巴斯夫的啶酰菌胺原药生产企业;螺虫乙酯方面,兰升生物也实现了从实验室研发到工业化生产的跨越,目前年产1,000吨原药产能稳定达产,也自称是国内螺虫乙酯原药最大在产企业,在全球范围内仅次于拜耳。
价格方面,2023—2025年螺虫乙酯原药单价从50.68万元/吨降至34.74万元/吨,累计降幅31.45%。啶酰菌胺原药则从34.20万元/吨降至26.06万元/吨,降幅23.80%。价格下降的同时伴随着销量同步放大,2023—2025年兰升生物的螺虫乙酯原药销量从422吨增至767吨,啶酰菌胺从485吨增至1,013吨,两个品种收入分别维持在2.1亿~2.7亿元和1.7亿~2.7亿元区间。
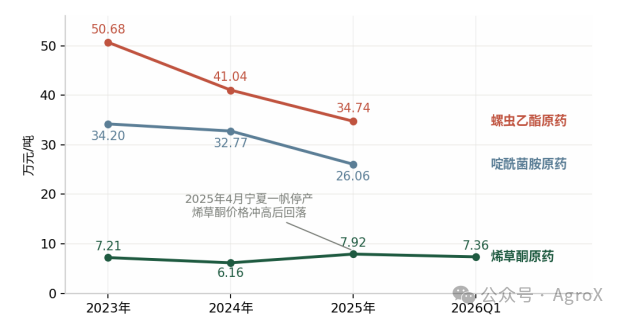
图5 主要产品销售单价走势
降价没有吃掉利润,则是因为成本“降得更快”。
兰升IPO问询回复文件透露,螺虫乙酯原药单位成本两年内下降约40%(从26.35万元/吨降至15.75万元/吨),靠的是原材料对甲氧基苯酚降价与产线工艺优化。啶酰菌胺则受益于对溴氯苯采购价下降与技改提收率(新增对溴氯苯预处理工艺),2024年单位成本下降31.14%;2025年起对溴氯苯进一步实现自产,成本护城河继续加深。
隐忧则在产能消化上滋长。以啶酰菌胺为例,2024年产能从500吨/年技改扩至2,000吨/年后,利用率从96.45%一路降至2025年的44.26%。虽然国内份额已经一家独大,继续放量只能更多依赖出口与替代,扩产时点与需求节奏的错配需要消化期。
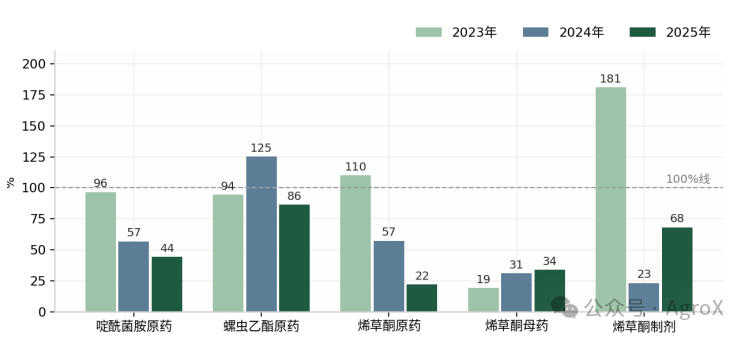
图6 主要产品产能利用率
说完烯草酮、螺虫乙酯和啶酰菌胺,再来提一嘴苯唑草酮。
苯唑草酮的全球销售额2022年就突破1亿美元,2022、2023两年稳定在1.60亿美元左右,虽2024年略降至1.59亿美元,但总体预计未来5年仍有不错的市场预期。近几年,苯唑草酮的国内外市场需求开始逐渐放量,市场规模保持良好增长势头。
兰升生物拥有1,500吨/年苯唑草酮原药产能,公司自称是目前国内产能规模最大的生产企业,2025年销量占国内总销量的40%左右。
2025年上半年,兰升生物苯唑草酮原药产线投产后迅速放量,当年销量154吨、收入8,364.72万元,单价54.32万元/吨,是公司单价最高的品种。按问询回复“苯唑草酮原药等新产品”口径,带动收入增长8,108.43万元,成为主营业务收入新增长点。
4 募投16.86亿元,押注偏新专利新品种扩产
本次IPO,兰升生物拟募集16.86亿元,主要投向年产16,000吨农药原药、3,000吨有机化工产品新建项目(7.48亿元),年产2,000吨溴氰虫酰胺、1,000吨茚虫威项目(3.84亿元),研发中心(1.53亿元)及补充流动资金(4.00亿元)4个项目。
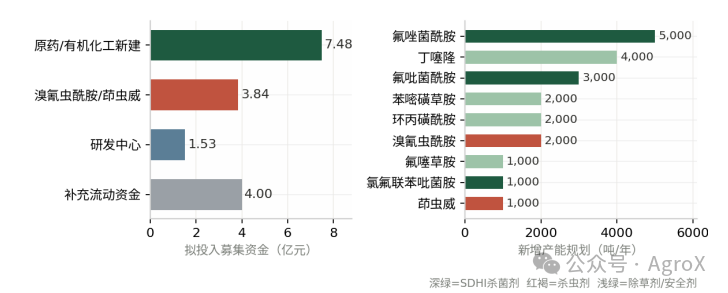
图7 募投资金投向与产能规划
深交所问询函发问:为什么募投全是新产品、不扩产现有品种?
公司回答称:
(1)公司现有产品主要集中在啶酰菌胺、螺虫乙酯、烯草酮及苯唑草酮。随着现有主要产品市场竞争加剧,公司亟需培育新的营收和利润增长点,丰富产品管线,降低单一产品依赖。同时,公司也已经在工艺开发、工程设计,尤其是连续化、自动化等方面有一定积累,且已成功完成募投项目部分产品小试、放大试验等工作,现已具备进行大批量工业化生产的条件。
(2)本次募投产品主要是专利刚到期不久的品种,国内登记数量有限、产能布局尚处早期,市场竞争烈度远低于成熟大宗农药品种,是布局新产品的战略性时间窗口。
(3)公司啶酰菌胺原药、螺虫乙酯原药、烯草酮原药产能均位居国内第一。其中,啶酰菌胺、烯草酮产品现有产能能够满足未来2~3年市场需求,无需大规模扩产。而螺虫乙酯近年来市场需求逐步放量,公司正在筹划以自有或自筹资金对螺虫乙酯原药产能进行新建扩产。
5 结 语
综上,兰升生物的首轮问询回复在产品端勾勒出一个仿制药原药龙头的典型进阶路径:靠工艺创新在4个专利到期品种上做到国内产能第一、其中两个“全球第二”,用纵向一体化(中间体自产+制剂延伸)消化产能、对冲价格波动,再把募投筹码全部押向下一代专利刚到期或即将到期的“后专利”的新型品种。
这条路的确定性已经被兰升生物在核心产品身上验证走通。但不确定性或者潜在风险依然不容忽视,尤其是,当竞争者以同样的剧本围猎同一批专利到期品种时,窗口期会比上一代更短,也就更难准确预判真实的市场温度。