一、总量平稳,结构剧变
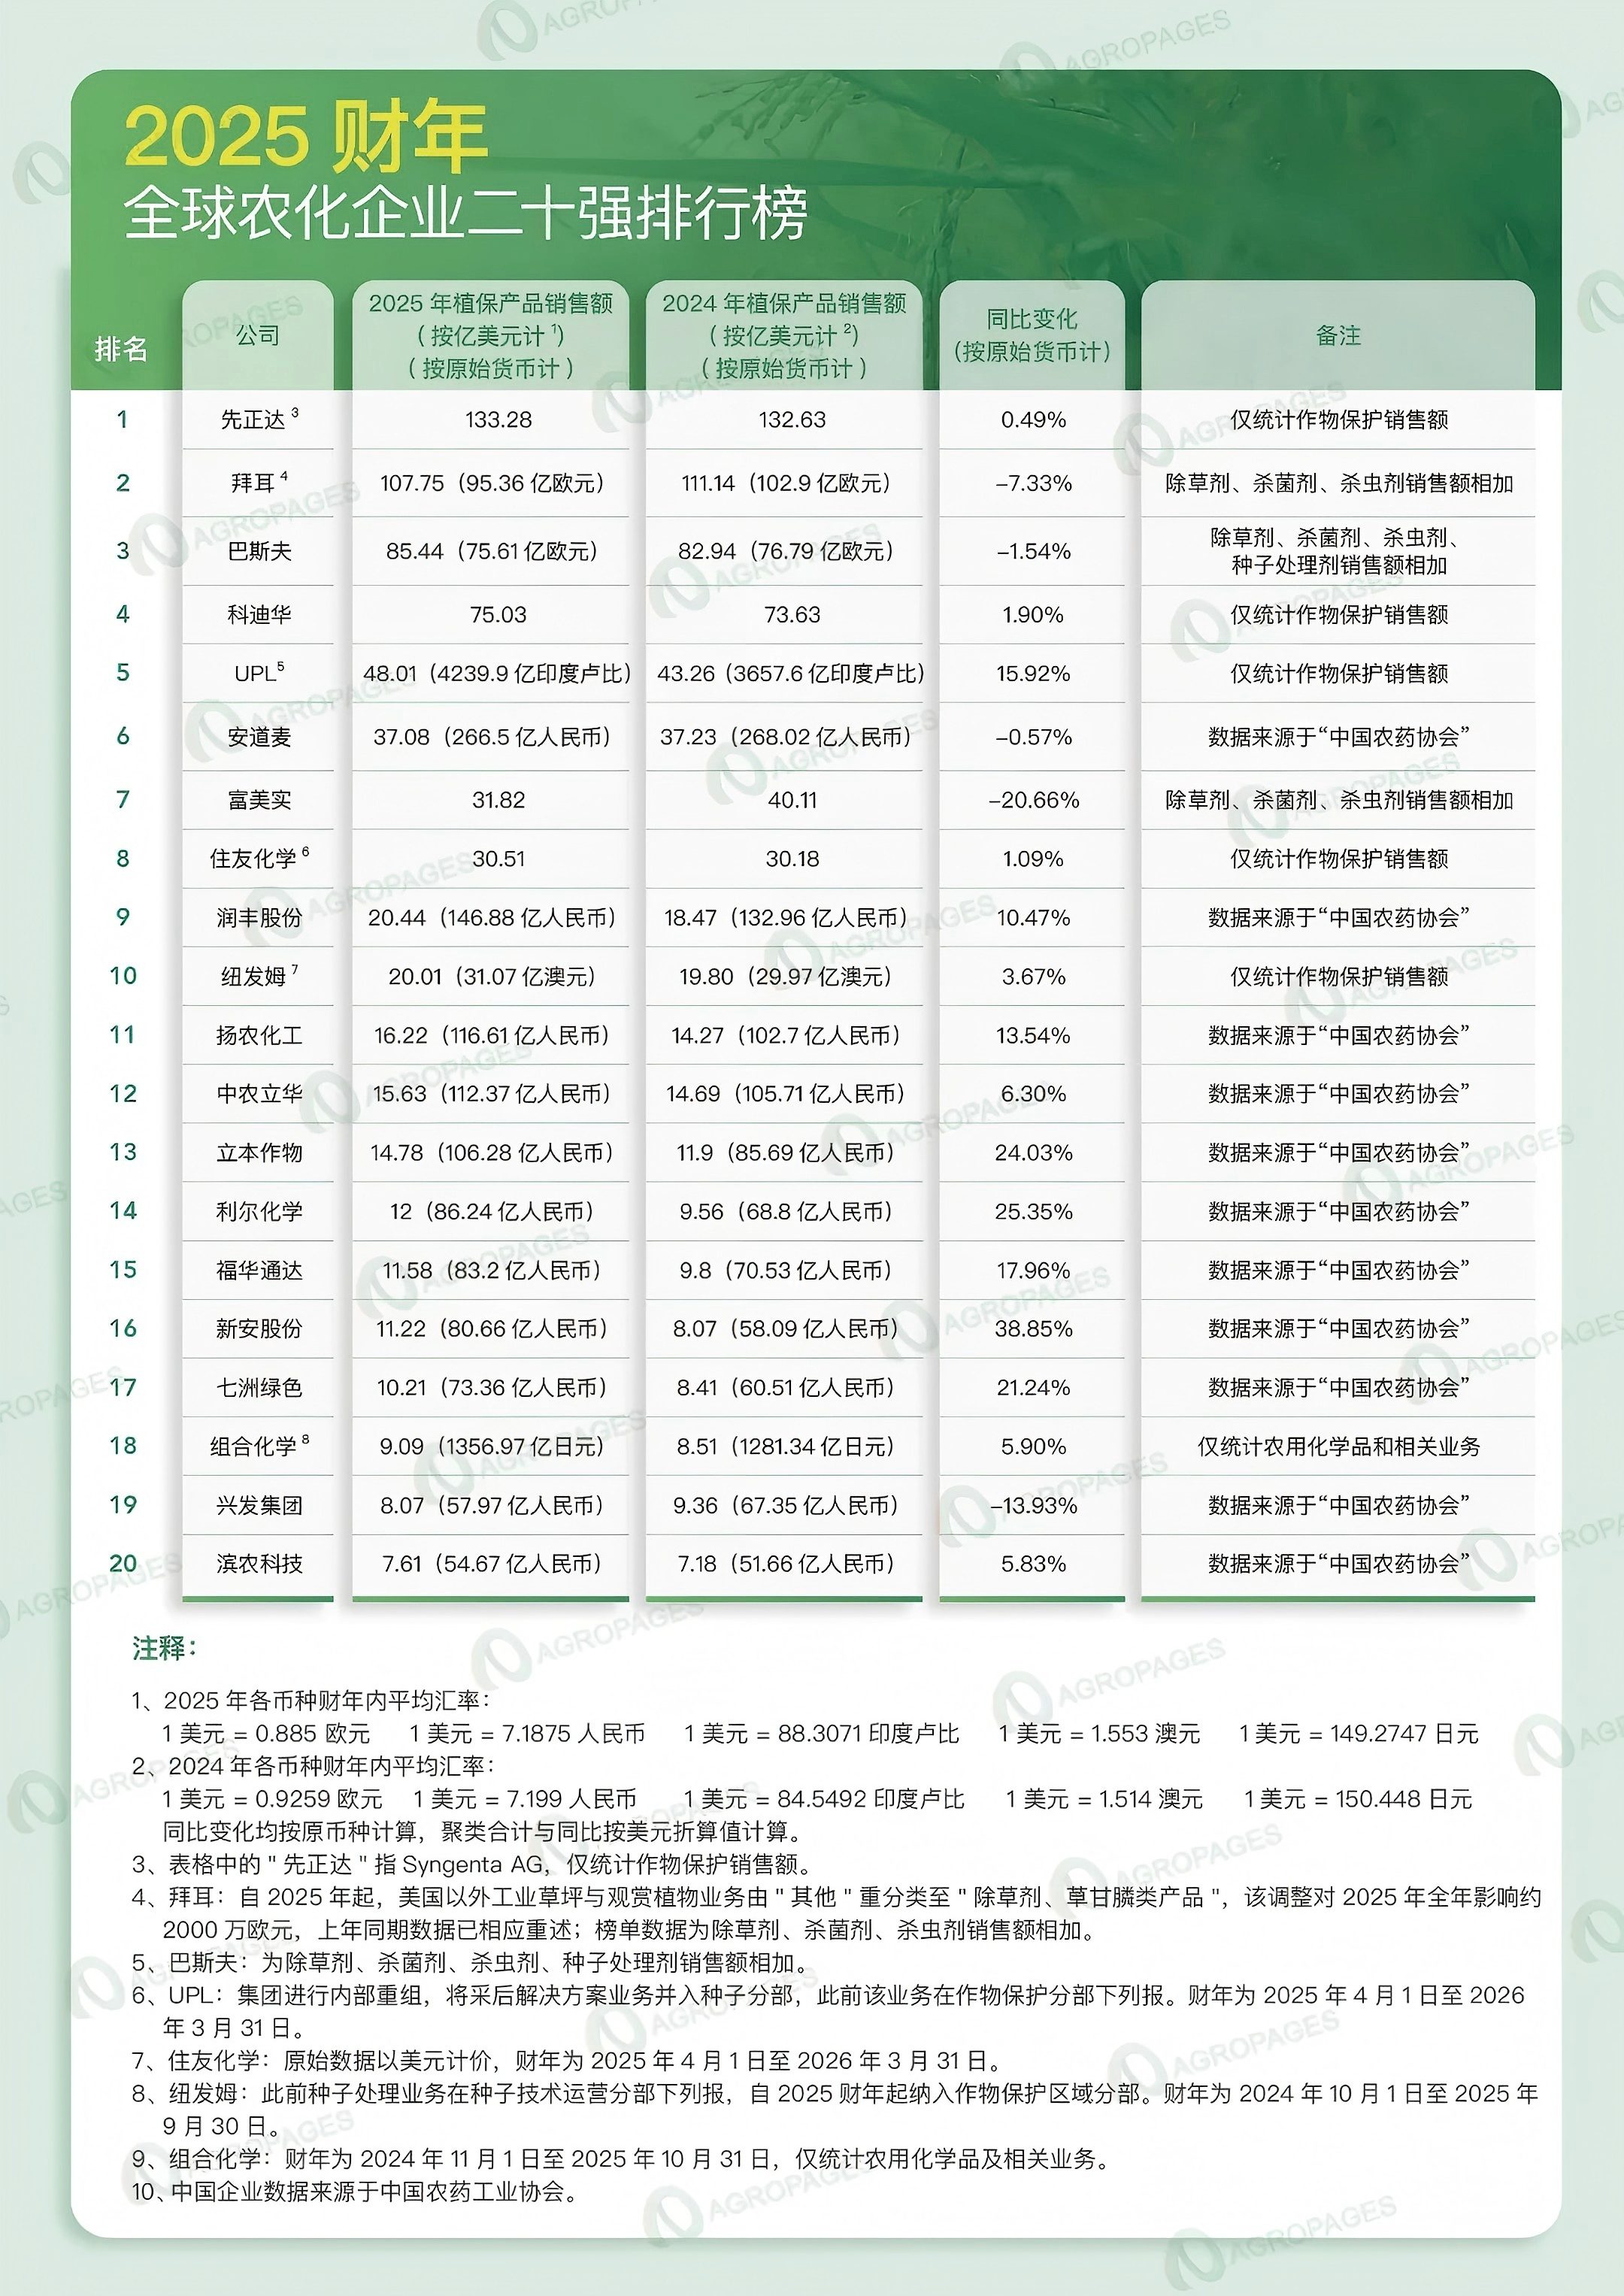
2025年全球农化企业销售额TOP20合计约705.78亿美元,较上年的691.14亿美元增长2.12%。这是一个近乎"没有故事"的总量数字——但它掩盖榜单内部一次相当彻底的价值转移。
把20家企业按商业模式而非规模重新分组,四条增长曲线立刻分岔:
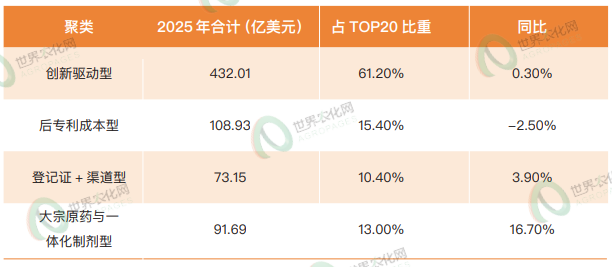
占据六成收入的创新驱动型阵营,全年增长0.3%(按原币种计整体微降);而只占13%收入的大宗原药与一体化制剂型,增长16.7%。一端是研发投入最密集、管线最厚的公司在原地踏步,另一端是成本结构最"重"的公司在高速扩张。
这个剪刀差不是周期性的,它由三条贯穿全年的主线共同造成:专利悬崖正在把利润沿产业链向下游搬运;全新作用机理成为创新阵营仅存的定价权来源,但兑现时点普遍落在2027年之后;生物制剂则意外地成为四个聚类共同的出口。 这三条主线将在下文展开。
先看榜单本身。
二、2025年全球农化企业销售额TOP20
三、四个聚类:模式定义、实际表现与偏移
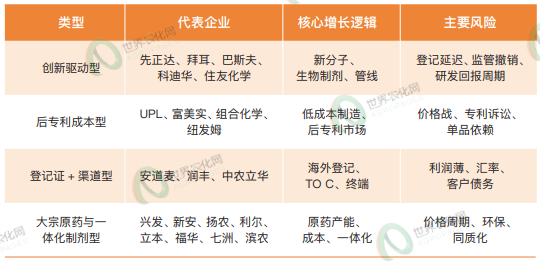
聚类速查
真正有信息量的不是这些企业落在哪一格,而是它们在2025年是把本聚类的逻辑做得更深,还是已经开始向别的格子里挪。
3.1 创新驱动型:管线在变厚,收入在变薄
这个阵营的核心假设是:靠持续产出新分子来维持溢价,用专利期覆盖研发成本。2025年的数据说明,这个假设在收入端已经出现明显的时间错位。
假设正在兑现的部分是真实的。 拜耳的"十年十个重磅产品"已有首个落地——烯醇类杀虫剂Plenexos于2025年11月在哥伦比亚提前实现商业销售,早于原定的2026年计划;新除草剂icafolin-methyl已在欧盟、美国、巴西、加拿大同步递交登记,将带来大田作物苗后除草三十余年来的首个全新作用机理。科迪华全年推出近500个新产品、获得超过300项作物保护登记与种子授权,并发布首个生物杀虫剂Goltrevo和新一代杀虫剂Varpelgo。巴斯夫的创新管线锁定2034年前上市产品逾75亿欧元的销售潜力,精草铵膦胺盐已在北美上市放量。
不过,收入端的传导尚需时日。拜耳作物科学除草剂、杀菌剂、杀虫剂合计95.36亿欧元,同比下降7.3%;其全年增长主要由玉米种子与性状业务贡献,作物保护三大品类暂未形成明显增量,美国麦草畏标签被撤销、欧洲Movento登记到期两项监管事件也对杀虫剂业务造成一定影响。巴斯夫按欧元计下降1.5%,亚洲受高渠道库存与卢比贬值拖累明显。先正达0.5%的增幅背后,是北美销量增长12%的强势与亚非中东剔除中国后5%的温和增长相互抵消的结果,而非新技术的系统性拉动。
换句话说,创新驱动型企业2025年的收入结构,仍然由上一代资产决定,而上一代资产正同时承受监管退出和仿制竞争两重侵蚀。 管线的价值要到2027—2028年才开始释放:icafolin预计2028年起在巴西首发,拜耳的Vyconic大豆性状预计2027年上市。中间这两三年,是这个聚类艰难的一段财务窗口。
唯一把创新兑换成利润的是科迪华:作物保护销售额增长1.9%的同时,分部经营EBITDA增长6%至13.50亿美元,利润率提升约70个基点。它的做法不是押注单个重磅分子,而是用高频次的产品迭代和登记扩展(近500个新产品)去摊薄单点风险。
明显的偏移发生在住友化学身上。 按销售额它属于创新驱动型,B2020与A2020六个新剂已于2024年前全部上市、合计年销售潜力1500亿—2000亿日元,Rapidicil 2026年在美国取得登记。但它真正的资源倾斜方向是生物制剂:生物理性产品已占其农药销售构成的16%,中期计划明确要推进40个以上生物制剂项目、扩建BRC研究中心、扩产美国Osage与巴西Maracanaú工厂,并于2026年把美国多家集团公司统合进Sumitomo Biorational Company。它给出的理由很直白:化学农药市场600亿美元、年增速约2%,生物制剂市场70亿美元、年增速10%—15%。住友已经从"用新分子增长"转向"用新品类增长"。
3.2 后专利成本型:同一个聚类,三种截然不同的结局
这个聚类的逻辑是:不承担首创分子的研发风险,靠制造成本、登记速度和渠道深度在专利到期后的市场里赚取份额。2025年,它成为四个聚类中唯一负增长的一类(-2.5%),但内部差异极大。
UPL是模式跑通的样本。 作物保护收入4239.9亿卢比,同比增长15.9%,由销量驱动;贡献毛利率提升逾250个基点至35.1%,EBITDA连续六个季度环比改善,营运资本天数达到行业最优。除草剂中的烯草酮、精异丙甲草胺表现强劲,后专利组合在北美、亚太和巴西均有稳健贡献。但UPL没有停在"低成本"上:全年提交超过2500份全球登记档案、获得近2700项批准,新品上市300余个、贡献收入超1.6亿美元,创新率由约14%提升至约16%,差异化与可持续资产管线已覆盖约80%的核心产品,并在拉美和亚洲推出Nuvita叶面肥平台,正式跨出作物保护进入植物营养。它正在从"后专利成本型"向"差异化+登记+营养解决方案"迁移。
富美实是这个聚类里承压较为明显的一个,但原因恰恰相反——它太像创新驱动型。 全年销售额31.82亿美元,同比下降20.7%;剔除为出售印度商业业务而实施的一次性调整后仍下降8%,价格下降6%,其中约一半来自与二酰胺合作方"成本加成"合同的价格调整。核心组合中,氯虫苯甲酰胺年收入约8亿美元、溴氰虫酰胺约4亿美元,后者的工艺专利已于2025年到期。公司为此推出Project Foundation,退出高成本生产基地、将两个原药迁往低成本产地;同时决定剥离印度商业业务,并在2026年2月授权董事会探索包括出售公司在内的战略选项。
矛盾之处在于,富美实同时拥有榜单上最厚的早期管线:fluindapyr、Isoflex、Dodhylex三个新有效成分2025年合计销售额约2亿美元、同比增长54%,四个新活性成分成熟后合计销售潜力预计超过20亿美元;在研管线包含16个发现阶段活性领域与19个开发阶段原药,Dodhylex更是HRAC/WSSA第28组的首个活性成分、三十余年来首个全新作用机理除草剂。一边是正在收窄的现金流,一边是尚未兑现的管线价值——两边的节奏对不上,这是2025年整个行业里错位最突出的一个案例。
组合化学则呈现了″单品集中″策略的两面性。集团净销售额1705亿日元,连续第15年增长,其中农化及相关业务1356.97亿日元、同比增长5.9%;主力除草剂砜吡草唑(AXEEV)销售额创下754亿日元的历史新高,占集团收入约44%。但营业利润下降至106亿日元,叠加泰国子公司37亿日元减值,归母净利润骤降至44亿日元、同比减少92亿日元。仿制药进入的时点早于预期,FY2026目标已由中期计划的1850亿日元下调至1620亿日元、营业利润由160亿下调至72亿,缺口分别达230亿和88亿日元。
值得注意的一个事实是:AXEEV的物质专利早在2022年前已在所有国家到期,而销售额在2025年仍创新高。专利悬崖不是一次崩塌,而是一条有三到四年时滞的传送带。 组合化学的应对是"攻守并举":守方面,依托仍然有效的工艺、中间体与混剂专利发起诉讼,在澳大利亚提起5起(2起胜诉和解、1起未披露条款)、在中国对中间体厂商的行政诉讼获有利和解并另有7起在审;攻方面,加速EFFEEDA(与Valent在美国联合开发)、DISARTA的海外扩张。更关键的是,它同时在向农化之外撤退——精细化学品业务目标从占收入15%提升至接近30%,依托生成式AI服务器带动的双马来酰亚胺(BMI)和半导体级高纯羰基硫(COS)气体。
纽发姆提供另一种解法:不追求增长,追求毛利。 作物保护收入31.07亿澳元、仅增长3.7%,但基础EBITDA达3.70亿澳元、同比增长18%,且欧洲(+22%)、北美(+19%)、亚太(+10%)三地全面改善。驱动因素是产品结构和成本,而非规模——欧洲的亮点是2018年收购欧洲业务时取得的啶虫脒,北美的草坪与观赏植物业务创下销售和毛利双纪录。在一个价格下行的年份,这是后专利阵营里最务实的一条路径。
3.3 登记证+渠道型:模式有效,但风险准点兑现
这个聚类的增长来自登记证数量、渠道纵深和终端触达,2025年整体增长3.9%,模式本身没有问题,但它的两个固有风险——薄利和客户信用——在这一年同时显形。
润丰股份是这个聚类中模式路径最为清晰的一家。 收入146.88亿元、同比增长10.5%。它全年真正的进展在结构上:TO C业务营收占比由37.65%提升至43.44%,该业务毛利率同步由28.99%升至31.68%;欧盟、北美等高门槛市场营收占比由9.75%提升至12.42%;杀虫杀菌剂占比由25.71%提升至30.15%。登记端,2025年新获登记约1200项,截至年末累计持有境内外登记证约8900项。管理端,海外Model C子公司普遍采用"政委+团长"模式,由总部派驻资深中方骨干与本土负责人协同,并计划在2029年前完成SAP、CRM、BI与全面预算系统的全球覆盖。
但风险也精确地落在该落的地方:巴西、阿根廷等重要市场债务违约风险持续偏高,由此造成的损失对全年整体业绩构成拖累。这正是"登记证+渠道"模式的结构性代价——越深入终端,越直接承担种植者和经销商的信用周期。
润丰同时出现一个方向明确的偏移:它正在向上游走。 公司确立2025—2029年平均每年完成不少于两个原药合成项目投建的目标,2025年完成烯草酮、敌稗等已有原药项目的技术革新与产能提升,新建投产砜吡草唑、氟吡草酮两个原药合成项目;并已对2035年底前专利到期的重要活性组分逐一评估,筛选出约30个具有市场潜力的偏新活性组分,力求成为这些组分的先进制造商,并争取成为除原研公司外的首个非专利参与者。一家典型的登记证+渠道型企业,正在为自己补一个成本底座。
安道麦选择的是反向操作:收缩以换取质量。 销售额266.5亿元、微降0.6%,价格下降2%是主因,销量保持稳定。全年新获174张登记证,依托覆盖八十多个国家和地区的登记体系持续推新,北美的CAZADO、巴西的APRESA均实现成功上市。同时它主动做减法——在中国停止生产和销售部分基础化工(非农)产品,土耳其业务一季度大幅下滑。公司预计2026年将实现自2022年以来首次温和的个位数营收增长。
中农立华则是这个聚类风险的完整案例。 营业收入112.37亿元、同比增长6.3%,国际业务中草甘膦和草铵膦销量同比增速均超过30%、自主登记产品销售收入同比增长超过120%——业务侧全是好消息。但营业利润2.39亿元、同比下降20.72%,归母净利润1.73亿元、同比下降15.17%,经营活动现金流净额-0.78亿元、较上年减少3.86亿元。公司的应对措施本身就说明了问题所在:强化预算管理、加强客户对账、引入外部机构管控应收账款风险。在价格下行周期里,流通与服务环节是最先被挤压利润、也最后收到现金的那一环。
3.4 大宗原药与一体化制剂型:增速冠军,但增长不来自"大宗"
这是2025年增速最高的聚类(+16.7%),8家企业中7家实现增长、5家增幅超过18%。但如果把它理解成"周期反弹",就会误读这一年。
兴发集团体现大宗原药企业在周期波动中的一种典型应对。其草甘膦系列产品收入占农药总收入九成以上,2025年农药收入57.97亿元、同比下降13.9%。草甘膦价格全年剧烈震荡:4月底跌至2.31万元/吨,5月后受南美订单带动、叠加装置检修,9月底升至2.73万元/吨,10月海外采购旺季结束后回落,12月底跌回2.37万元/吨。在这一价格环境下,收入承压并不意外。但兴发的产业地位并未削弱。公司23万吨/年原药产能居国内第一、配套制剂11.7万吨/年,全资子公司泰盛公司独家制定的草甘膦原药国际标准FAO 284/TC成为中国首家通过FAO评审的标准。规模与技术标准仍是其核心资产。也正因如此,它在周期低谷期有底气做更长期的安排:着力发展复配制剂、开发新型除草杀虫杀菌剂,同时把更大的资源投向新能源与有机硅。这更像是一家大宗原药企业在周期下行阶段主动调整收入结构、为下一轮增长预留空间的选择。
增速冠军新安股份(+38.9%)的增长逻辑,恰恰是"反大宗"的。 农化业务收入80.66亿元,其增长来自三处:一是精草铵膦成功实现"化学法PPO合成及酶法催化制备"技术产业化,多种工艺路线自主可控;二是依托制剂技术推出"稻虎啸""金禾旺"等纳米农药产品,药物活性提升超30%、田间流失减少超40%;三是渠道——2025年明确以海外终端、进出口贸易和国内营销三大平台为核心,营销网络覆盖130多个国家和地区,累计拥有超5000个海外农药登记证,农药制剂转化率持续保持在70%以上。一家一体化原药企业,同时具备登记证+渠道型企业的核心资产。 行业层面,国内草甘膦落后产能加速出清、CR4产能集中度已超70%,全球定价权正向头部集中,这为具备"氯—磷—硅"循环成本优势的企业提供了主动权。
利尔化学(+25.3%)走的是同一个方向。 全年新增登记项目124项,其中新增原药10个、差异化核心大单品制剂10个以上;成立制剂发展事业部,全力拓展尼日利亚、坦桑尼亚、印度尼西亚、柬埔寨、老挝等市场的终端制剂业务;并加快海外子公司设立、推进上海与成都两大研发中心建设。
扬农化工(+13.5%)则在向创新驱动型靠拢。 国内收入48.54亿元(+11.55%)、国际收入68.08亿元(+15.02%),全年生产原药11.38万吨、同比增长17.4%,技术改进实现降本9105万元。更重要的是它坚持"专利药与非专利药研发双轮驱动",两个创制品种在2025年获得ISO通用名,并创成农业农村部杀虫剂智能创制重点实验室、首次入选国资委"科改"企业名单。它是这份榜单上唯一明确以自主创制化合物为长期路径的中国企业。
总结这个聚类:16.7%的增速不是大宗价格给的,是产业链位置移动给的。 兴发停留在原药与大宗价格中,下降13.9%;新安、利尔、扬农同时向下游制剂、终端渠道、海外登记和自主创制移动,增幅在13%到39%之间。
四、三条主线
把四个聚类的观察叠起来,2025年可以归纳为三条主线。
主线一:专利悬崖是一条传送带,而不是一个悬崖。
它的运作方式是缓慢而确定的。组合化学的AXEEV在物质专利全部到期三年后仍创下754亿日元的销售纪录,说明侵蚀有三到四年的时滞;富美实的溴氰虫酰胺工艺专利2025年到期,价格压力当年即体现在"成本加成"合同的调整上。而传送带的另一端,正是中国原药与一体化制剂企业16.7%的增速。榜单上富美实(-20.7%)与新安股份(+38.9%)之间近60个百分点的差距,很大程度上是同一批分子在生命周期上走过的一段路。
企业的应对策略已经高度收敛为三招:用混剂和新剂型为老品种续命(组合化学的新混剂、富美实的Elevest/Vantacor/Premio Star系列、UPL的差异化制剂);把原药迁往低成本产地(富美实Project Foundation迁移两个原药);以及诉讼——组合化学在澳大利亚和中国的十余起案件,是2025年这一策略最完整的样本。
主线二:全新作用机理是创新阵营仅存的定价权,但它的兑现窗口普遍在2027年之后。
抗性杂草与抗性害虫的全球蔓延,让"新机理"从技术优势变成了商业刚需。拜耳的icafolin、富美实的Dodhylex(三十余年来首个全新机理除草剂)与首个"双作用机理"除草剂rimisoxafen、巴斯夫的精草铵膦胺盐、住友化学的Rapidicil,构成这一轮竞赛的核心资产。
问题在于时间表:icafolin预计2028年起上市,Vyconic大豆性状2027年,rimisoxafen从2026年才开始递交登记档案。创新驱动型企业因此面临一个两到三年的现金流断层——老资产在监管和仿制双重压力下退坡,新资产尚未进入放量期。 2025年拜耳-7.3%、巴斯夫-1.5%、先正达+0.5%,正是这个断层的第一年读数。谁能在断层期守住成本和利润率(科迪华、纽发姆的做法),谁就能完整地走到管线兑现的那一天。
主线三:生物制剂正在成为四个聚类共同的出口,但各自的动机完全不同。
住友化学给出了最清晰的市场判断:化学农药600亿美元、年增速约2%;生物制剂70亿美元、年增速10%—15%。这个增速差解释了为什么每一类企业都在往这个方向挪,尽管理由各异:
-
创新驱动型把它作为管线的第二条腿——科迪华推出首个生物杀虫剂Goltrevo,拜耳延长与Ginkgo Bioworks的微生物固氮合作、Serenade Soil Activ在多个欧盟成员国获批,住友化学把生物制剂做到农药销售的16%并配套BRC扩建与工厂扩产;
-
后专利成本型把它作为差异化的来源——UPL向微生物、信息素与先进生化品扩张并推出Nuvita营养平台,组合化学在2026年春季同步推出微生物农药ECOARK(非致病性葡萄根癌农杆菌ARK-1菌株,针对此前无有效化学防治手段的根癌病)与首个生物刺激素NATSU-TSUYOSHI;
-
登记证+渠道型把它作为提高毛利的抓手——润丰已在非洲、亚洲、美洲多国启动Rainbow Bio业务;
-
大宗原药型则把它作为摆脱同质化的路径——新安的纳米农药、利尔的差异化制剂本质上服务于同一目的。
四个聚类的边界,正在因此变得模糊。
五、2026年展望:所有人都在向中间移动
如果2025年的关键词是分化,2026年的关键词可能是趋同。
从各家的经营计划看,四个聚类正在系统性地侵入彼此的地盘:润丰从渠道向上游原药合成延伸,并锁定约30个2035年前到期的活性组分;新安、利尔从原药向制剂、终端与海外登记延伸;扬农从仿制向自主创制延伸;富美实与组合化学则向农化之外撤退(前者探索整体出售,后者把精细化学品目标提升至收入的30%)。纯粹的单一模式,正在失去独立存在的条件。
需求侧的判断则相当一致。安道麦预计随着渠道库存回到2020年以前水平,全球植保需求将逐步回升,并计划实现自2022年以来首次营收增长;先正达预计库存进一步下降空间有限,增长将主要来自新技术与生物制剂的销量,但巴西市场的流动性问题尤其值得警惕;巴斯夫预计农业解决方案EBITDA将因汇率因素小幅下降。三家的共同判断是:农产品价格低迷与融资环境紧缩将继续压制种植者盈利,客户与渠道的"即时采购"特征短期内不会改变,价格端仍将承压。
在这样的环境下,2026年真正的分水岭,不在于企业属于哪一个聚类,而在于它是否已经在自己的模式之外建立起第二个支点——创新阵营能否用成本纪律撑过管线兑现前的断层,后专利阵营能否在价格战之外找到差异化,渠道型企业能否把登记证和终端网络兑换成足够厚的毛利去覆盖客户信用风险,原药企业能否把这一轮向下游的迁移固化为结构性能力而非周期红利。
AgroPages世界农化网 独家稿件,转载请注明版权!
本文首刊于AgroPages世界农化网即将出版的2026 Market Insight 《2026市场纵览》