相关新闻
- Vylor 亮相:190亿美元管线、净授权今年转正,2029年 EBITDA 剑指37亿美元
大农化网报道:2026年10月1日,科迪华(NYSE: CTVA)将正式一拆为二:种子业务分拆为独立上市公司 Vylor,作物保护业务留在存续公司——业内称之为″New Corteva″(新科迪华)。
9月15日,公司在纽约证券交易所为两家新公司分别举行投资者日,第一次完整披露各自的战略与财务蓝图。
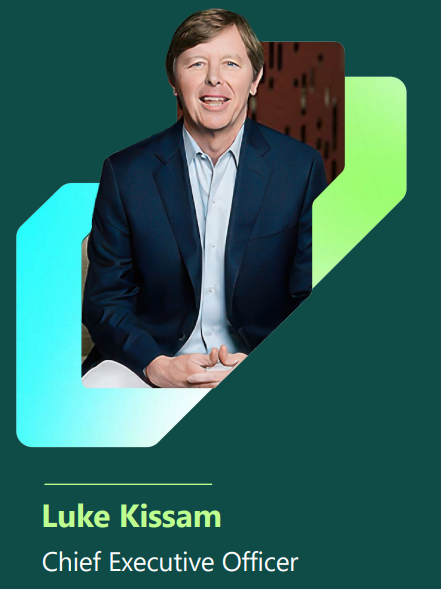
本文聚焦作物保护公司 New Corteva,站在台上的是今年6月上任的 CEO Luke Kissam——这位前 Albemarle(雅保)董事长兼 CEO 带来的第一份完整答卷是:110亿美元创新管线、上调至5亿美元的成本计划,以及一张近乎净现金的开局资产负债表。
先认识一下这家″新″公司的底盘。分拆后的 New Corteva 是全球规模最大的独立纯作物保护公司:2026年独立口径预计收入约78亿美元,约9,000名员工,业务覆盖约110个国家;除草剂占收入50%、杀虫剂22%、杀菌剂15%、生物制剂7%、种子处理5%,最大单一分子仅占收入约10%,约60%的销售来自玉米大豆以外的作物——在跨国植保巨头中,这是分散度相当高的一张组合牌。
对中国植保行业读者,这场发布会最值得逐字读的不是财务目标,而是运营章节释放的采购信号。
New Corteva 将成本计划从2024年投资者日承诺的3亿美元(2024–2027年 run-rate)上调至2029年前约5亿美元,并强调新增的2亿美元″无需额外资本投入″——不建新产能就能省出来的钱,路径指向外部。
管理层进一步给出双网络模式:原药网络定位″通过战略伙伴关系保护知识产权与成本竞争力″,制剂与包装网络贴近终端市场。最关键的一页明确写道:对过专利期分子,目标单位成本降幅超40%,第一驱动力是战略采购——″增加多源采购、重新认证合格供应商″。一周前(9月9日)公司刚宣布与比利时 Globachem 成立制剂开发合资公司。
两条线索叠加,指向同一个判断:专利期内的新分子原药会继续留在受保护的自有网络内,但过专利期产品和制剂环节的外部化在加速——对中国和印度的原药、中间体企业,这是一个可以建立跟踪清单的明确信号。
管理层对竞争压力的表述也罕见地直白。2026–2029年收入桥中,基础业务被明确标注承受″登记流失、新产品自我蚕食和持续价格下行″三重压力,需靠约8亿美元的新产品增量(年复合约16%)和生物制剂在所有区域的双位数增长来对冲。关于印度市场,公司称已″主动脱离超级经销商模式,建立驻田销售队伍″——这是跨国植保公司对渠道变革最直接的一次官方确认。
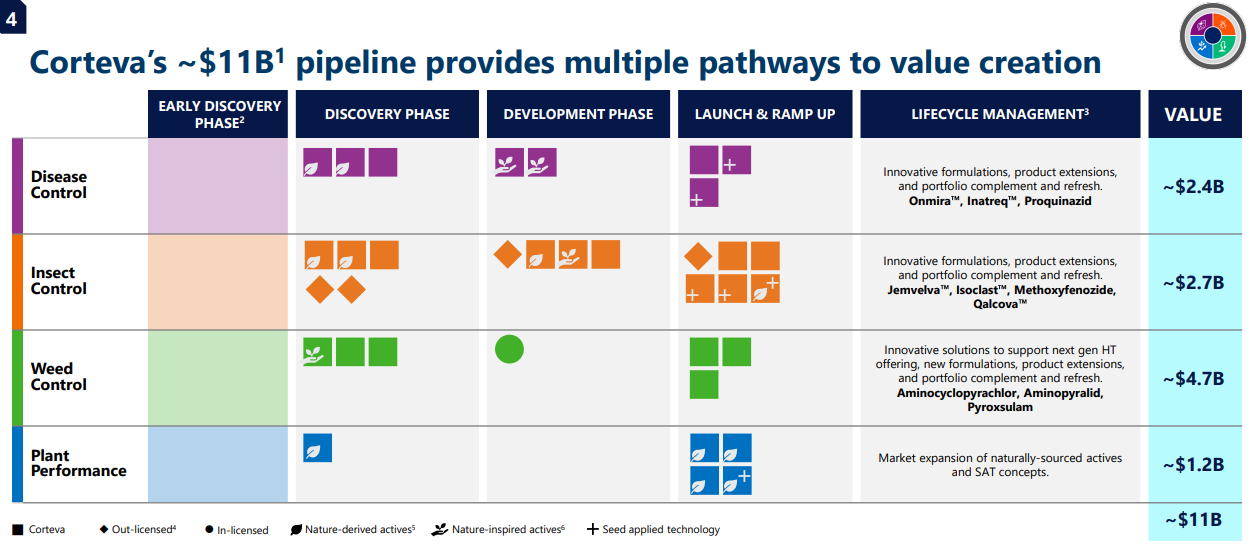
管线是增长故事的另一半。至2040年峰值收入估值约110亿美元,较2023年增加约20亿美元,未来十年计划12个上市:7个新化学活性成分加5个新生物制剂。重点资产包括:
-
针对亚洲大豆锈病的全新作用机理杀菌剂 Haviza,约2028年上市,南美三国峰值收入超5亿美元;
-
广谱杀虫剂 Varpelgo,2030年代初上市,覆盖70多种作物、40多个国家,峰值超7亿美元;
-
一款2030年代中期上市的天然启发全新作用机理除草剂,对应超17亿美元的北美玉米苗后市场;
-
生物刺激素 Utrisha N 峰值超3亿美元。生物制剂整体销售额预计2030年前接近10亿美元。
财务框架本身相对朴素:2026年独立口径 EBITDA 约13亿美元、利润率约16.7%(较历史分部口径低约1亿美元,差异为独立运营成本);2029年目标收入84–87亿美元(年复合约3%)、EBITDA 14.5–16.5亿美元——年复合约6%,为收入增速的两倍——利润率中值18.2%。另一个支撑增长质量的指标是差异化产品占收入比约65%,2020年这一数字为45%。
最低调的头条留给资产负债表:2026年末预计持有现金约15亿美元,金融债务仅约10亿美元——一家近乎净现金开局的植保巨头,且历史养老金负债已完成去风险处理。2027–2029年经营现金流预计22–26亿美元,用途大致为并购与回购55%、分红20%、维持性资本开支25%。在行业普遍去库存、去杠杆的周期尾部,这样的开局意味着它在并购市场上的出手空间大于多数同行。
分拆时间表: 股权登记日为2026年9月24日收盘;9月25日至30日,Vylor 以″VYLR WI″代码在纽交所预发行交易;10月1日纽约时间上午9:30前完成股份分配,当日以″VYLR″代码正式交易。每股科迪华股票获配一股 Vylor 股票。
(数据来源:New Corteva 2026年投资者日演示材料及科迪华9月9–15日新闻稿)
AgroPages世界农化网 独家稿件,转载请注明版权!