8月28日,泰禾股份披露2026年半年度报告。在一众经营数据中,最值得行业记录的是这样一句表述:创制化合物环丙氟虫胺(cyproflanilide)取得注册商标“凌翘®”,2026年上半年已实现销售收入2.83亿元。
一个由中国自主创制、历经10年孕育的新型农药有效成分,在取得首批登记不到1年,即跑出亿元级收入。环丙氟虫胺由此成为当前行业背景下观察中国农药“创制变现”能力的一个典型样本。
2.83亿元:两个季度、一个作物季
将这一2.83亿元放进坐标系来看。2026年上半年,泰禾股份实现营业收入约29.73亿元,同比增长23.23%;归母净利润约2.41亿元,同比增长32.27%。以此计算,环丙氟虫胺单一品种贡献了公司约9.5%的营收。
再看市场分母。据Sigma数据,全球鳞翅目害虫防治市场前20国合计规模约63亿美元,其中,中国以17.23亿美元居首,巴西(10.23亿美元)、印度(6.82亿美元)分列其后。2.83亿元折合约4,000万美元——对照这一分母,环丙氟虫胺的全球渗透率尚不足1%。上市首年的低基数相应地也标定了后续放量的空间尺度。
支撑这一速度的是一条紧凑的上市时间线。从公司披露的发展历程看,环丙氟虫胺2025年10月国内登记,11月、12月新品分节点启市,2026年3月继续推进上市节奏——换言之,2.83亿元收入是在大约两个季度的实际销售窗口内完成的。从获批到亿元级收入仅隔一个作物季,环丙氟虫胺基本跳过了创制品种常见的市场培育期。
国内:制剂品牌化与巨头分销并行
拆解环丙氟虫胺的国内商业化结构,可以看到一种“三线并行”的策略路径。
第一条线是自有品牌。公司以10%可分散液剂推出百施佳®,直接面向终端。第二条线是并购向的,2025年泰禾收购广东浩德,浩德歌来雅®由此成为环丙氟虫胺的第二张品牌牌照。两大品牌分别对标南北方市场,半年报明确表示,将利用“泰禾股份与广东浩德双渠道和百施佳®及浩德歌来雅®的杠杆作用,提升市场覆盖”。第三条线是巨头合作。20%悬浮剂以“英派福”品牌由先正达在国内上市,借助跨国公司的渠道网络快速完成高端市场卡位。
同一有效成分、3个品牌、3类渠道,最大化市场覆盖速度。
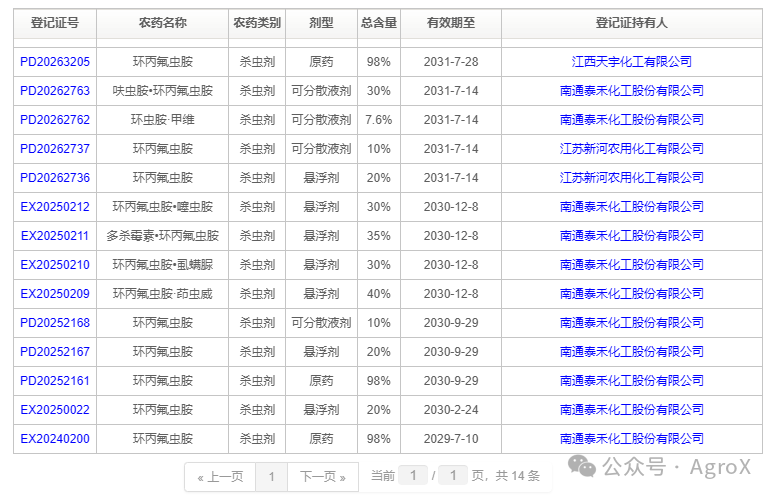
截至目前,泰禾集团体系围绕环丙氟虫胺共持有14张农药登记证,其中国内正式登记(PD)8张、仅供出口登记(EX)6张,覆盖98%原药及20%悬浮剂、10%可分散液剂两个单剂剂型,外加六组复配方案,持证人由母公司南通泰禾延伸至江西天宇、江苏新河两大基地主体。
从推进节奏看,登记布局呈清晰的三段式:2025年9月首批3个PD证(原药、20%悬浮剂、10%可分散液剂)实现该有效成分在国内的首次登记;2025年12月集中取得4个出口复配证,分别配伍茚虫威、虱螨脲、多杀霉素和噻虫胺;2026年7月再新增5个证——国内登记正式从单剂扩展至复配(呋虫胺·环丙氟虫胺30%可分散液剂、环虫胺·甲维7.6%可分散液剂),原药持证主体新增江西天宇,江苏新河同步取得10%可分散液剂与20%悬浮剂两个制剂证。至此,“单剂打底、复配跟进、出口与国内并行、多基地持证”的立体化登记矩阵已基本成形,为环丙氟虫胺后续国内放量与海外市场开拓储备了完整的产品梯队。
国际:合作UPL拓展渠道,自有品牌开启新篇
环丙氟虫胺是近年来中国农药行业最具行业标志性的创制事件,其获得IRAC-MOA第30组认证,成为近20年来首个入选IRAC-MOA的中国创制杀虫剂。间二酰胺类是当前全球杀虫剂创制的最前沿方向之一,作用机制新、抗性风险低,进入这一分组意味着该化合物在国际抗性管理体系中获得了正式“席位”。围绕这一席位,泰禾构建了超70件专利的知识产权矩阵,覆盖化合物、中间体与混剂,形成全球自主知识产权。
2024年11月,泰禾与UPL Corp达成战略合作协议,共同推进环丙氟虫胺产品的开发、登记和海外商业化,UPL Corp将负责在海外40多个国家开展其商业化进程。与UPL合作,包括OECD全套资料的开发,计划以一套数据资产撬动全球主要市场的登记准入,目标覆盖全球约70%的鳞翅目市场。
2026年7月,泰禾股份凌翘®(环丙氟虫胺)制剂产品Taibond 114DC首批运抵柬埔寨,预计2026年9月将在柬埔寨正式上市。这是泰禾自主研发的创制化合物首次以自有制剂品牌的身份进入海外市场,开启Enfarm全球征程的新篇章。
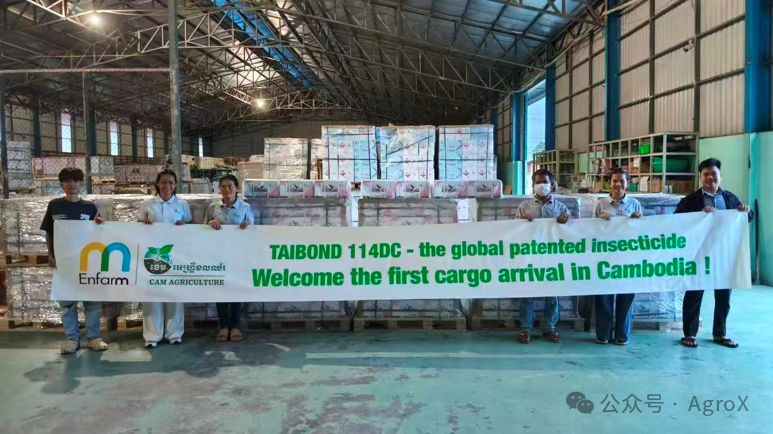
需要冷静看到的是,全球农药登记是一场以5年、10年计的长跑。目前已实现销售的巴拉圭、柬埔寨属于登记门槛相对较低的市场,环丙氟虫胺要进入巴西、美国、欧盟等主流市场,仍需跨越完整的数据开发与评审周期。现阶段全球布局的战略价值大于收入价值——这一点,从公司将登记能力建设表述为“沉淀know-how”的口径中,亦可得到印证。
供给:商业化下半场的硬约束
销售端的兑现,正在把压力传导至供给端。从在建工程数据可以还原泰禾的产能建设节奏:
环丙氟虫胺中试项目:预算5,252.80万元,截至2026年6月末账面余额4,840.02万元,工程进度92%,已近收尾;
环丙氟虫胺及配套中间体项目:预算约1.68亿元,期末余额4,233.58万元,工程进度仅25%。
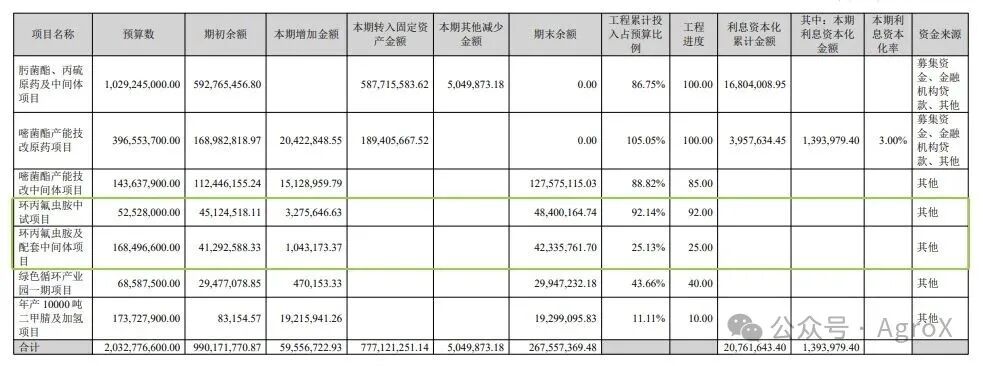
原药合成已完成试生产并达产达标,但配套中间体项目仅完成约四分之一进度,意味着当前供给在相当程度上依赖中试及初期装置支撑。中间体自主配套能否如期建成,直接关系到两个商业化关键变量:一是放量后的供应稳定性,二是成本曲线的下移空间——公司“环丙氟虫胺合成工艺改进及中间体合成技术研究”仍在持续推进,降本增效的研发逻辑没有停止。
参照系:一个样本的价值与待答的新考题
回望来路,轨迹清晰:2018年,发现环丙氟虫胺;2024年,生产许可获批,同年,公司与UPL达成全球合作协议;2026年7月,定名专属中文商标——“凌翘®”;首批商业化货物运抵柬埔寨。
对泰禾自身而言,环丙氟虫胺的意义早已超出单一品种,公司对这一创制农药的商业化节奏有着清醒的周期自觉——前期重投入换取知识产权与登记资产,中期通过高定价收割创新溢价,后期以复配矩阵和成本优势延续生命周期。
“以环丙氟虫胺的商业化为契机,打通创制产品商业化路径,逐步实现从传统仿制向仿创结合的发展模式转型”这是公司在2025年的财报中明确的战略表述,公司意在打造一个关乎商业模式切换的试验田:新农药创制平台、AI辅助分子设计、GLP资质体系、全球登记与大田试验网络,所有创制基础设施都要在这个品种上完成第一次全链路闭环。闭环一旦打通,后续管线便有了可复制的模板。据悉,公司目前共有5个创制化合物在管道中,其中,全新作用机制的杀菌剂CACF01和水稻田杀虫剂CACI02预计将于2027年启动登记。
总而言之,“登记次年、半年2.83亿元”已经为中国农药创制写下了一个新的参照系。过去20年,中国农药行业的叙事主线是仿制产能的全球化;环丙氟虫胺的商业化元年提示“叙事正在切换”——从“为世界生产”到“为世界创制”,中间隔着的不只是一个新化合物,而是一整套商业化能力的重建。长远来看,这套能力能否验证沉淀为可复制的系统,取决于后续在主流海外市场的登记突破节奏、配套中间体产能的建设进度、多品牌渠道的协同管理,以及在农化行业产能过剩、价格竞争加剧的大背景下,一个创制品种能否在放量后守住价格体系与盈利质量。