O agronegócio brasileiro enfrenta um ambiente comercial mais fragmentado, marcado por disputas geopolíticas, concentração de mercados e forte dependência de insumos importados. A RaboResearch aponta diversificação de destinos e produtos, redução da exposição externa em insumos e aprofundamento das relações com parceiros estratégicos como caminhos para preservar o crescimento das exportações.
O Brasil ocupa a posição de principal exportador líquido mundial de commodities alimentares e agrícolas. Soja, proteínas animais, açúcar e café sustentaram grande parte dessa expansão nas últimas duas décadas. O avanço ocorreu em paralelo ao crescimento da demanda da China e de outros países asiáticos.
Destinos mais importantes
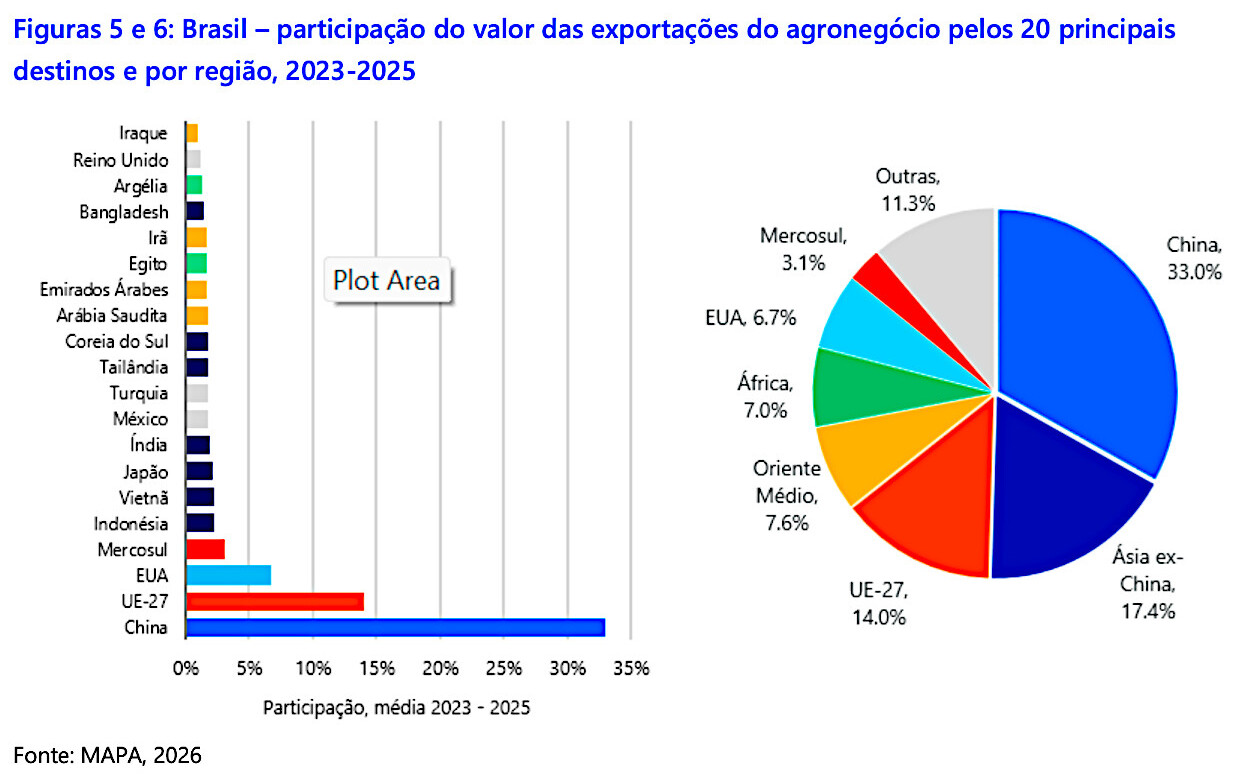
A China concentra cerca de 33% do valor das exportações brasileiras de alimentos e produtos agrícolas. A União Europeia responde por 14%. Os Estados Unidos aparecem na sequência. Juntos, China, União Europeia e Estados Unidos absorvem 54% das vendas externas brasileiras do segmento.
A composição mudou de forma acentuada em duas décadas. Entre 2003 e 2005, a China representava 7% das exportações brasileiras do agronegócio. A União Europeia respondia por 32%. No período de 2023 a 2025, a participação chinesa alcançou 33%, enquanto a europeia recuou para 14%.
A concentração também aparece na análise por produto. A China figura entre os três principais destinos de nove entre dez commodities avaliadas pela RaboResearch. Em seis dessas dez cadeias, os três maiores mercados respondem por mais da metade das exportações brasileiras.
Apesar desse grau de concentração, o Brasil mantém uma base ampla de compradores. Mais de 100 países integram a parcela das exportações fora dos três maiores destinos. Nenhum desses mercados, isoladamente, supera 3% do valor exportado. Regiões como Oriente Médio e blocos como o Mercosul ganham relevância quando considerados de forma agregada.
Importações do Brasil
A exposição externa não ocorre apenas no lado das vendas. Cerca de 80% dos fertilizantes e defensivos agrícolas utilizados no Brasil vêm do exterior. O país também depende de diesel importado. As importações atendem entre 25% e 30% do consumo nacional do combustível.
Essa combinação amplia a vulnerabilidade do setor diante de conflitos, tarifas, restrições comerciais e interrupções no fornecimento. Segundo a RaboResearch, investimentos na produção doméstica de fertilizantes e na capacidade local de refino de petróleo podem elevar a resiliência das cadeias agropecuárias.
Comércio e mudanças
Mudanças recentes no comércio internacional reforçam essa avaliação. O relatório cita tarifas adotadas pelos Estados Unidos, choques nos mercados de combustíveis e fertilizantes associados ao conflito no Oriente Médio e a estratégia chinesa voltada à segurança alimentar e à maior autossuficiência.
A China também introduziu cotas para as importações de carne bovina em 2026. Em 2025, o país importou 1,7 milhão de toneladas métricas de carne bovina brasileira. Esse volume correspondeu a 48% das exportações nacionais do produto. A cota chinesa para 2026 alcançou 1,1 milhão de toneladas métricas.
A diferença obriga os exportadores a buscar outros compradores para um volume equivalente a 17% das exportações brasileiras de carne bovina registradas em 2025. O episódio mostra a dificuldade de substituir, no curto prazo, um mercado com peso elevado no comércio mundial.
A dependência brasileira também reflete a escala da demanda chinesa. Na última década, a China liderou o crescimento do consumo global de commodities como soja e carne bovina. Para esses dois produtos, o aumento das importações chinesas superou o crescimento combinado dos outros dez maiores importadores mundiais.
A RaboResearch avalia, por esse motivo, uma continuidade da interdependência comercial entre Brasil e China no curto prazo. A instituição recomenda aprofundamento do diálogo com parceiros estratégicos. Maior compreensão das prioridades agrícolas e comerciais desses mercados pode ampliar a capacidade de antecipação diante de mudanças regulatórias ou comerciais.
Poder de negociação
A escala brasileira como fornecedor também oferece poder de negociação em algumas cadeias. O relatório cita as tarifas norte-americanas de 50% sobre produtos brasileiros em julho de 2025. Posteriormente, café, suco de laranja, carne bovina e celulose receberam isenções. O mercado dos Estados Unidos depende do fornecimento brasileiro para atender parte de sua demanda nesses produtos.
No longo prazo, mudanças demográficas podem favorecer uma redistribuição da demanda mundial. Projeções das Nações Unidas citadas pela RaboResearch apontam crescimento populacional concentrado em regiões como África, Oriente Médio e Sudeste Asiático. China e União Europeia apresentam perspectiva de redução populacional. Esse movimento poderá alterar a distribuição geográfica das importações agrícolas.
A abertura de mercados integra outra frente. O relatório destaca os acordos União Europeia-Mercosul, Mercosul-EFTA e Mercosul-Singapura como instrumentos para ampliar o acesso comercial brasileiro.
Novos produtos
A diversificação também pode ocorrer pelo desenvolvimento de novos produtos. Os grãos secos de destilaria, coproduto do etanol de milho, exemplificam essa estratégia. As exportações brasileiras desse produto tinham participação quase inexistente há uma década. Desde 2023, o Brasil obteve acesso a 21 destinos internacionais para esses grãos.
A RaboResearch conclui com uma estratégia baseada em três frentes: menor dependência de insumos importados, ampliação dos mercados compradores e desenvolvimento de uma pauta exportadora mais diversificada. O objetivo consiste em reduzir a exposição do agronegócio a choques externos sem comprometer sua participação no comércio mundial.