菲律宾作为东南亚重要的农化市场,其官方登记与贸易数据一直是行业关注的核心参考。 本文基于菲律宾肥料与农药管理局(FPA)2026年10月16日发布的2025年最新年报,系统梳理了当地农药与肥料的登记格局、进口走势等核心数据。
一、登记证数据结构
截至2025年底,菲律宾全国农药与肥料登记证总量为33684个。其中2025年当年新增获批:农药登记证1982个,肥料登记证1078个。
-
农药登记证:31177个,占总量的92.56%;持证登记企业256家,单企业平均持证约121.8个。
-
肥料登记证:2507个,占总量的7.44%;持证登记企业368家,单企业平均持证约6.8个。
注:菲律宾之所以有如此庞大的登记数量,是由官方统计口径造成的。因为一个证件往往对应不同的防治对象,涉及多种防治对象时,就会被重复统计。
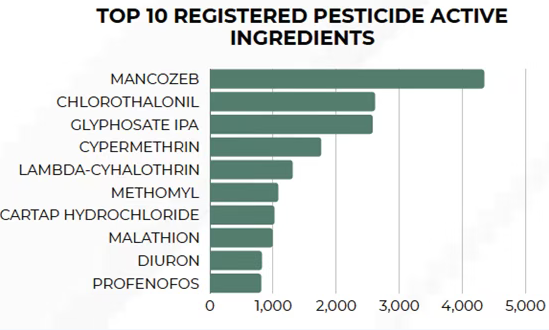
1.1 农药登记证有效成分TOP10
按登记产品数量排序,依次为代森锰锌、百菌清、草甘膦异丙胺盐、氯氰菊酯、高效氯氟氰菊酯、灭多威、杀螟丹盐酸盐、马拉硫磷、敌草隆、丙溴磷。
1.2 农药登记证主要登记作物分布
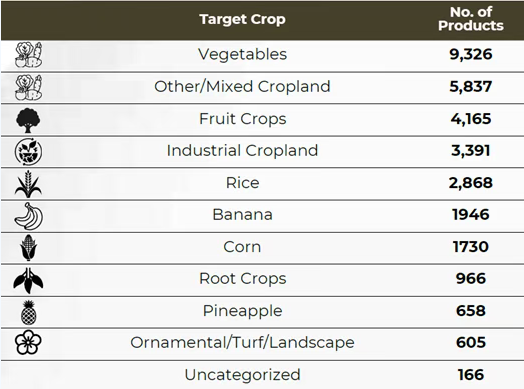
从登记作物分布来看,蔬菜以9326个登记产品稳居首位,大田及混作区、果树、工业作物紧随其后,水稻作为主粮作物登记量为2868个,香蕉、菠萝等特色热带经济作物也有稳定的登记规模。
1.3 农药登记证头部企业 TOP10
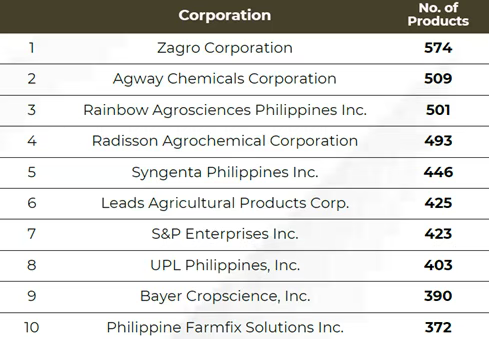
年报中农药登记证数量前十的企业合计持有4536个。
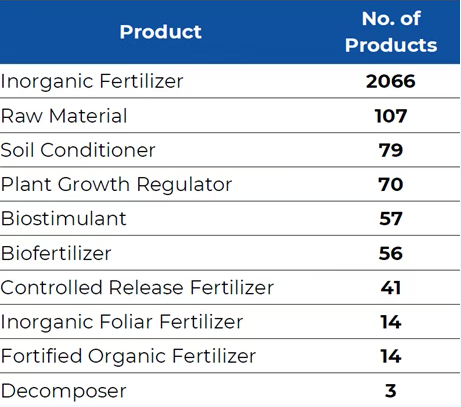
1.4 肥料登记证品类分布TOP10
肥料登记中,无机肥登记证2066个,占据绝对主导。
1.5 肥料登记证登记作物分布
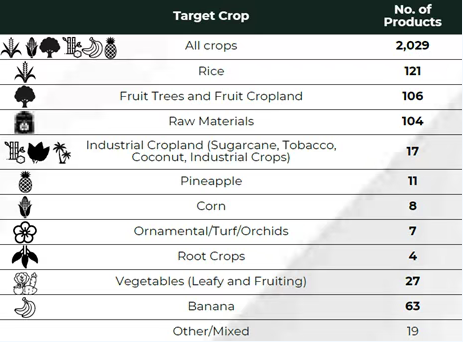
肥料登记中″All crops″产品达到2029个,是绝对主流;细分作物中水稻、果树、工业作物登记量靠前,香蕉、蔬菜、菠萝等经济作物专用肥占比均偏低。
1.6 肥料登记证头部企业 TOP10
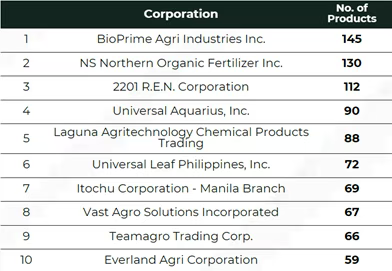
年报中肥料登记证数量前十企业合计持证898个。
二、农药进口数据
2.1 原药进口数据
-
年度总量波动
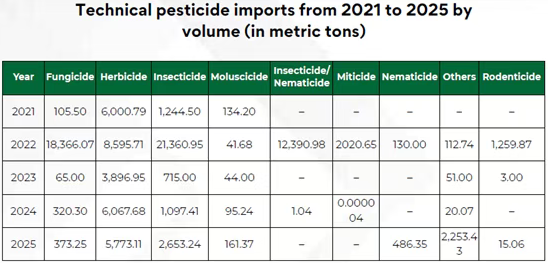
2022年为近五年原药进口规模峰值;2023年进口规模大幅回落,为近五年最低值;2024-2025年进口数值连续回升。
-
品类结构排序
近五年间,除草剂原药进口量常年位居各品类首位,仅2022年杀虫剂进口量短暂登顶。
2025年各品类原药进口量:除草剂5773.11吨、杀虫剂2653.24吨、杀线虫剂486.35吨、杀菌剂373.25吨。从占比看,2025年除草剂原药占原药总进口量的49.3%,为第一大进口品类;杀虫剂占比22.6%,为第二大品类。
-
细分品类波动幅度
杀虫/杀线虫剂类原药2022年进口量12390.98吨,为近五年峰值;2021、2023、2025年无该品类进口记录;2024年仅1.04吨,规模极小可忽略。
2.2 制剂进口数据
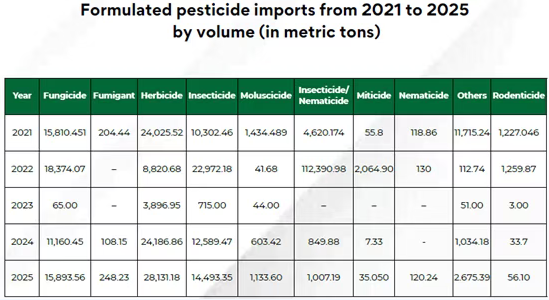
-
年度总量波动
2021-2025年制剂进口规模数值走势为:2022年达到进口峰值,2023年降至近五年最低值,2024-2025年连续回升。
-
品类结构与趋势
近五年制剂进口中,除草剂进口量常年位列第一,仅2022年杀虫剂进口量短暂登顶。
2025年三大核心品类进口量:除草剂28131.18吨、杀菌剂15893.56吨、杀虫剂14493.35吨。
-
细分品类波动特征
杀虫/杀线虫剂制剂2022年进口量为近五年峰值,2023年无进口记录,2024-2025年恢复进口。
熏蒸剂、杀软体动物剂、杀鼠剂等小品类各年度进口规模波动大,无连续稳定的增长或下降趋势。
2.3 原药与制剂进口体量对比
图源:天昱农业
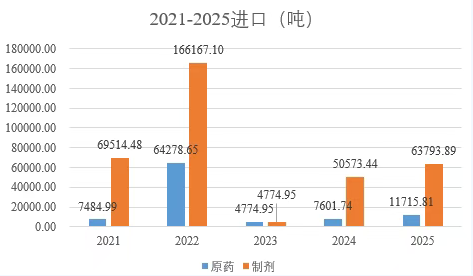
2021-2025年各年度制剂进口规模均高于原药进口规模,核心数值对比:
-
2022年:制剂进口约16.62万吨,原药进口约6.43万吨,制剂规模为原药的2.59倍;
-
2023年:制剂进口约0.48万吨,原药进口约0.48万吨,二者体量接近;
-
2025年:制剂进口约6.38万吨,原药进口约1.17万吨,制剂规模为原药的5.45倍。
三、 肥料进口数据
3.1 进口企业集中度
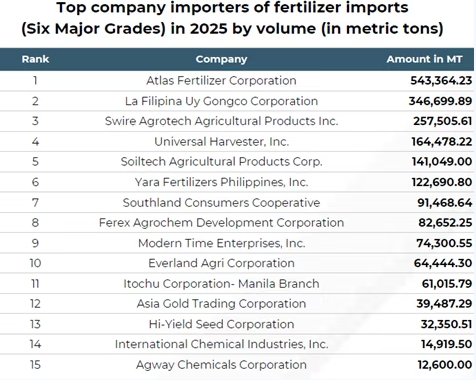
2025年六大品类肥料进口TOP15企业中,首位 Atlas Fertilizer Corporation进口量543364.23吨,第二位La Filipina Uy Gongco Corporation进口量346699.89吨;前两名合计进口量占TOP15总进口量的43.4%,头部集中度高。 TOP15企业中,年进口量超10万吨的企业共6家,年进口量低于2万吨的企业共2家,梯队差距显著。
3.2 进口来源国排序
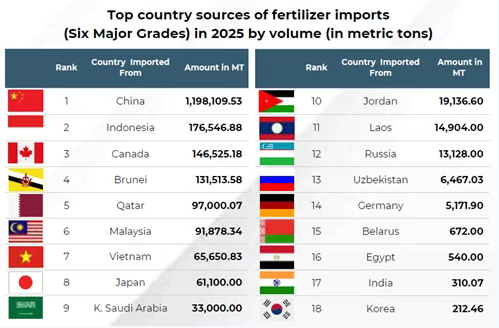
按进口吨数排序,2025年菲律宾六大品类肥料进口前三大来源国依次为中国、印度尼西亚、加拿大。
菲律宾农化市场始终以合规为准入前提,FPA 也在持续优化登记流程、强化边境管控与市场抽检,推动行业规范化发展。 建议布局菲律宾市场的企业,密切关注官方登记政策与标签规范更新,提前做好合规布局。