相关新闻
- 并购观察丨想卖生物制剂公司,先找私募平台:10 笔 VS 植保企业 4 笔
大农化网报道:跨国巨头正在把成熟产品和种子工厂一块块卖掉,接手的是各地的区域企业,同行和私募都没有出手。
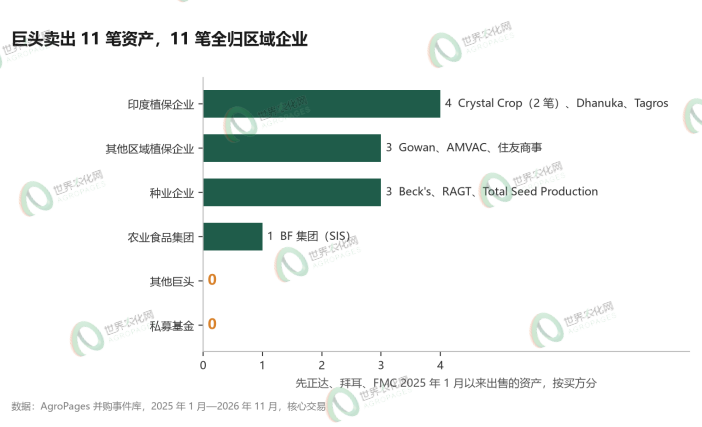
据 AgroPages 世界农化网不完全统计,2025 年以来先正达、拜耳和 FMC 出售或签约出售的 11 笔资产,全部落到区域企业手里,印度企业拿走其中 4 笔,是最积极的买家。中国企业目前只出现在卖方一侧:中国中化控股的先正达卖出了其中 5 笔。
拜耳按产品和地区拆卖,先正达卖品牌和种子工厂
三家卖方的打法各不相同,巴斯夫和科迪华则至今没有加入这一轮剥离。
拜耳的做法是化整为零,一次只卖一个产品、一片市场。乙氧磺隆在亚洲多个市场的权益卖给了印度 Crystal Crop,Iprovalicarb 和 Triadimenol 的国际权益以约 2000 万美元卖给印度 Dhanuka,嗪草酮单剂 SENCOR 在拉美、亚太和加拿大的业务交给住友商事旗下的 Summit Agro,混剂则留在拜耳手里。2026 年 1 月,印度 Tagros 签约接手氟苯虫酰胺业务,连同 BELT、FAME 等品牌,覆盖 25 个以上国家。拜耳在印第安纳州的一座大豆种子工厂,也卖给了家族企业 Total Seed Production。
先正达卖得更多的是种子生产资产,钱要集中到种质和性状上。内布拉斯加州 Phillips 的玉米种子工厂签约卖给美国家族种企 Beck's,意大利 Casalmorano 的杂交玉米种子生产业务归了 BF 集团旗下的 SIS,啤酒大麦种子业务和英国 Market Stainton 育种站卖给了 RAGT。植保一侧,它把 FarMore 种子处理平台的美国业务卖给 Gowan,2026 年 9 月又签约把 Caparol、Evik、Prime+、Agri-Flex 4 个品牌的美国权益卖给 AMVAC。
FMC 的动作分量最重,卖的是整块国别业务。2026 年 5 月,它签约以 2.52 亿美元把印度商业业务 FMC India 卖给 Crystal Crop,印度竞争委员会 10 月 2 日已经放行,FMC 预计年底前完成交割。
卖方要聚焦和还债,买方要现成的品牌和登记
卖方的理由写在公告里。FMC 在公告中说,出售 FMC India 的所得将全部用于降债。先正达北美种子区域总监 Eric Boeck 说,出售 Phillips 设施后公司将集中生产力量,加强种质和性状开发。
买方看中的是能马上卖的东西。Tagros 首席运营官 Abhijit Bose 说,拿到一个全球通行的品牌,能加强 Tagros 在这些国家的分销网络。种业买家接手的则是带着员工的现成工厂,接过来就能生产。
区域企业愿意接,是因为老产品在它们手里更赚钱:它们有现成的渠道,原药也能自己生产或便宜采购。Dhanuka 打算两三年内把 Iprovalicarb 转到自家的 Dahej 工厂生产;Tagros 则是先建好原药产能、在各国拿到制剂登记,再把拜耳的品牌收进来。
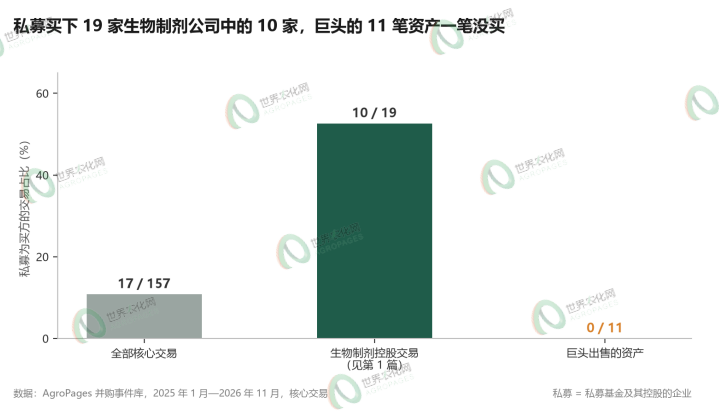
私募的缺席更耐人寻味。上一篇写过,私募是生物制剂公司最活跃的买家,19 笔控股交易拿下 10 笔;但巨头放出的这些资产,私募一笔都没有碰。原因可能在于,单个产品或一座种子工厂离开现成的销售网络和生产体系就很难赚钱,而基金手里恰恰没有这些。
巨头不卖给同行,这条路也没有想象中宽
巨头之间不做这类买卖,背后的逻辑并不复杂。一款过了专利期的产品,放进另一家巨头的组合里只是边角料,却要为它走一遍反垄断审查;巨头自己出手时,盯的是种质、生物制剂和新的技术平台,而不是同行淘汰下来的老产品。科迪华 2026 年 9 月与比利时 Globachem 组建 50/50 合资公司,看上去像是巨头伸手接非专利业务,实际做的是新制剂的开发和登记,仍是在为未来的产品线布局。
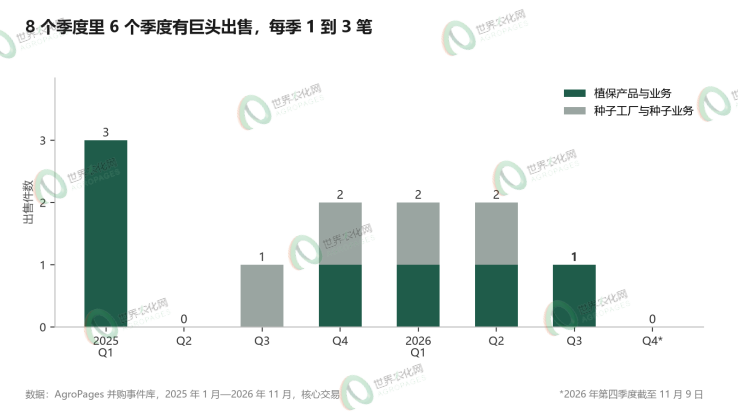
但这轮剥离的体量不宜高估。持续放出资产的只有先正达和拜耳,11 笔中有 10 笔出自这两家,巴斯夫和科迪华始终没有动作。FMC 的选择也说明,卖资产并不是唯一的出路:2026 年三季度,它没有再拆卖业务,而是引入 Tessenderlo 以约 4 亿美元入股约 20%,为降债筹钱。同一季度,巨头放出的资产只有先正达卖给 AMVAC 的 4 个美国品牌。
价格是另一个盲区。大多数交易没有披露金额,区域企业究竟是低价捡到了资产,还是出高价抢下来的,外界很难判断。种子一侧也有边界:巨头卖掉的是工厂和一个大麦育种业务,核心作物的种质仍握在自己手里。
印度企业接得最快,中国企业也有可借鉴的路径
印度企业是这一轮最积极的接盘方。Crystal Crop 先买下拜耳乙氧磺隆的亚洲权益,又拿下 FMC 的整个印度业务;Tagros 和 Dhanuka 也各自从拜耳手里接过成熟产品。
中国企业也有买登记的先例,只是卖方不是巨头。2025 年 6 月,CAC 南通接手 HELM 在欧洲的传统化学植保产品登记与权益;8 月,利民股份签约收购巴西的代森锰锌原药和 80% 可湿性粉剂登记。
想走这条路的中国植保企业,可以参考 Tagros 和 Dhanuka 的做法:先在目标市场备好原药供应和制剂登记,再去竞买巨头放出的单个品牌。竞争对手会来自印度、北美、日本和欧洲。
对卖方来说,买家会是区域企业,交易也更适合按单个产品或单个地区拆开:拜耳只卖 SENCOR 单剂,AMVAC 只买美国权益。种业企业可以留意先正达、拜耳后续放出的种子工厂。私募基金至今没有买到这类资产,旗下已有区域植保企业的基金更有条件参与竞购。
作者:AgroPages 产业研究组
欢迎交流、指正,或告诉我们可能遗漏的交易