大农化网报道:2026年三季度,北美植保渠道的信号看起来很矛盾:科迪华北美销量增长19%,价格却下降12%;FMC北美销售剔除一次性调整后仍下降33%;CHS的农资业务收入基本持平,税前利润下降5.5%。农户还在用药吗? 为什么各家的数字这么不整齐?
判断有三点,下文逐一展开:
-
变化主要发生在渠道:采购更晚、更碎、更小批量,库存的账面价值成了新的约束。
-
价格压力集中在少数专利后分子,而且是结构性的,不会随着库存出清自动消失。
-
增长来自差异化产品、混剂和渠道自有品牌;农户现金流、进口政策和登记审批,决定了2027年的节奏。
本文选了两类企业的披露。一类是跨国企业:科迪华、FMC、ADAMA和先正达集团披露了北美区域数据,可以单独看到北美。另一类是扎根北美的企业:总部在加拿大、零售网络覆盖北美的Nutrien,美国农业合作社CHS,以及把美国当作最大市场的American Vanguard。
两类企业站在渠道的不同位置:跨国企业和American Vanguard更靠近供货端,看到的是渠道订货;Nutrien零售和CHS更靠近农户,看到的是田间采购。两端放在一起,看清楚农户端和渠道端的趋势。
先看数据:各家财报里的北美信号
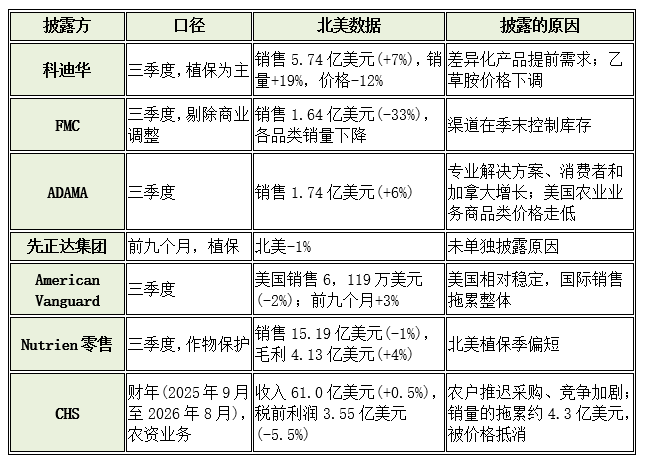
几家的数字并不整齐:科迪华销量大增,FMC大幅下降,CHS则是量减价增。差异背后的共同点是,变化主要出现在渠道采购和价格上。
一、需求没有塌,变的是渠道"怎么买"
北美植保渠道的变化不是少用药,而是晚买、少买、小批量买。
科迪华称田间施用依然强劲,变化出现在采购环节:渠道把营运资金管得更紧,订货越来越接近"准时制",收入中不成比例的一部分落在季度最后10天。FMC也说,三季度最后几周渠道客户大幅减少补货。Nutrien零售的作物保护销售基本持平(15.19亿美元,去年15.36亿美元),CHS的农资业务则是量减价增:销量拖累收入约4.3亿美元,被约4.6亿美元的价格因素抵消。
这不是今年才有的变化。AgbioInvestor年初就指出,美国已明显转向准时制采购;它对北美植保市场2025年的初步估计是按出厂口径增长1.2%,约118亿美元。也就是说,市场总量没有大起大落,波动出在订货节奏上。
这是渠道对持有成本的重新定价。农户现金流偏紧、信贷收紧,渠道自己也要少占用资金,于是把库存压到最低,把风险留给供货端。FMC的做法把这一点摆上了台面:它从10月1日起调整北美定价与返利模式,使开票价格更贴近预期净价,同时一次性调整了渠道已有库存的毛价,约5亿美元,公司称这部分不影响现金。理由是渠道想持有历史上最低的库存价值,而高价库存拖住了向农户的流转。
二、价格压力集中在少数专利后分子,而且是结构性的
北美植保的价格压力不是全面的,而是集中在已经失去专利保护的少数大分子上。
科迪华三季度北美价格下降12%,全部来自乙草胺;前九个月北美价格下降4%,主要来自乙草胺和杀虫剂。FMC预计四季度价格同比高个位数下降,主要来自专利后产品的主动降价,并对氯虫苯甲酰胺(Rynaxypyr)相关无形资产计提了2.88亿美元减值。拜耳披露北美非草甘膦除草剂承压于仿制药价格,ADAMA则说美国农业业务的商品类产品价格走低。
科迪华管理层的说法很直白:专利后已经没有拖尾期。过去一年多中国来源的非专利药价格持续下降,目前出现选择性企稳,部分由原料成本推动。
厂商的应对大同小异:降价抢份额,用混剂和新剂型与单剂区分,同时压低制造成本。要区分的是同比和水平。科迪华预计乙草胺的同比价格逆风到2027年二季度基本消失,但这只是因为基数已经重置,价格水平不会回到从前。另外,科迪华称到2028年底没有大型分子专利到期,较大的到期出现在2030年代初,所以下一轮压力更多来自现有仿制药的供应,而不是新增到期。
三、增长在"有东西可卖"的地方:新品、混剂和自有品牌
增长集中在能和仿制药拉开距离的产品上。
科迪华新产品销量三季度增长20%,前九个月增长14%;Arylex(氟氯吡啶酯)和Pyraxalt(三氟苯嘧啶)销量增长均超过20%,合计年收入约6.5亿美元。FMC预计2026年新活性成分销售3亿至4亿美元。
渠道端也在做同样的事。Nutrien零售前九个月自有品牌作物保护毛利5.52亿美元,同比增长约20%,占该品类毛利的41%(去年36%)。但三季度这一毛利回落到1.50亿美元(去年1.61亿美元),占比降到36%(去年41%)。
新产品的供给又受登记速度约束。CropLife America首席执行官今年3月接受DTN采访时说,美国环保署的登记审批时间在过去十年翻了一倍,部分产品要五六年;每个新农药现在都要做濒危物种法案咨询,这会增加约一年。PRIA 5规定的审评时限是17个月,而EPA自己说积压量已降到约8,000件。
所以登记本身正在变成稀缺资产。American Vanguard在三季度末从先正达收购了四个美国品牌及登记,并与Sipcam Agro签订分销协议,目标是2030年新产品年化收入达到1亿美元。大企业整理美国产品线、中型企业用收购补齐登记,这类交易值得持续观察。
四、成本与供应链:运输涨价,制造网络收缩
成本端有两股力量:外部的运输和能源成本在涨,内部的制造网络在收缩。
American Vanguard在财报中表示,中东局势带来的柴油和运输成本急升,抵消了前期降本的效果,三季度毛利率从29%降到24%。Nutrien零售也把燃料成本上升列为拖累项。USDA 9月预测,2026年农场生产费用同比增长4.5%,其中牲畜购置、化肥和燃料是主要增量。
另一股力量在制造端。FMC已关闭3家工厂、裁员约1,000人;科迪华在重组植保制造网络和外部合作伙伴,2026年预计计提约1.3亿至1.4亿美元重组费用,计划2028年基本完成;拜耳也在三季度进一步整合了植保生产。
更值得注意的是传导链。据FMC电话会纪要,降本成果会按成本加成条款传导给双酰胺类合作合同,拖累2027年的合作销售。制造端的降本可能会改写上游供应合同的价格。
五、更大的背景:农户的钱袋被托住,但没有宽松
农户的收入靠补贴和作物价格回升托着,现金流依然偏紧。
USDA 9月预测,2026年美国净农业收入1,584亿美元,同比下降2.6%;生产费用4,928亿美元,增长4.5%;作物现金收入2,530亿美元,增长6.1%。
作物价格方面,USDA 11月报告把2026/27年度大豆季均价上调到每蒲式耳12.10美元,玉米季均价下调10美分至4.60美元,玉米期末库存仍有约17.6亿蒲式耳。
信贷方面,堪萨斯城联储11月12日的调查显示,第三季度农业信贷条件仍然偏紧,但恶化速度放缓:农业收入和还款率的下滑是2024年初以来最慢的,问题贷款比例保持稳定。另一份全国性调查显示,第三季度新增非不动产农业贷款量同比约下降25%,主要因为平均经营贷款规模变小。
植物营养端,Nutrien前九个月北美植物营养产品销量下降约7%,价格上升;AgbioInvestor引述USDA的预测说,2026年化肥成本上涨超过5%,会挤压植保支出,而美国植保支出预计仅增长约2.6%。
综合来看,2026年的北美农户不是没钱用药,而是不愿意多花,也不愿意提前花。2027年的关键,是大豆价格回升能否传导到现金流,以及补贴是否延续。
六、2027年的几个观察点
-
渠道补货节奏。 四季度和明年一季度的订货,是检验"准时制"是否成为常态的第一个窗口。
-
专利后分子的价格。 乙草胺的同比压力预计到2027年二季度基本消退,但要看其他专利后分子是否出现新的下调。
-
作物结构与价格。 大豆价格回升、玉米库存充裕,会改变除草剂和杀菌剂的需求结构。
-
农户现金流。 USDA年底的新一轮收入预测,以及补贴是否延续。
几家企业的财报信息披露给出一个相对清晰的画面:北美植保渠道在用更低的库存价值、更短的订货周期运转;价格压力集中在专利后产品,差异化产品仍在增长;成本和制造网络在重组;而收入靠补贴托着的农户,以及对进口成本高度敏感的政策环境,决定了2027年的节奏。
北美渠道在″轻库存、短周期″运转,加拿大市场的节奏又有些不同——登记审批更慢、渠道正在持续整合中。AgroPages专题″加拿大农化市场:从田间到入场″,欢迎阅读。
AgroPages世界农化网 独家稿件,转载请注明版权!