HPPD抑制剂是近年来除草剂结构创新中持续扩展的一条产品路线。按照Herbicide Resistance Action Committee(HRAC)2026全球除草剂作用机理分类,HPPD抑制剂统一归入Group 27,其作用靶标为4-羟基苯丙酮酸双加氧酶(HPPD)。HPPD受到抑制后,植物体内相关质体醌及类胡萝卜素生物合成过程受到干扰,受药植株新生组织在光照条件下出现典型白化,随后坏死。
按照 HRAC 2026 的 Chemical Family 分类,Group 27目前可归纳为六组化学家族:Pyrazoles (procide)、Triketones、Triketones (procide)、Pyrazoles、Isoxazole和Azole Carboxamide。
表1 HRAC Group 27六类化学家族及代表活性成分
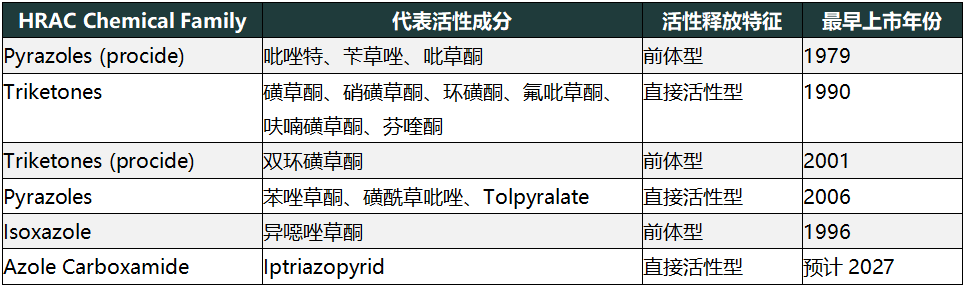
HPPD抑制剂作为除草剂的商业应用始于20世纪70年代末至80年代初的早期吡唑类产品。吡唑特(Pyrazolynate)、苄草唑(Benzofenap)和吡草酮(Pyrazoxyfen)构成了早期水稻田HPPD产品的重要组成部分。随着后续产品在活性、选择性、持效期和施药便利性方面不断改善,早期三个分子已经基本退出主流产业链。
真正推动HPPD形成全球大品种市场的,是之后出现的三酮类产品。
1990年前后上市的磺草酮(Sulcotrione)是三酮类的重要早期成员。2001年,捷利康(现先正达)开发的硝磺草酮(Mesotrione)进入市场,使HPPD进一步确立了在玉米田苗后除草体系中的重要地位,硝磺草酮具有较宽的阔叶及部分禾本科杂草防除谱,并具有较好的内吸传导能力,在玉米田形成了成熟的应用体系。
随后,HPPD产品继续沿三酮类结构进行拓展。拜耳于2007年推出环磺酮(Tembotrione),在硝磺草酮的产品基础上进一步强化除草活性和杂草谱,并在玉米田形成成熟商业化产品。先正达的氟吡草酮(Bicyclopyrone)、拜耳的呋喃磺草酮(Tefuryltrione)以及组合化学的芬喹酮(Fenquinotrione)等,则体现出三酮结构路线持续的延展能力。
与直接活性型三酮不同,双环磺草酮(Benzobicyclon)属于Triketones (procide),其本身作为前体型HPPD产品,需要在植物体内转化后发挥作用。该产品2001年在日本上市,主要用于水稻直播田和移栽田,当前主要应用市场在日本和韩国。
与此同时,新型吡唑类开始形成另一条重要产品路线。磺酰草吡唑(Pyrasulfotole)、苯唑草酮(Topramezone)和Tolpyralate均属于HRAC所列Pyrazoles,其中苯唑草酮已经成为全球玉米田重要的HPPD产品之一。2006年上市的苯唑草酮,在玉米田尤其是苗后除草体系中形成了较强的商业基础。
另一条结构路线则是异噁唑类。异噁唑草酮(Isoxaflutole)由罗纳普朗克(现拜耳)开发,1996年进入市场,是较早实现大规模玉米、甘蔗等作物应用的HPPD产品之一。其产品价值并不局限于单一HPPD活性本身,还与安全剂、复配体系以及后来的耐HPPD作物性状形成了更广泛的产品组合。
2026年HRAC分类中,Iptriazopyrid代表了HPPD产品谱系进一步向新化学骨架延伸的方向。该产品属于Azole Carboxamide,其结构核心为三唑并吡啶-8-甲酰胺,且N位上连接有噁二唑取代基。
从产品谱系看,HPPD并不存在严格意义上的″第一代、第二代、第三代″线性替代关系。早期吡唑类、三酮类、新型吡唑类、异噁唑类以及新型唑基酰胺类之间存在明显的时间重叠;一些早期分子退出市场的同时,成熟分子仍在扩大登记和复配应用,新分子则进入新的作物和施药场景。HPPD形成的是多条化学路线并行发展的产品体系。
二、从水层处理到茎叶处理:水稻田里的场景演进
这种多线并行的格局,不仅体现在化学结构的选择上,也体现在应用场景的持续细分之中——水稻田除草剂的演进。
HPPD在水稻上的应用并非新近出现。吡唑特(Pyrazolynate)、双环磺草酮(Benzobicyclon)、呋喃磺草酮(Tefuryltrione)等长期以来主要围绕水稻田的水层处理体系进行开发,其产品设计首先需要解决的是水稻安全性以及水田环境下对杂草的控制。以新型HPPD水稻除草剂芬喹酮(Fenquinotrione)为例,其开发过程同样将水稻安全性作为核心筛选指标,并通过代谢机制形成作物选择性。
真正值得关注的变化,是HPPD开始向水稻田茎叶处理场景延伸。2025年发表的Iptriazopyrid研究显示,该分子采用此前HPPD中较少见的唑基酰胺(azole carboxamide)骨架,并针对水稻田茎叶处理进行开发。日产化学将Iptriazopyrid定位为首个用于水稻田叶面施用的Group 27除草剂,与此前主要用于水层处理的吡唑特、双环磺草酮、呋喃磺草酮和芬喹酮等水稻HPPD产品在施药方式上形成区分。
这种变化的意义并不在于简单增加一种施药方式,而在于HPPD所面对的产品设计目标发生了变化。水稻茎叶处理要求活性成分在叶面吸收、植株体内转运以及水稻与杂草之间的代谢差异方面形成更明确的选择性。Iptriazopyrid的研究结果显示,其对稗草的致黄化活性较硝磺草酮更强(所需浓度约为硝磺草酮的十分之一),同时对水稻表现出较高选择性。进一步的代谢研究表明,稗草几乎不代谢该化合物,而水稻能够快速代谢并将其转化为无活性形式,从而在靶标杂草与作物之间形成″不代谢/有效代谢″的本质差异。研究还通过晶体结构和酶动力学分析确认其为HPPD的慢结合抑制剂。
因此,水稻茎叶处理可以作为理解新一代HPPD创制逻辑的一个切口:新的化学骨架并非单纯为了替代已经存在的HPPD,而可能是为了匹配新的作物—杂草组合、施药方式和选择性要求。
HPPD的产品线仍在持续扩展,而非停留在存量竞争之中。与此同时,无论是已经完成专利开放、进入成熟仿制阶段的三酮类和新型吡唑类产品,还是刚刚开始商业化验证的新分子,最终都需要在具体市场中找到各自的产业位置。
三、产业链分化:HPPD分子的印度路径
不同分子的上市时间、核心专利状态、全球应用市场、原研企业供应策略以及印度自身的制造基础,共同塑造了其在印度的产业链形态。
综合印度登记、原药进出口、中间体采购以及企业布局来看,硝磺草酮、环磺酮、苯唑草酮、双环磺草酮和异噁唑草酮具有较强的代表性。五个分子均已进入不同程度的成熟阶段,但印度在其中承担的产业角色各不相同:有的已经形成开放型原药制造体系,有的处于本土制造快速发展阶段,有的表现为本土仿制与原研全球供应链并行,还有的主要承担出口制造或制剂加工功能。
表2 五个重点HPPD分子印度产业路径
图1 HPPD抑制剂类除草剂2023年全球销售额
硝磺草酮:开放型HPPD市场中的规模化制造
硝磺草酮(Mesotrione)由先正达开发,是三酮类HPPD抑制剂中具有代表性的成熟品种。该产品2001年前后进入市场,主要用于玉米田苗后防除阔叶杂草和部分禾本科杂草。凭借较宽的除草谱、良好的玉米选择性以及与其他作用机制产品的复配能力,硝磺草酮迅速成为全球玉米田HPPD产品的重要组成部分。2023年全球销售额超7亿美元。
2012年,硝磺草酮的行政保护期结束,为其后续在中国和印度的仿制化奠定了法律基础。
中国已经形成较为完整的原药及制剂登记体系,中国原药登记自2013年起进入密集窗口,一直持续到2018年,近几年仍有零星新登;截至2026年9月,中国硝磺草酮共有665项登记,其中原药登记36项。
与此同时,印度也逐步建立起本土原药生产和出口能力。2020年以来印度硝磺草酮共有24项原药登记,其中17项为9(4)登记;2024年之前原药出口量每年约200吨左右,2025年增至约700吨,主要流向美国。与原药生产相对应,印度还大量进口核心中间体2-硝基-4-甲砜基苯甲酸(CAS 110964-79-9),主要来自中国。
这一组数据构成了三条不同的产业链:
第一条是本土合成原药出口。以Gharda为代表——进口中国的核心中间体,在本土合成原药,再出口美国。除Gharda外,Hemani、Parijat等印度企业也参与这一出口链条,几家企业合计占印度硝磺草酮原药出口的九成以上。2025年印度原药出口的明显增长,也主要体现了这一类本土制造型供应能力的放大。
第二条是进口原药、制剂出口。UPL直接进口中国原药,在印度加工成制剂后再出口美国——其对美出口中,九成以上是制剂成品而非原药本身。
第三条是原研自有供应。先正达从瑞士自行进口原药,主要用于满足印度内需。在仿制供应主体不断增加的同时,原研企业自身的供应体系仍然存在。
从企业层面看,Gharda、Hemani、Parijat以及UPL等企业均参与硝磺草酮相关贸易活动,其中部分企业已经形成较大规模的出口。硝磺草酮的印度供应主体已经明显多元化。
这种产业结构与产品自身的成熟程度密切相关。硝磺草酮的全球应用时间较长,主要市场已经形成稳定需求,同时中国和印度均具备成熟的农药原药制造基础。当化合物专利保护结束后,产品的技术路线、原料供应和市场需求均已经较为明确,因此更容易形成多个生产主体参与的开放型供应体系。
印度市场本身也为这一产业链提供了需求基础。硝磺草酮既以单剂形式进入玉米田,也用于与莠去津等产品的复配体系。从产业链角度看,硝磺草酮代表的是HPPD产品进入成熟仿制阶段之后较为典型的路径:专利开放推动制造主体增加,而稳定的作物需求则支撑原药制造和跨区域供应继续扩大。
环磺酮:本土制造能力正在形成
环磺酮(Tembotrione)由拜耳研发,2007年上市。凭借对草甘膦、麦草畏及ALS抑制剂类除草剂产生抗性的杂草的防除能力,该产品逐步成为全球玉米田苗后HPPD除草剂中的重要品种,2023年全球销售额约2亿美元。其核心化合物专利于2019年到期,此后中国和印度的仿制登记相继出现。环磺酮的主要市场包括巴西、美国、欧洲和印度,其中巴西市场规模尤其突出;随着莠去津等传统玉米除草剂在部分市场受到日趋严格的监管,环磺酮具备较大的市场空间。
印度对环磺酮的产业化反应相当积极,但登记的放量主要发生在2024年以后:2020至2023年,印度原药登记合计仅7项,2024年新增12项,2025年新增8项,2026年截至9月已达13项,Best Agrolife、Willowood Industries、Agrow Allied Ventures、Vizin Organics、Tara等多家企业相继获得本土原药制造登记,登记数量位居HPPD全族首位。截至2026年8月,印度环磺酮40项原药登记中,37项属于9(4) TIM本土制造类别,占比92.5%
观察其中间体采购环节,环磺酮酸(n-1中间体,CAS 120100-77-8)的印度进口买家数量,从2022年的个别企业迅速扩散至2025年近十家,主要来源于中国。综合登记、中间体贸易和原药流向,印度的环磺酮产业链目前呈现三条并行的路径:
第一条是原研自有链。拜耳近五年累计进口的环磺酮原药九成以上产自美国,以集团内部调拨的方式进入印度,或在印度产出制剂产品进行应用(如旗舰品牌Laudis Tembotrione 34.4% w/w SC);另有少量制剂成品从印度市场向泰国、德国等集团内市场调拨。
第二条是正在形成的本土仿制链。Best Agrolife、Krishi Rasayan、Heranba、Indogulf等印度企业从中国进口环磺酮酸,供应商多达近三十家,在本土完成原药合成。
第三条是一个可见的代工信号。印度企业PI Industries近两年向拜耳出口了原药,方向回流拜耳的欧洲枢纽。
环磺酮的印度路径因此与硝磺草酮存在相似的起点,但处于不同的发展阶段:两者都在专利保护结束后出现本土登记和制造主体增加,但硝磺草酮已经形成原药制造与跨区域出口并行的开放型供应体系;环磺酮则仍处于从″登记进入″向″实际制造和供应″转换的阶段。其最明显的特征是,中间体采购端已经出现多主体参与。
这一节奏在中国市场同样有所体现:2021年11月以后,中国环磺酮原药登记开始增加,截止2026年9月已有18家企业登记,久易股份、利民股份、兰升生物等十余家企业相继公布产能建设计划,但据AgroPages不完全整理,真正建成投产的仅约三分之一,其余项目大多仍停留在环评阶段。
苯唑草酮:本土仿制链条初现,原研供应仍占主要出口通道
苯唑草酮(Topramezone)由巴斯夫开发,2006年上市,主要用于玉米田苗后除草,品牌涵盖Impact、Armezon、Clio等,对玉米及后茬作物保持高度安全。其化合物专利于2018年到期,但巴斯夫此后仍通过晶型、剂型等一系列后续专利,继续构筑着产品层面的知识产权壁垒。
中国市场方面,截至2026年9月,中国苯唑草酮共有278项登记,其中原药登记23项,原研巴斯夫占1项;本土企业登记集中出现在2022至2026年间,2023年单年即达7项,为历年峰值——距化合物专利到期已过去约四年。产能建设同步跟进,兰升生物、安徽宁亿泰、潍坊新绿等企业陆续落地。伴随产能释放,中国原药报价两年间大幅下行:2024年末在140万元/吨左右,2025年末降至55万元/吨,至2026年9月进一步降至50万元/吨,累计跌幅约64%。
印度的登记同样密集:2020年以来累计28项原药登记,其中24项属于9(4) TIM本土制造类别,2026年单年新增15项。但28项登记中,在当前海关贸易数据窗口内,能够确认存在商业原药出口实物流的主要印度企业是SRF,出口买家几乎全部是巴斯夫集团(合计约97.8%),目的国以荷兰、德国为主,另有少量流向中国、新加坡、印尼等地。与此同时,另一批印度企业——以Bharat Rasayan、Willowood、Unikil、Ichiban等13家为代表——自2024年起开始进口苯唑草酮的核心中间体酸(CAS:223646-24-0),2024至2026年累计约50吨,买方结构高度分散,其中8家已持有本土原药登记,部分企业同步进口吡唑中间体(5-羟基-1-甲基吡唑,CAS 33641-15-5)。但按当量折算,这部分独立仿制的实际产出仍处于起步阶段。
由此,苯唑草酮目前在印度的产业链:一条是新兴仿制链,面向印度国内市场,目前仍处于原料采购阶段,尚未形成规模化的原药或制剂产出;另一条是高度原药导向的出口制造链——巴斯夫依托SRF在印度的制造能力服务其全球供应网络,产出几乎全部流向荷兰、德国等巴斯夫核心市场,产能设在印度,价值与渠道则归属巴斯夫。此外,巴斯夫印度还从德国进口336 g/L SC制剂,用于满足本土内需。
双环磺草酮:专利早已开放,印度承担出口制造角色
双环磺草酮(Benzobicyclon)是水稻田HPPD抑制剂的代表产品,由日本史迪士公司开发,2001年在日本上市,主要用于直播稻和移栽稻田的苗前或苗后早期除草,其应用市场主要在日韩。核心化合物专利已于2014年到期。
从专利生命周期看,双环磺草酮已经开放逾十年,目前印度未见该产品的原药或制剂登记,原药进口也仅表现为极少量样品。但印度存在规模化的原药出口:主要由PI Industries一家承担,出口量约400吨,其中92%流向日本,8%流向韩国,价格长期保持稳定,未见明显波动。印度双环磺草酮产业价值主要体现为制造与出口。
异噁唑草酮:印度主要承担制剂加工与出口节点功能
异噁唑草酮(Isoxaflutole)由罗纳-普朗克(现拜耳)开发,1996年上市,是较早实现大规模玉米、甘蔗田应用的HPPD产品之一,主要品牌包括Balance、Merlin、Adengo、Corvus,通常需配套安全剂环丙磺酰胺(cyprosulfamide)使用,其化合物专利已于2012年前后到期。
异噁唑草酮的专利开放并未在印度催生出对应的本土制造能力。截至2026年9月,中印两国合计登记95项,其中中国94项(含10项本土原药登记),印度仅有1项——且属于原研拜耳自身的原药制造登记,本土企业未见任何仿制或本土制造登记。中国虽已形成原药制造能力,但规模仍然有限:名义规划新增产能2,350吨/年,实际已投产的只有安徽宁亿泰一家(1,000吨/年,2025年6月建成),其余拟建项目大多仍停留在环评或备案阶段。
印度在这一产品上呈现的是与硝磺草酮方向相反的贸易路径——不是″进口中间体、本土合成、出口成品″,而是直接进口中国生产的成品原药,再由本土企业加工成制剂后转卖第三方市场。2025年,UPL自中国进口原药7,818公斤,是印度目前唯一具备吨级规模的原药进口记录;印度本土仅有的原药出口也只是样品量级。UPL是印度本土企业中唯一活跃的商业主体,原药进口和制剂出口均由其一家完成,加工后的制剂主要销往巴西;拜耳则仅从德国进口少量原药和品牌制剂满足印度内需,直到2026年才首次在印度登记原药。
值得关注的是,异噁唑草酮的未来价值支点看起来已经从分子本身转移至作物性状层面:GT27大豆性状2019年商业化,配套除草剂Alite 27由巴斯夫于2020年上市;先正达也已宣布将于2029年推出含本分子耐受性的Expance性状,巴斯夫的GMB151则进一步将HPPD耐受性与抗线虫性状叠加。
四、结语
从硝磺草酮、环磺酮、苯唑草酮、双环磺草酮和异噁唑草酮等代表性分子来看,印度HPPD产业已经进入产业链逐步分化阶段,但不同分子的产业化程度仍存在明显差异。
硝磺草酮已经形成中国中间体供应、印度本土原药制造与国际出口并行的供应体系;环磺酮则处于由登记扩张向实际制造能力释放的过渡阶段;苯唑草酮同时出现原研导向的出口制造和本土制造探索;双环磺草酮在当前数据窗口内主要体现为出口制造节点;异噁唑草酮则更多承担原药进口、制剂加工及出口等产业链环节。
不同HPPD分子的产业化进程受到终端市场需求、登记基础、制造技术、中间体供应以及原研企业全球供应体系等多重因素共同影响。整体来看,印度HPPD产业目前已经具备一定的产业链雏形,但不同分子仍处于从″产品进入″向″产业链形成″演进的不同阶段。
AgroPages世界农化网 独家稿件,转载请注明版权!