大农化网报道: 在全球农药市场里,玉米、大豆、小麦这类大宗作物决定着企业的主要销售曲线,蓝莓、樱桃、薄荷、牛油果这类小宗作物则很少出现在财报的显著位置。但种植者的病虫草害并不因为面积小而减少。登记需要残留试验、药效数据和监管审评,成本与作物面积并不成比例;一个有效成分如果想增加一个新作物,往往要为一块有限的市场再付一次完整的数据成本。需求真实存在,商业动力却不足,这就是小宗作物农药供给长期偏紧的基本矛盾。
美国 IR-4(Interregional Research Project No. 4)正是为这一矛盾设立的公共项目,协调残留试验等数据工作,支持特色作物和小宗用途的农药使用需求。本文基于 IR-4 Food Request Database 的一份导出数据(经统一清洗后共 14,249 个有 PR# 的项目),从作物、有效成分、项目状态和企业四个维度,梳理需求版图,并谨慎讨论其中的产业机会。需要先说明两点:数据没有时间字段,因此全文不做年度趋势判断;所有″状态″都是数据库快照,不等于 EPA 最终批准,更不等于商业化产品数量。
数据透视:美国小宗作物的农药需求版图
在这 14,249 个项目里,数据库列出 926 个农药条目(含 170 个混剂),拆分混剂后涉及 752 个独立有效成分;作物名称归并后约 536 个(其中含″CROP GROUP 14-12″″ALL CROPS″这类组别条目),对应 112 个作物组/亚组代码、28 个作物组编号;企业代码 194 个(剔除″NO MFG″″MANY″″TBD″等占位符)。
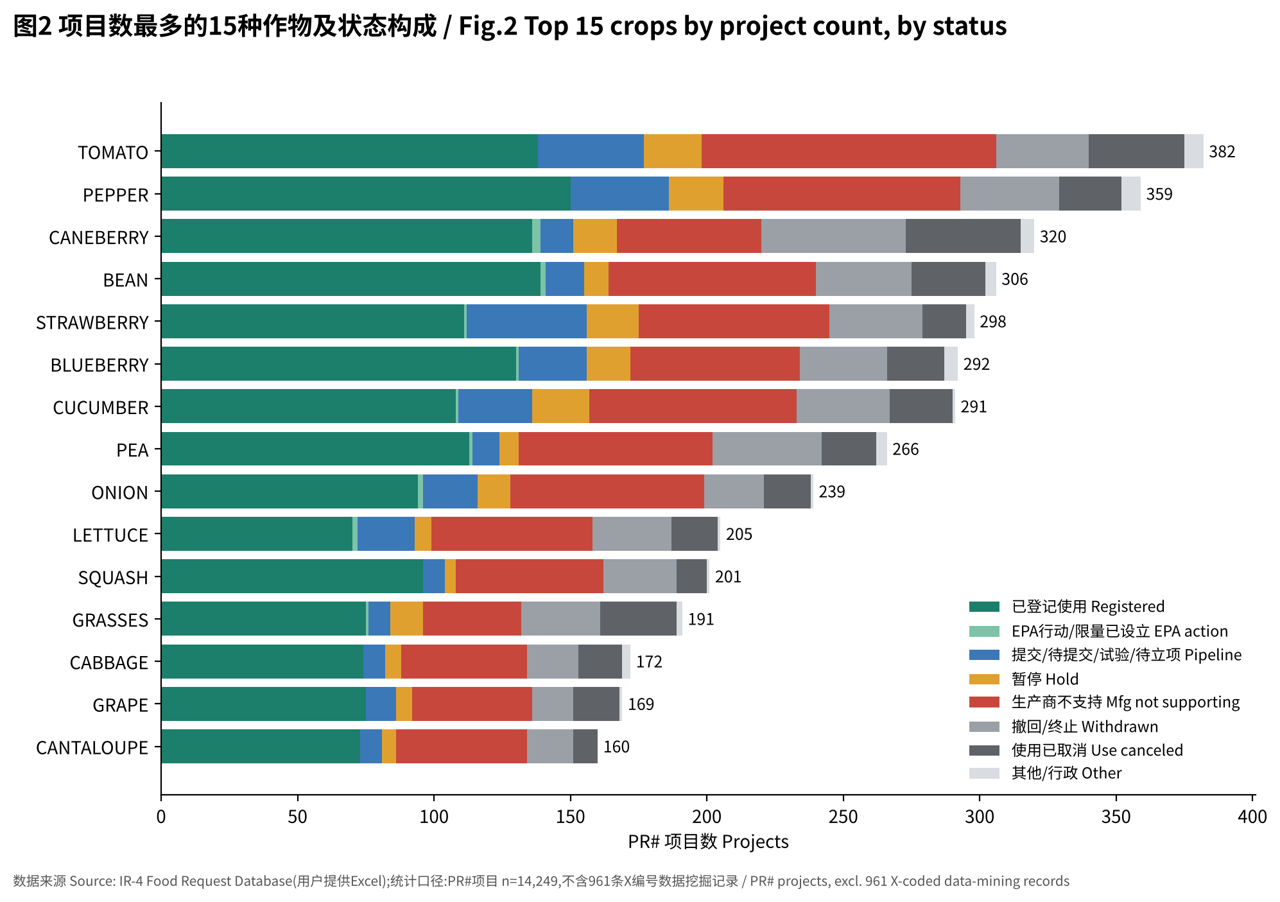
需求并不集中在少数″明星作物″上。项目数最多的是番茄(382)、辣椒(359)、悬钩子类(320)、菜豆(306)、草莓(298)和蓝莓(292),但前 15 种作物合计只占全部项目的 27.0%,项目数不少于 100 的作物有 37 种,而项目数不超过 5 的作物有 259 种。换句话说,这是一张长尾很长的需求地图。按作物类别看,蔬菜占 6,967 个项目(48.9%),水果(含浆果和热带水果)3,990 个,大田/饲草/油料类 1,407 个,香草香料 602 个,坚果 369 个。坚果的体量不大,但并不是预设中的″热点″:杏仁只有 60 个项目,开心果 78 个,樱桃 101 个,而番茄一种作物就超过这三者之和。
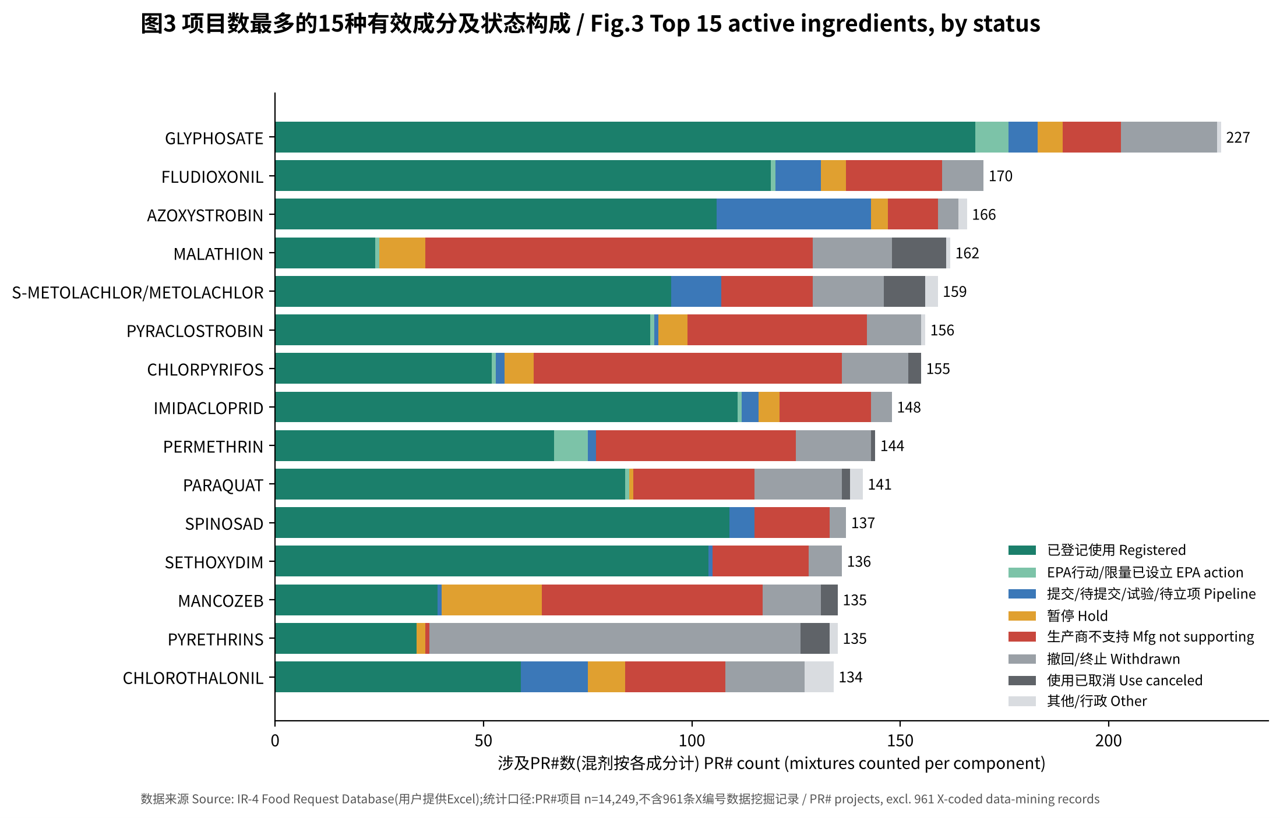
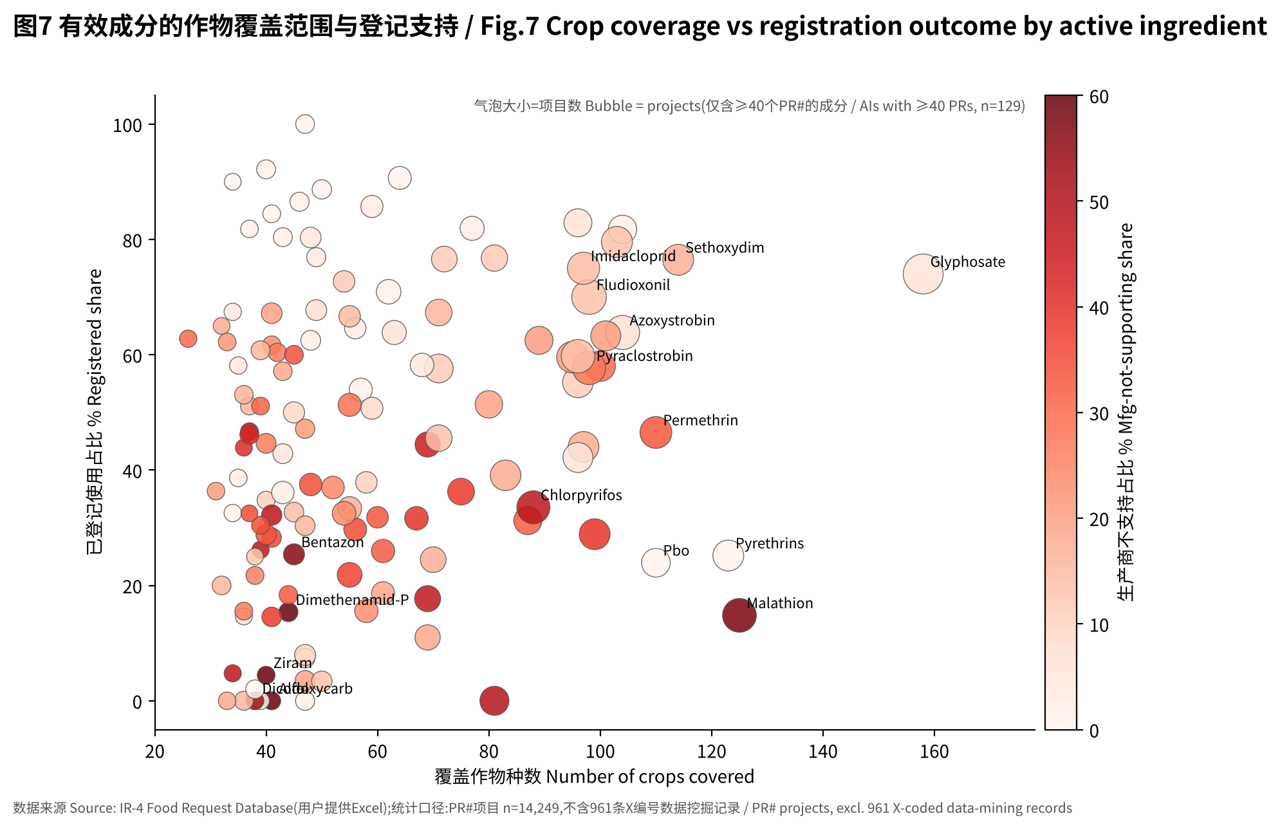
从有效成分看,涉及项目最多的是草甘膦(227 个项目、覆盖 158 种作物)、咯菌腈(170)、嘧菌酯(166)、马拉硫磷(162)和精异丙甲草胺/异丙甲草胺(159)。前 15 个有效成分合计只占成分计数的 15.3%,同样没有明显的寡头结构。值得注意的是,覆盖面广不等于获得支持:草甘膦 74.0% 的项目处于已登记状态,而马拉硫磷覆盖 125 种作物,登记比例只有 14.8%,57.4% 的项目属于″生产商不支持/反对″。除虫菊素覆盖 123 种作物,但 135 个项目中有 89 个处于撤回状态。
在作物与成分的关系上,我们没有发现某一作物高度依赖少数有效成分的证据。对项目数不少于 100 的作物,其前五大成分占该作物项目的比例最高也只有 17.4%(大白菜)。需求更像是″每个作物都需要一个多成分的工具箱″。此外,申请州字段(Req States)中出现次数最多的是佛罗里达(2,936)和加利福尼亚(2,853),其后是俄勒冈、北卡罗来纳和德克萨斯;该字段存在重复写入同一州的情况,另有 1,332 次出现 ″HQ″,含义文件未说明,因此只作参考。
登记进展:从需求提出到最终登记支持
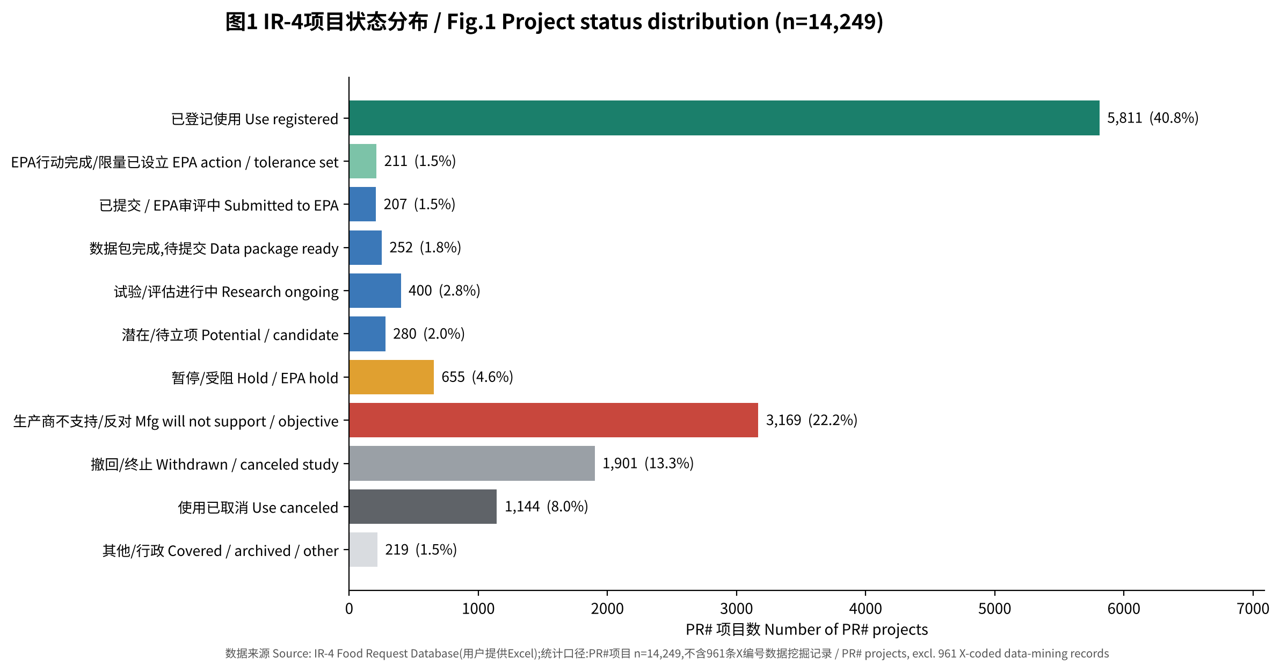
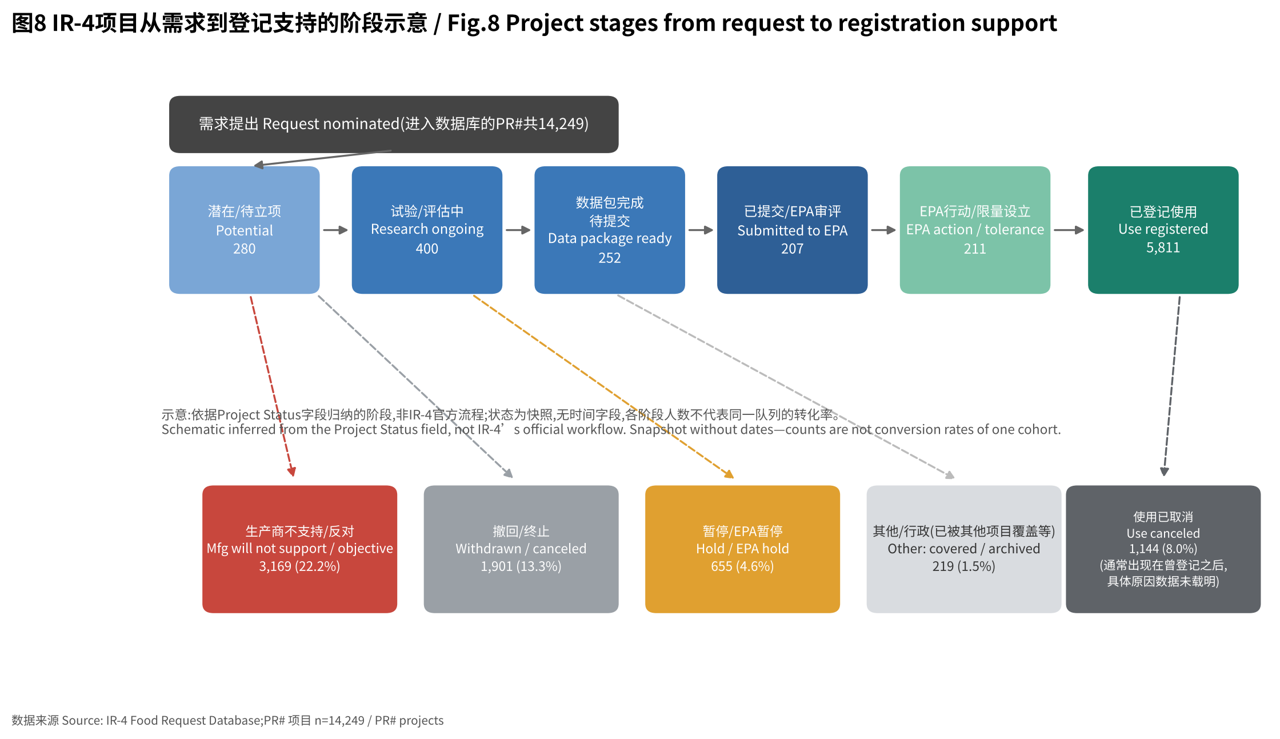
结果有三点。第一,5,811 个项目(40.8%)的状态为已登记使用,其中 5,678 个为 USE REGISTERED 或 REREG: USE REGISTERED,另有 133 个标注″非全国″或仍在为出口用途与生产商沟通,不能与全国范围登记等同。第二,TOLERANCE ESTABLISHED、EPA APPROVED ACTION 这类状态共 211 个(1.5%),它们表明 EPA 已完成某项行动,但数据本身不足以确认标签登记已经落地,我们单独列出,不计入已登记。第三,真正处在流程中的项目很少:已提交 EPA 或审评中的 207 个,数据包完成待提交的 252 个,试验或评估进行中的 400 个,潜在或待立项的 280 个,合计 1,139 个,占 8.0%。
障碍类状态远多于在途项目。″生产商不支持/反对″共 3,169 个(22.2%),其中 MFG WILL NOT SUPPORT 3,078 个,MFG OBJECTIVE 91 个;撤回或终止 1,901 个(13.3%);USE CANCELED 1,144 个(8.0%);HOLD 与 EPA HOLD 合计 655 个(4.6%)。USE CANCELED 需要单独看待:它出现在″曾经登记″之后,原因可能是企业决策、监管变化或其他,数据没有载明。带 ″REREG:″ 前缀的项目共 1,544 个(10.8%),其中 578 个已登记、424 个使用已取消、361 个生产商不支持。
″生产商不支持″是本文最需要解释的一个数字。首先,它分布得很广:447 个有效成分(占 752 个的 59%)至少出现过一次,所以并非少数问题产品造成。其次,它集中在特定类型的化学品上:马拉硫磷 93 个、毒死蜱 74 个、苯菌灵 59 个、代森锰锌 53 个、aldoxycarb 46 个(46 个项目全部是该状态)。这些多是老产品,有的处于监管压力之下,有的企业可能已经不再经营,所以这一状态里混合了商业、监管和产品生命周期因素,仅凭数据无法区分。第三,值得关注的是另一个事实:在 3,169 个相关项目中,79.6% 所涉及的有效成分在别的作物上有已登记项目。也就是说,多数情况不是″这个成分没人做″,而是″这个成分在这个作物上没人愿意做″。
企业参与:谁在支持小宗作物的农药登记?
Pesticide(MFG) 字段在括号中列出一个或多个企业代码。66% 的项目只列一家,31.5%(4,486 个)列有两家以上,另有 367 个没有可识别的企业名(″NO MFG″″MANY″″TBD″或空白)。拆分后共 194 个企业代码。按被列名的项目数,前十为 ADAMA(2,190)、SYNGEN(2,113)、UPL NA(2,106)、BAYER(1,361)、FMC(1,342)、BASF(1,147)、CORTEVA(1,142)、GOWAN(1,011)、VALENT(954)、DREXEL(883)。前三名各覆盖约 300 种作物。
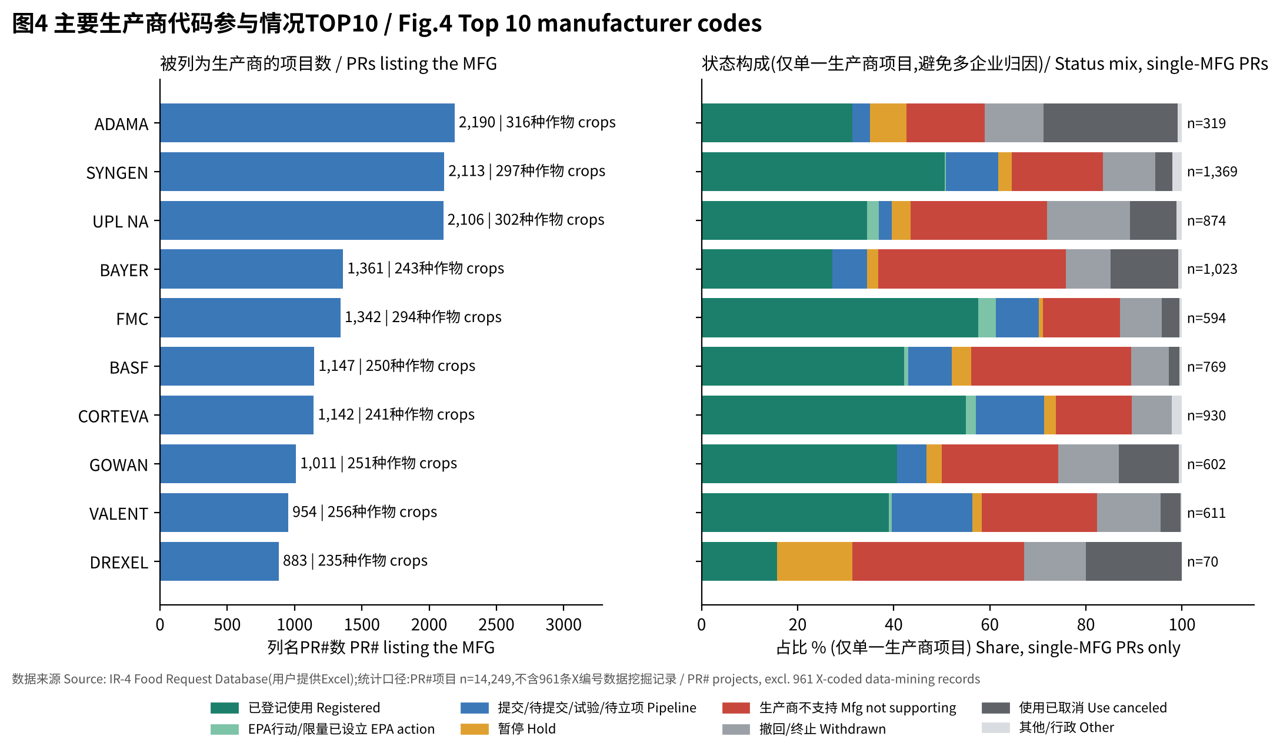
这些数字要谨慎解读。第一,企业代码是数据库的缩写,DUPONT、DOWAGR、CORTEVA 并存,说明它保留了历史名称;我们没有把它们合并,也没有核实各代码与现行公司的对应。第二,被″列名″不等于″支持″。ADAMA 的高位,很大程度上来自一批老牌仿制成分的多企业列名(如 ADAMA、ALBAGH、DREXEL、RUVEON 同时出现),项目状态是项目级的,无法拆分到每家企业。因此我们在右图中只用″单一生产商″项目看状态构成:SYNGEN 1,369 个项目中 50.6% 已登记,CORTEVA 930 个中 55.1%,FMC 594 个中 57.6%;BAYER 1,023 个中 27.2% 已登记,39.1% 为生产商不支持/反对;BASF 769 个中该比例为 33.3%。但这些差异首先反映的是各家被收录的产品组合——老化学品多的企业自然有更高比例的″不支持″或″使用已取消″——不能解读为企业对小宗作物的态度,更不能推断市场份额或战略意图。
有一个相对稳健的观察:列名企业越多,已登记比例越高。只有一家的项目已登记比例为 40.2%,列有四家的为 55.6%,而没有可识别企业的项目只有 9.5%。这与″有多家企业持有产品的成分更容易找到支持者″的直觉一致,但它是相关性,不是因果。
市场机会:小宗作物能否成为农药企业的新增长点?
为什么小宗作物容易登记不足?逻辑上,残留试验、试验地点和监管审评的成本具有较强的固定成分,作物面积小,单个作物的销售空间有限;登记持有人还要承担标签责任、风险管理和后续再评价的投入。所以对持有人而言,一个项目的回报可能不足以覆盖投入,尤其是那些产品本身处于成熟或下降阶段的成分。IR-4 的价值正在于分担这部分数据成本。但 IR-4 需要登记持有人最终提交并维持登记,这解释了为什么″生产商不支持″会成为最大的单一障碍类别。
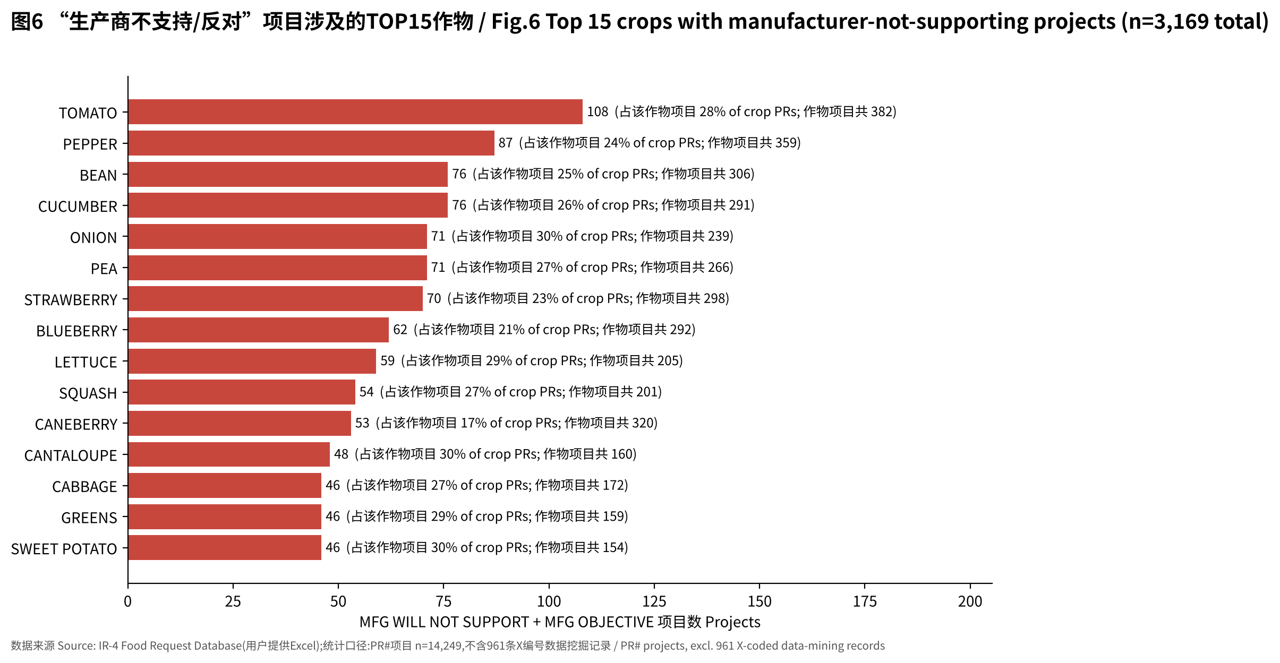
缺口集中在哪里?按作物类别看,香草/香料最突出:602 个项目中仅 24.9% 已登记,28.4% 生产商不支持/反对,13.8% 在途。具体作物里,大麻(53 个项目,仅 1 个已登记、25 个生产商不支持、21 个在途)、芝麻(60 个项目,24 个生产商不支持,16 个撤回)、水芹、瑞士甜菜、芜菁的不支持比例也在 33%–39% 之间。需求体量大的作物里,番茄(108)、辣椒(87)、菜豆(76)、黄瓜(76)的不支持项目绝对数最多。至于用户关注的特色作物:蓝莓 292 个项目,已登记 44.5%,生产商不支持/反对 21.2%;草莓 298 个项目,已登记 37.2%,不支持 23.5%,在途项目占 15.1%;樱桃 101 个、已登记 43.6%;杏仁 60 个、已登记 43.3%,不支持仅 13.3%;开心果 78 个,已登记 57.7%,不支持仅 7.7%,但有 11 个项目(14.1%)处于暂停。坚果整体是登记比例最高(51.8%)、不支持比例最低(12.7%)的类别,说明至少在该数据集里,坚果不是缺口最大的领域。
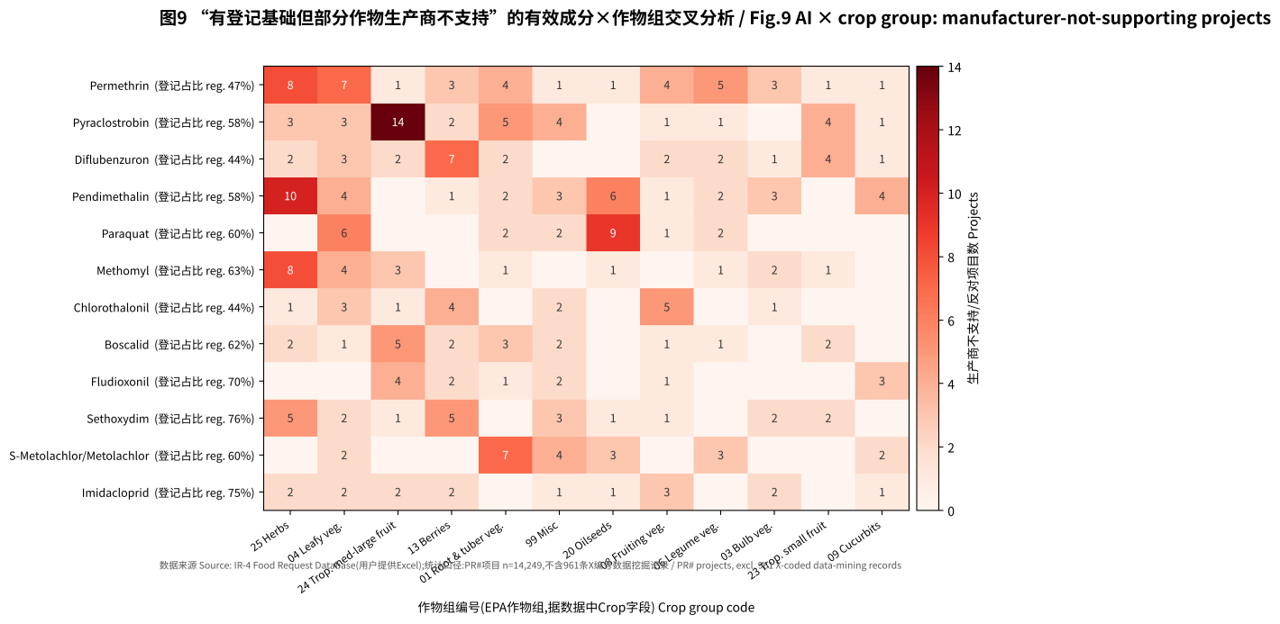
哪些组合值得关注?我们做了一个机械的筛选:同一有效成分在同一作物组中,既有已登记项目、又有 MFG WILL NOT SUPPORT 项目。这样的″成分×作物组″组合共 666 个,涉及 211 个有效成分、1,408 个不支持项目。这是作物组/亚组扩展(Crop Use Expansion)的潜在空间——但它只说明″同组内已有数据和已有登记″,并不保证 EPA 会外推,也不保证市场值得做。图9挑出登记比例不低、但不支持项目较多的 12 个有效成分,例如吡唑醚菌酯在热带中大型水果组(第24组)有 14 个不支持项目,二甲戊灵在香草(第25组)有 10 个,百草枯在油料作物(第20组)有 9 个。其中不少成分的监管环境和市场地位各不相同,是否可做需要逐个核实。在途项目最多的成分是丙炔氟草胺(flumioxazin,38)、嘧菌酯(37)、氟吡菌酰胺(24)和苯醚甲环唑(23);最多的作物是草莓(44)、番茄(39)、辣椒(36)和牛油果(29)。
对中国农药企业意味着什么?数据无法回答中国企业是否已在其中,因为企业代码未标明国籍,我们也没有逐一核实;所以下面是推测性的。一是原药或制剂供应:对于已有登记、但持有人不愿继续为新作物投入的成分,存在与持有人或制剂企业合作、提供原药和支持性数据的空间。二是登记合作:仿制成分如果企业本身是美国登记持有人或通过合作取得登记权益,可以参与 IR-4 的作物扩展项目。三是针对性的作物组/亚组策略,而不是逐个作物申请。限制同样清楚:美国登记需要持有人资质、数据补偿和任务组(task force)安排、稳定的供应链和长期的合规责任,小宗作物的单个回报有限,更适合作为已有登记组合上的增量,而不是独立的增长故事。
IR-4 数据呈现的是一种结构性现象:需求清单庞大而分散,约四成项目已登记,但约两成(22.2%)卡在生产商不支持上,另有两成多以撤回或使用取消结束,仍在推进的只占 8%。小宗作物的难题不只是″没有产品″,更常见的是″有产品,但没人愿意为这块小市场承担持续的登记责任″。
AgroPages世界农化网 独家稿件,转载请注明版权!