2025年7月至2026年6月,印度中央杀虫剂委员会及登记委员会(CIB&RC)共召开9次登记委员会(RC)会议(第465至473次),累计审议化学农药登记1587项。
从整体数量看,单次会议数量波动较大:第471次会议仅92项,第468次会议达379项,差异主要集中在9(4) TIM类别,可能与监管端对积压申请的批量处理有关(如图1)。因而,单次会议数量不能直接代表市场趋势,全年累计登记量及其内部结构更值得关注。
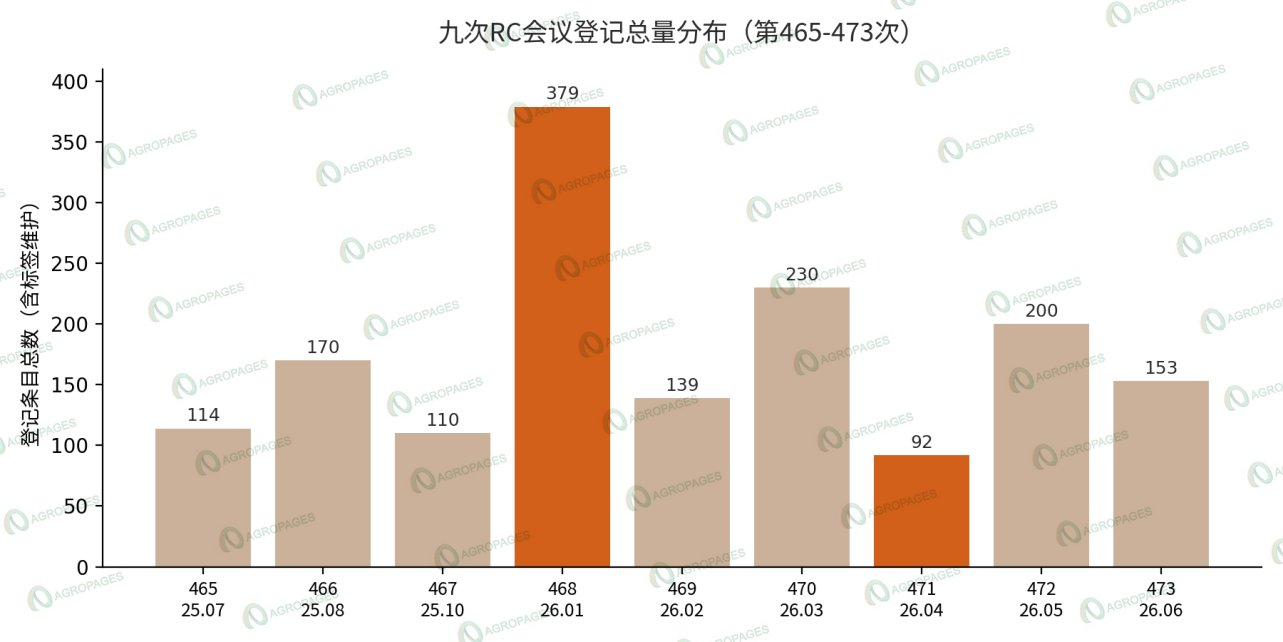
图1 九次RC会议登记总量分布
注:本文所指年度均为2025年7月-2026年6月,且仅涉及化学农药相关登记)
9(3):全新有效成分或新混配制剂的正式登记,需提交完整毒理与药效资料
9(4):已登记产品的变更/新增来源登记;TIM指原药本土制造,FIM指制剂本土制造,FI指制剂进口,TI指原药进口
Endorsement(标签维护):已登记产品扩展作物、调整包装、变更供应商背书等
RTT(研究与试验用途):样品进口许可
Export Cases:仅限出口、不在印度境内使用的产品制造许可
从年度结构看,1587项登记中,714项属于已有产品的标签扩展、包装调整、供应商背书等维护性事项;具有新增性质的登记共873项,包括181项9(3)新分子/新组合正式登记、531项9(4) TIM原药本土制造新来源,以及161项9(4) FIM/FI/TI新来源登记,其中数量最大的是成熟有效成分制造来源与供应渠道的扩展。
本年度登记活动同时记录了成熟产品生命周期延伸、本土制造来源扩张、跨境原药供应、新产品验证以及出口制造等多个环节,呈现出印度农化行业围绕产品、制造与供应链形成的多路径布局。
一、产品端:哪些分子正在形成新的登记窗口?
核心化合物专利到期,为仿制企业进入新的产品市场提供了重要的制度窗口。本年度专利到期时间落在2019至2026年区间的化合物中,登记热度较高的包括氯虫苯甲酰胺、砜吡草唑、环磺酮、溴氰虫酰胺、氟苯虫酰胺、氟唑菌酰胺等多个活性成分。(如图2)
注:以下产品数量按新增性质登记,即9(3)和9(4) 等正式新增登记观察,不把Endorsement作为新的产品进入事项,也不把Miscellaneous纳入统计。
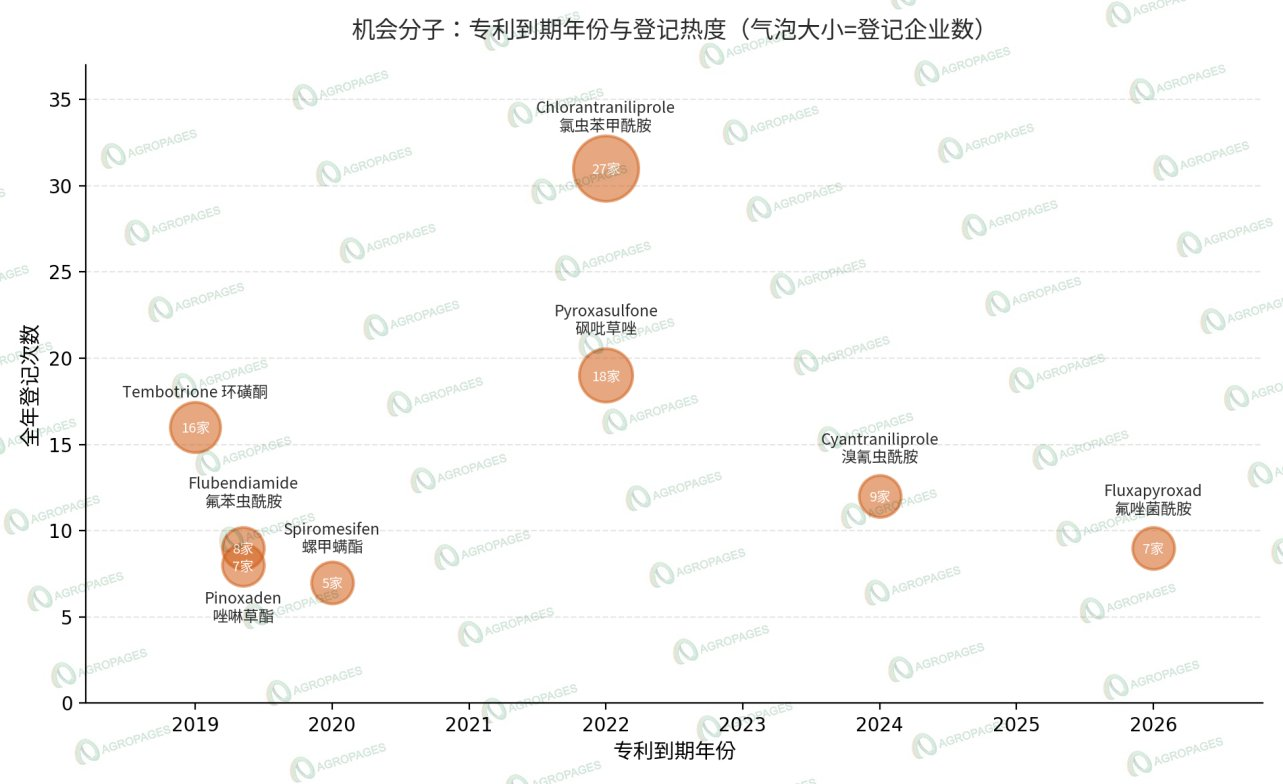
图2 专利到期年份与登记热度分布
氯虫苯甲酰胺(Chlorantraniliprole,杜邦原研,2017年由富美实收购,化合物专利2022年到期)全年30次登记、涉及27家企业,登记企业数几乎等于登记次数,表明多家企业同时参与竞争。目前为止,这一双酰胺类经典杀虫剂已覆盖水稻、棉花、大豆等多种作物,其多作物应用、成熟的市场认知和较为充分的田间应用数据,为企业开展仿制登记提供了较为成熟的商业基础。
砜吡草唑(Pyroxasulfone,日本组合化学原研)同样在2022年迎来化合物专利保护结束,全年18次登记、涉及18家企业。这一分子在当地具有明确的市场需求基础:印度西北部小麦产区长期存在小虉草(Phalaris minor)抗药性问题,旁遮普农业大学等机构的田间试验显示,当地看麦娘已对异丙隆、磺酰磺隆、炔草酯、精噁唑禾草灵乃至唑啉草酯等多种作用机制的除草剂产生抗性,而砜吡草唑作为芽前处理的新机制选项,被证实对这些抗性种群有效,具有明确的应用场景。但砜吡草唑的进入并非没有壁垒——组合化学持有一项核心专利,保护该产品生产所需的一种关键中间体化合物及其制备工艺:2025年,针对两家中国企业提出的两项无效挑战均维持专利有效;2026年又经历一轮无效挑战,结果同样是维持有效。因而,对希望进入该市场的企业而言,化合物专利到期打开了产品竞争的窗口,但生产端仍然存在知识产权约束。
氟唑菌酰胺(Fluxapyroxad,巴斯夫原研)是一款化合物专利于2026年2月刚刚到期的经典SDHI杀菌剂,也是巴斯夫的战略产品,本年度共9次登记、涉及7家企业。相关企业在专利到期前已经开始原药本土制造登记布局,第467次会议(2025年10月),UPL获得该分子原药本土制造登记,早于专利正式到期约四个月;此后Best Crop Science、Seedling India、Ichiban Crop Science、ADAMA India、Crystal Crop Protection、Willowood Industries陆续跟进,构成这一分子的早期登记企业名单;原研方巴斯夫在此期间的登记动作则以Endorsement标签维护为主。
环磺酮(Tembotrione,拜耳原研)化合物专利到期已逾六年,全年仍有16家企业登记,新增9(4) TIM本土制造登记16项。环磺酮的情况显示,只要作物端需求持续存在,专利到期多年后的成熟产品仍能维持相当规模的登记热度。拜耳2026年上半年仍在中央邦、卡纳塔克邦等玉米主产区推广其环磺酮产品Laudis,定位为应对玉米种植区人工除草成本上升、农忙季节劳动力短缺的方案。
专利到期只是企业决策的起点,真正决定进入时间和方式的,是产品需求、既有产品线、渠道基础、生产路线以及企业资源优先级的组合。比如GSP Crop Science长期关注专利到期活性成分,并具备原药生产和制剂业务的基础——该公司自1993年起即在原药端做后向一体化生产,目前在古吉拉特邦拥有多个通过ISO认证的生产基地,是印度商务部认定的″明星出口企业″。氯虫苯甲酰胺专利到期后,公司便较快推出了以该分子为核心的品牌产品Helipro和Ballot。
PI Industries的路径则展示了另一种组合方式:公司一方面参与砜吡草唑等仿制产品的登记布局,另一方面又通过与科迪华的原研合作,在第472次会议获得专利分子Dicloromezotiaz的原药与制剂双证登记,同时布局成熟分子仿制与原研合作产品两条路径。
更值得关注的是,PI Industries在这一年里走出了第三条路径。公司自主发现的双酰胺类杀虫剂新分子Pioxaniliprole,已于第469次会议获得原药登记,登记类别为Export Cases,目前仅限出口、尚未在印度本土上市;2026年7月,公司公开宣布这是印度农化行业首次由本土企业自主发现的农化分子。此前,这家企业的登记路径以仿制专利到期分子和原研合作为主,Pioxaniliprole是该公司首次以分子原研方的身份出现在登记名单中。
二、企业端:谁在经营产品资产,谁在经营制造能力?
同样是年度登记活跃企业,不同公司参与农化产品生命周期的方式并不相同。登记类别构成的差异,对应着企业在产品资产、制造能力与市场参与方式上的不同基础。
跨国公司:用Endorsement延伸存量,用RTT储备增量
拜耳、科迪华、富美实、先正达、巴斯夫、住友化学六家跨国公司的标签维护类(Endorsement)登记占比分别为82%、82%、88%、76%、69%和74%(以9(3)、9(4)及Endorsement类正式登记为分母,不含RTT申请)。(如图3)
标签维护中包含作物扩展、包装调整、供应商背书变更等动作,是企业利用既有登记基础持续扩展产品标签、作物和使用场景的重要路径——将一个已登记的除草剂从水稻扩展到棉花,或将一个杀虫剂的标签作物从3种扩展到8种,无需重新完成全套9(3)登记,只需补充特定作物的药效数据即可获得新标签。
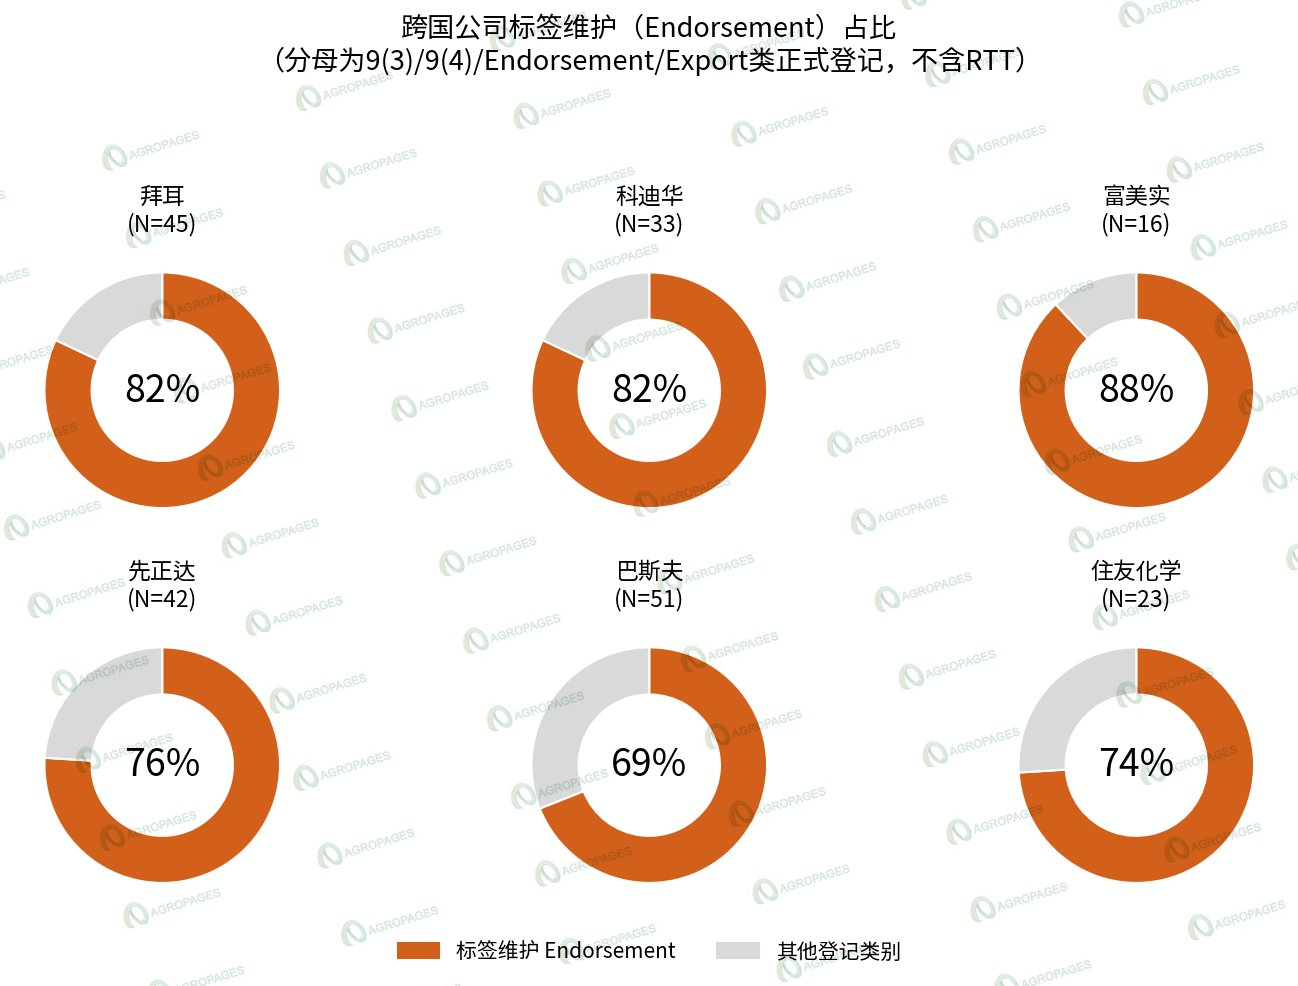
图3 跨国公司标签维护(Endorsement)占比
与标签维护并行的是另一条线。全年RTT试验样品申请共128项,绝大多数——约112项——来自跨国公司:拜耳42项居首,覆盖九次会议中的8次;巴斯夫25项,覆盖5次;先正达和住友化学各10项,分别覆盖4次和3次;科迪华9项,覆盖5次;ADAMA 8项,覆盖3次。这份名单并非跨国公司独有——Parijat Industries、Cheminova India、Dhanuka Agritech、Deccan Fine Chemicals、Zhongshan Crop Science India等至少13家非跨国公司主体也各有1至2项申请。绝大多数coded product的具体活性成分并不对外披露,RTT获批只说明相关产品已进入印度田间试验或验证阶段,是研发验证端的前置信号,但不构成对未来商业化的确定性预测。(如图4)
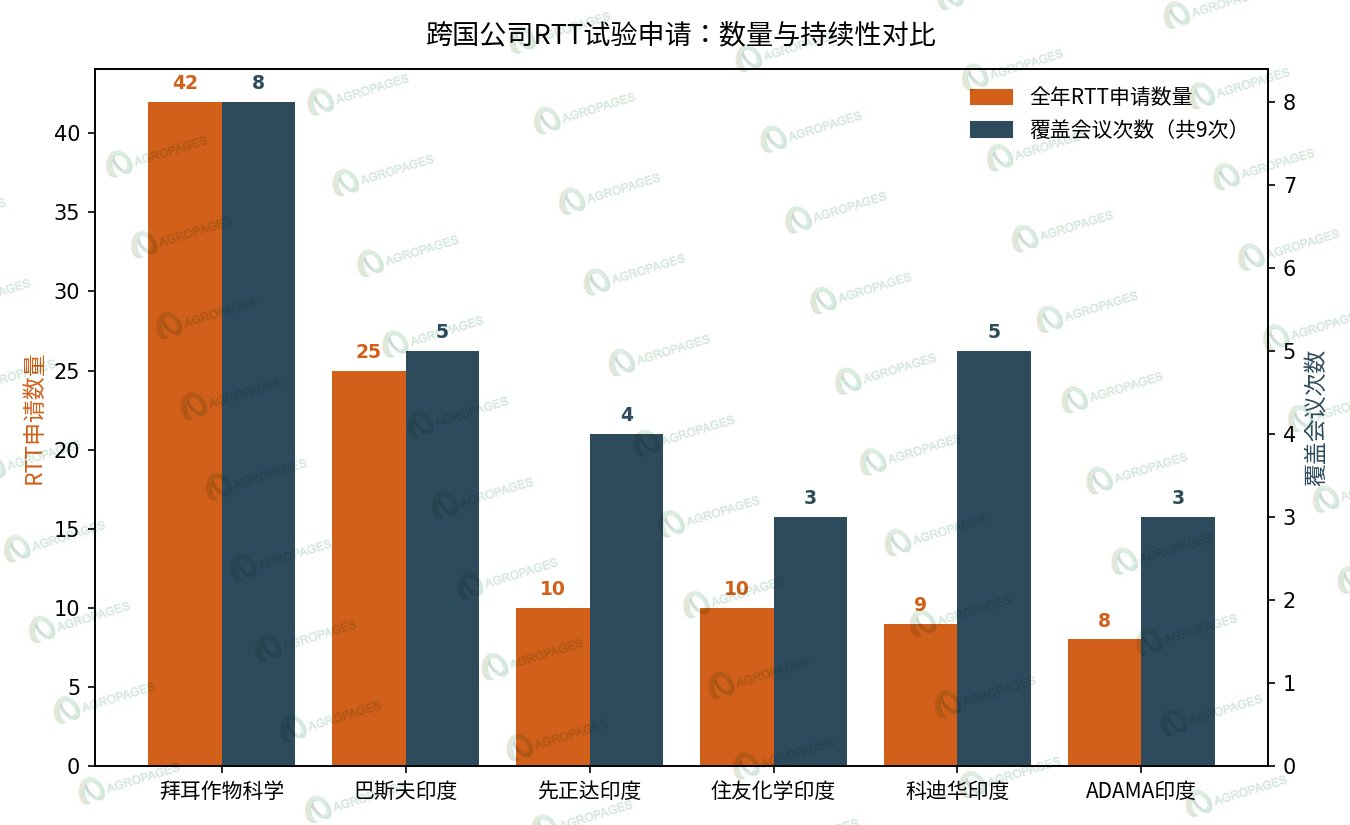
图4 跨国公司RTT试验申请:数量与持续性对比
跨国公司一端用Endorsement延伸成熟产品的生命周期,另一端用RTT为下一代产品积累试验和登记基础——两个产品周期,在其印度登记活动中同时推进。
Indus Finechem LLP:登记与产能高度绑定
Indus Finechem LLP全年35项登记,其中34项集中在9(4) TIM原药本土制造新来源,另1项为程序性议程条目。该公司曾在单次会议中一举拿下11个原药品种的制造登记,覆盖硝磺草酮、丙草胺、喹禾灵、毒死蜱、百菌清、双草醚、双氯磺草胺、乙氧氟草醚、甲氧虫酰肼、莠灭净、甲磺草胺等11个品种,横跨除草剂、杀菌剂、杀虫剂三大类。这类登记活动高度集中于单一类别的企业,登记资格与实际产能释放关系紧密,更接近精细化工或合同制造型的原药供应商。据查询,该公司近年在古吉拉特邦Dahej-II工业区正建设一座规划产能1450吨/月的原药及中间体制造工厂。
Moti Insecticides、Agastya Agro、Agrisol India、Nova Agri Tech同样呈现登记活动几乎全部集中在原药新增来源的模式。这类企业的核心资产是自有产能与登记证组合,争夺成熟分子的制造订单与产能利用率,其参与印度市场的基础更多体现在原药制造能力、登记资质与产能配置。531项9(4) TIM原药本土制造新来源中,相当部分由这类企业贡献。
Dhanuka Agritech:以存量产品维护为主
Dhanuka Agritech全年40项登记中36项为标签维护,登记结构明显偏向存量产品资产的维护,而非新分子引进或原药产能扩张——这与Indus Finechem等制造导向型企业、以及跨国公司″维护+RTT储备″的双线布局都不相同。公司同期也有2项RTT试验申请,但规模有限,尚不足以改变其登记结构以存量维护为主的整体特征。
但并非所有活跃企业都能被归入单一逻辑。Crystal Crop Protection全年38项登记中15项为9(3)新分子/新组合,同时也涉及9(4) TIM原药本土制造和既有产品维护;UPL Limited全年28项核心登记中12项为9(3)类别下的登记,其余分布于9(4) 原药进口和标签维护等。这类企业的特点不是某一登记类别高度集中,而是不同类型的登记活动同时存在,新分子对应未来产品储备,本土制造对应生产来源扩张,原药进口提供另一种产品供应方式,既有产品维护则继续经营成熟产品组合。(如图5)
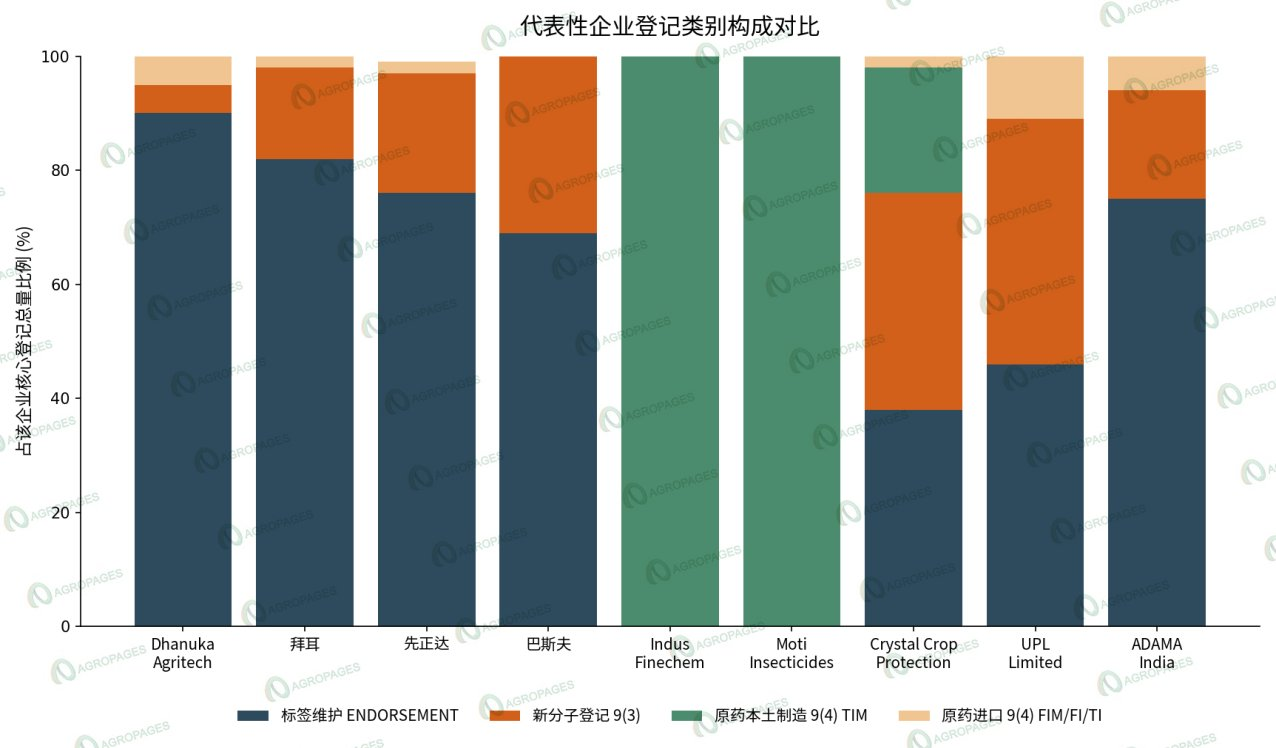
图5 代表性企业登记类别构成对比
登记数量本身无法直接衡量一家企业的创新能力,但登记类别的构成,可以反映企业究竟依靠产品资产、制造能力、供应链还是新产品储备参与印度市场。
三、产业端:″印度制造″究竟走到了哪一步?
本年度登记数据中,9(4) TIM达到531项,是873项新增性质登记中数量最大的类别。大量成熟有效成分正在获得新的印度本土原药制造来源,说明印度原药制造能力在扩张。
但与此同时,在161项9(4) FIM/FI/TI登记中,160项为原药进口(TI)登记,仅1项为程序性议程条目,无制剂相关。160项TI登记中,供应商所在国:147项(92%)位于中国大陆,10项位于中国台湾,3项位于日本,中国大陆供应商分布在江苏、河北、山东、安徽、四川等地。在这批跨境原药供应中,中国是最主要来源。(如图6)
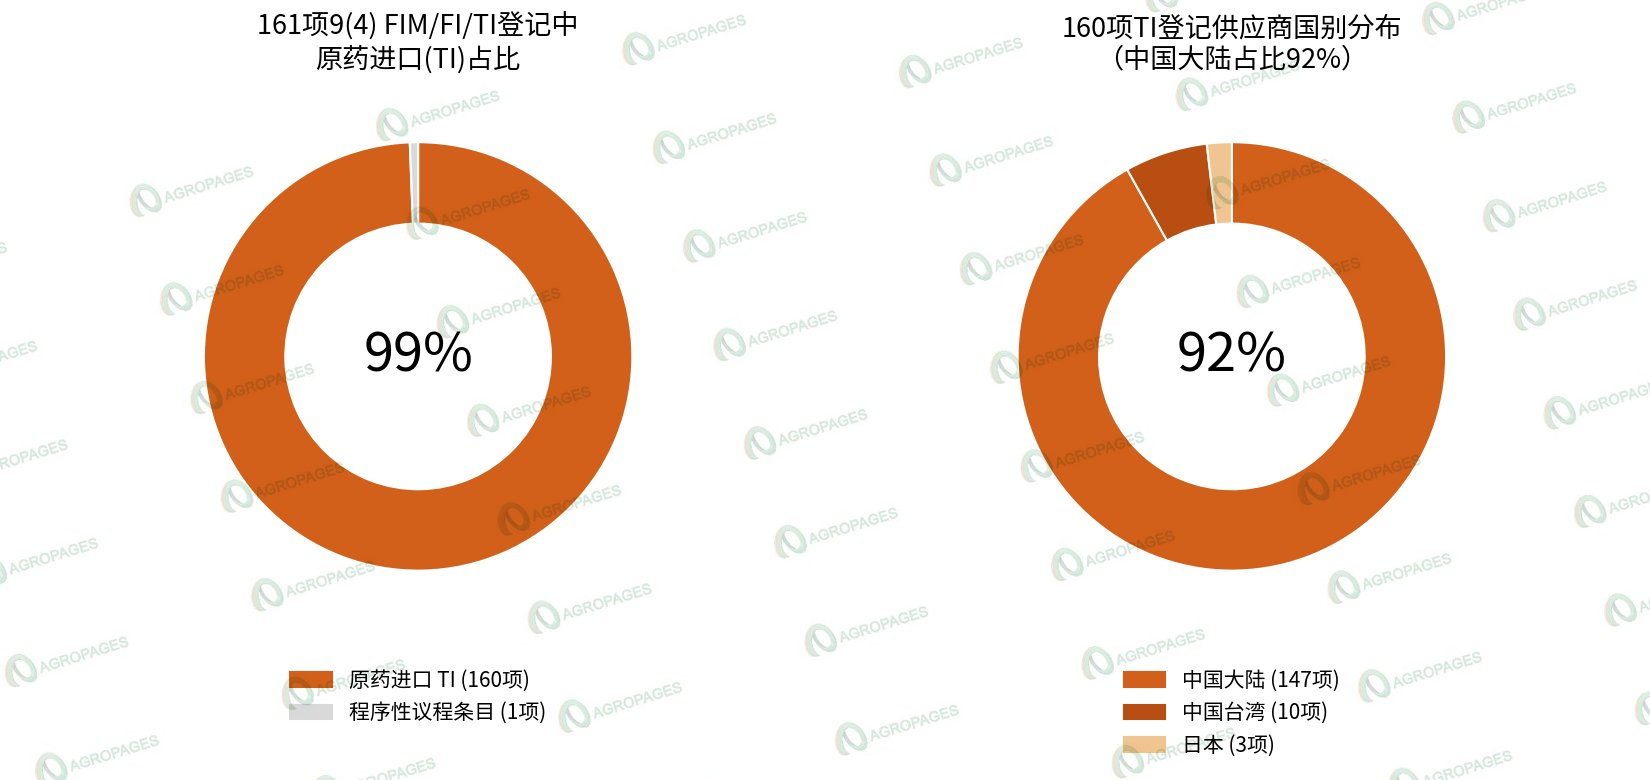
图6 9(4) FIM/FI/TI原药进口构成与供应商国别分布
在160项原药进口(TI)登记中,进口最集中的活性成分是杀螟丹盐酸盐(22次)、吡虫啉(12次)、甲维盐(9次)、多菌灵(10次)、嘧菌酯(9次)与草甘膦(10次)——均属于印度农业生产中需求较为稳定、使用量较大的成熟品种,原药进口依赖并不集中于边缘产品。
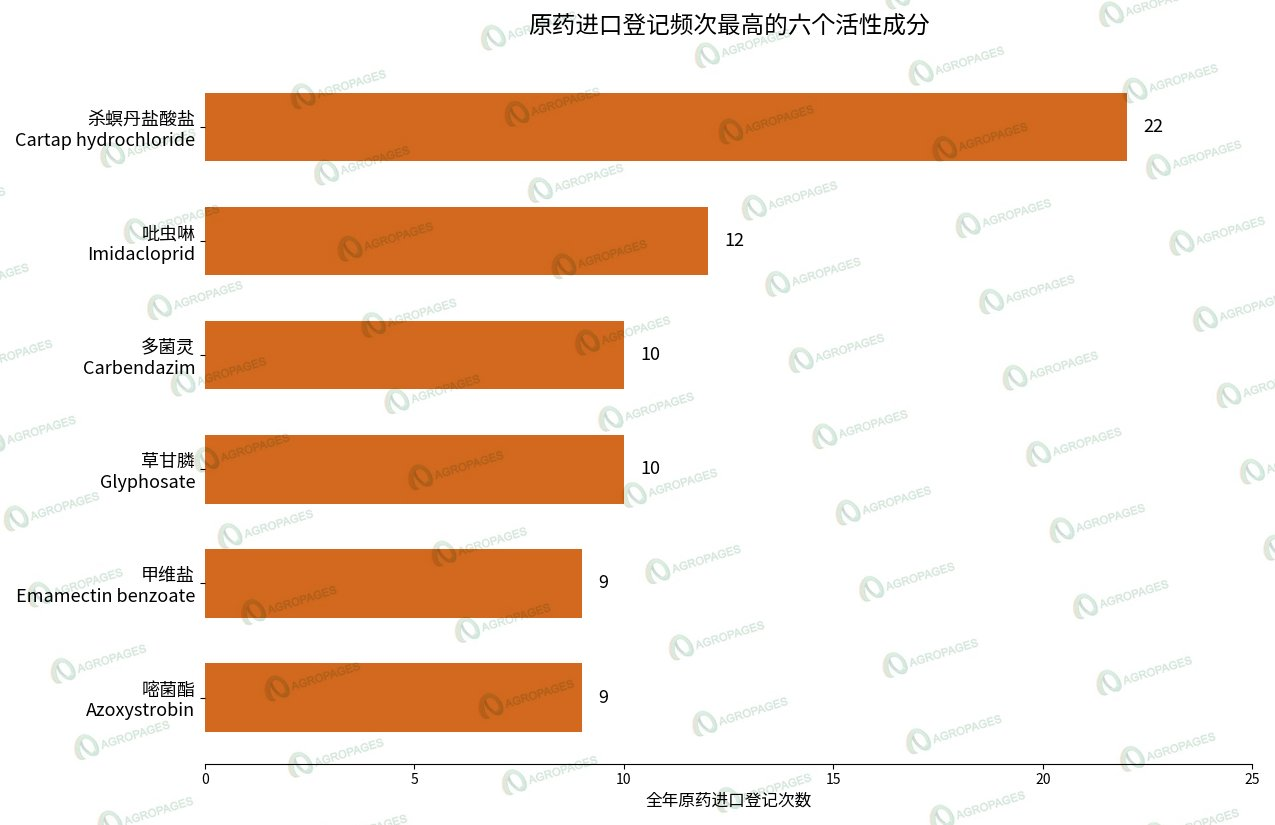
图7 原药进口登记频次最高的六个活性成分
这批原药进口登记中,一个较为明显的供应链特征是:同一个活性成分,往往由多家印度企业分别对接不同的中国供应商完成登记,部分情形下同一家中国原药厂又同时对接了不止一家印度企业。围绕成熟分子的竞争因此不只是印度企业之间对终端市场的竞争,也涉及企业对供应商资源、采购成本和交付稳定性的选择。
如果说原药本土制造和原药进口回答的是″印度企业如何满足本土市场″,Export Cases出口专用制造许可回答的是另一个问题:印度制造能力如何对接全球市场。全年该类别累计27项,对应企业为满足海外市场需求申请的″仅限出口″许可,产品本身尚未在印度使用。
表1 Export Cases中部分重要分子的登记情况
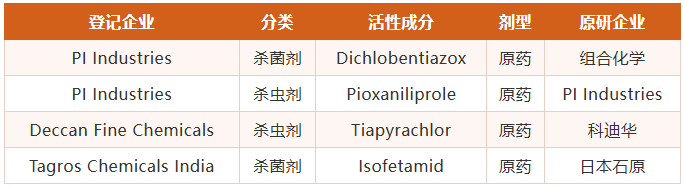
这个环节指向的是,一部分印度定制制造企业,正在通过承接跨国公司的新型专利分子生产订单参与全球供应链,而不必先在印度本土完成登记。PI Industries在第473次会议申请的dichlobentiazox,是日本组合化学开发的苯并噻唑类杀菌剂,商品名DISARTA,用于水稻病害防治。Deccan Fine Chemicals在第471次会议申请的Tiapyrachlor,是科迪华(Corteva Agriscience,原陶氏益农)研发的噻唑类杀虫剂分子,可用于防治半翅目、缨翅目、鳞翅目等害虫。
综上,印度农化产业正在同时发生三方面变化:本土原药制造来源增多、登记主体持续扩展、跨境供应链关系深化——这种深化既发生在″进口原药供应印度市场″这个方向上,也发生在″印度制造承接全球订单″这个反方向上。
结语
2025/26年度的登记数据反映出印度农化产业正在形成更加多元的产品进入与供应路径。专利到期和成熟分子的持续登记,为企业提供了新的产品进入机会;在制造与供应层面,531项9(4) TIM登记与160项原药进口登记同时出现,表明印度本土原药制造持续增加的同时,跨境原药供应仍占据重要位置,两者并未形成简单替代关系。不同类型企业也在这一过程中形成了差异化布局:跨国公司通过存量产品维护和新产品试验延伸产品生命周期,本土企业则在原药制造、原研合作与自主创新等方面探索不同路径,而Export Cases进一步体现了印度制造对海外市场的承接。
1587项登记不是这份观察的结论,而是一张观察印度农化产业竞争结构的地图。真正值得持续跟踪的,不只是未来还会出现多少项登记,而是谁能够把登记资格真正地进一步转化为产品、制造能力和持续的市场竞争力。
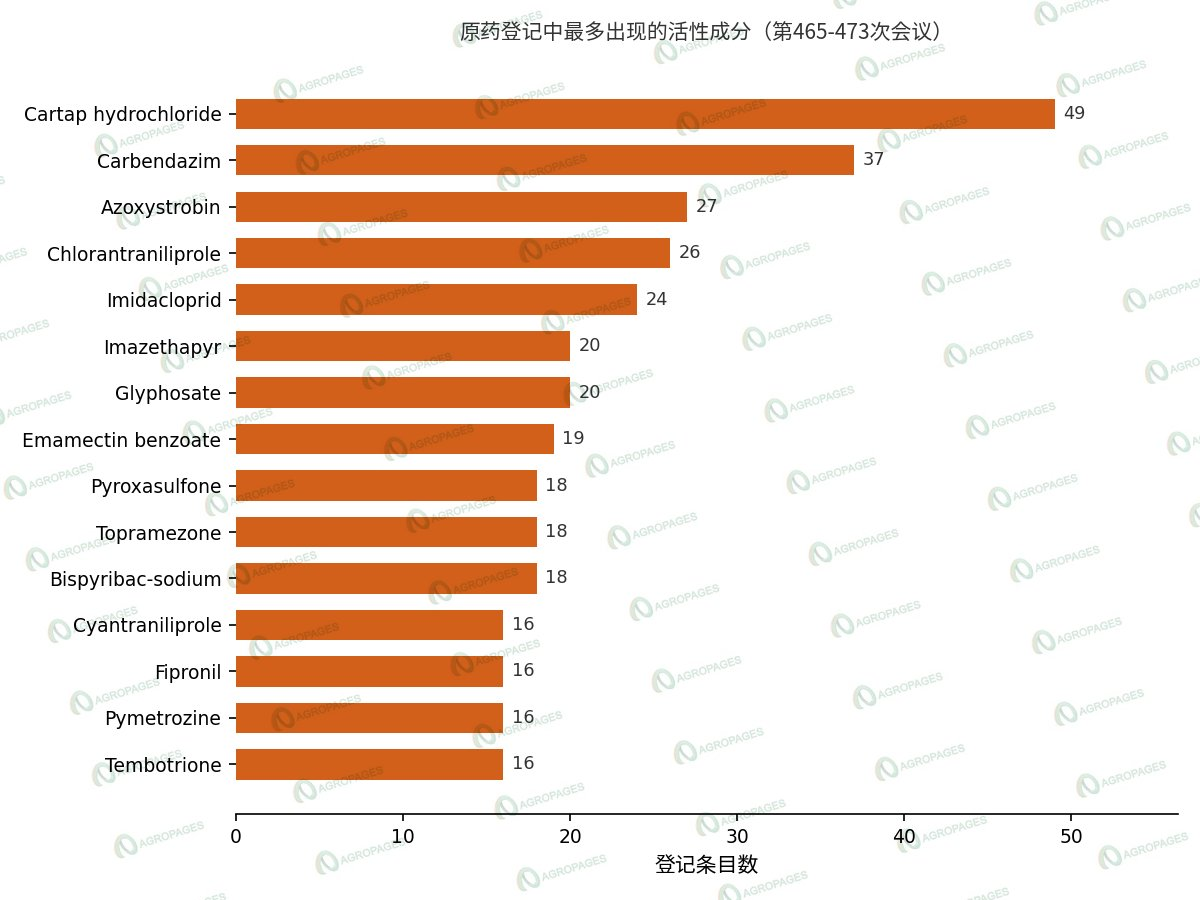
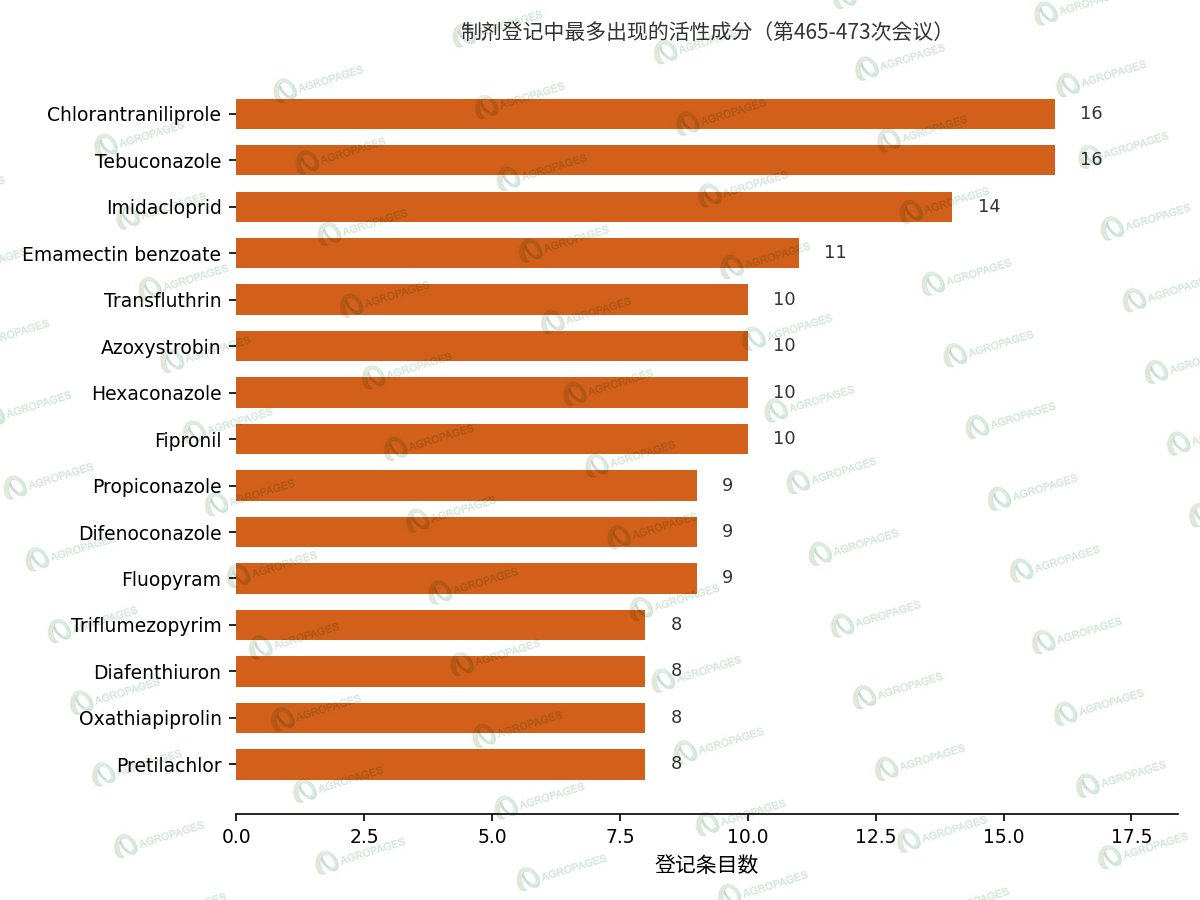
附件:本年度原药与制剂登记中最集中的活性成分
下面两张图分别统计了第465-473次会议期间,原药(Technical)登记与制剂(Formulation)登记中出现频次最高的活性成分——多成分复配制剂已按单一成分拆分计数。
▼
本文首刊于 2026 India Focus《2026印度专刊》英文版扫码二维码,阅读更多文章
如对本文/专刊感兴趣,欢迎交流:
冯梦静 AgroPages 世界农化网编辑
邮箱:AnnieFeng@agropages.com
微信:15653248912
AgroPages世界农化网 独家稿件,转载请注明版权!