大农化网报道:2026年10月30日,安道麦发布2026年第三季度及前九个月经营业绩。
2026年第三季度业绩概要:
-
销售额为8.97亿美元,以美元计算同比减少4%,以人民币计算同比减少9%;
-
调整后毛利为2.28亿美元,同比减少11%;毛利率25.4%,去年同期为27.6%;
-
调整后息税及折旧摊销前利润(以下简称″EBITDA″)为9,300万美元,同比减少22%;EBITDA利润率10.4%,去年同期为12.9%;
-
列报净亏损为1.15亿美元,去年同期为4,800万美元;调整后净亏损为7,400万美元,去年同期为2,000万美元;
-
经营现金流由去年同期的8,900万美元增至9,400万美元;
-
自由现金流由去年同期的2,200万美元增至3,300万美元。
2026年前九个月业绩概要:
-
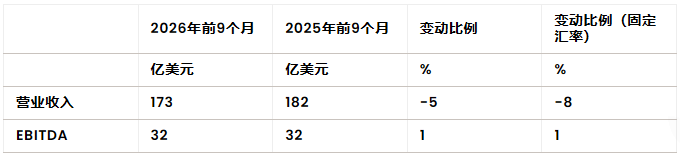
销售额为29.97亿美元,以美元计算同比减少1%,以人民币计算同比减少5%;
-
调整后毛利为8.6亿美元,同比减少2%;毛利率28.7%,去年同期为29.0%;
-
调整后EBITDA为3.95亿美元,同比减少8%;EBITDA利润率13.2%,去年同期为14.2%;
-
列报净亏损由去年同期的5,900万美元减少至5,300万美元;调整后净利润由去年同期的2,900万美元转为亏损1,100万美元;
-
经营现金流为1.94亿美元,去年同期为3.31亿美元;
-
自由现金流为8,700万美元,去年同期为1.12亿美元。
重点财务数据分析
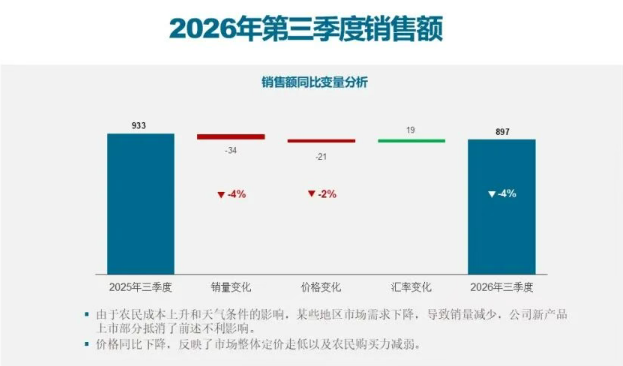
第三季度销售额为8.97亿美元,以美元计算同比下降约4%。销量同比减少4%,价格同比下降2%的影响;销量同比减少,源于部分地区农户成本上升与天气条件不利导致市场需求疲软,公司新产品上市在一定程度上抵消了这一影响。价格同比下降,反映了市场整体定价走低以及农民购买力减弱。
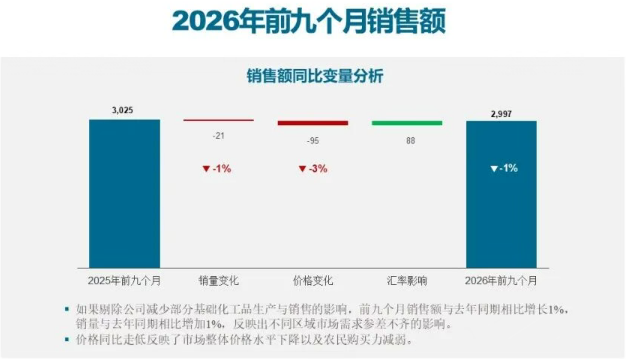
前九个月销售额达到29.97亿美元,以美元计算同比减少1%。价格下降3%,销量同比减少1%(如剔除公司减少部分基础化工产品销售的影响,前九个月销售额同比增长1%);如剔除公司减少部分基础化工产品销售的影响,销量同比增加1%,反映出各地区市场需求参差不齐。价格下降反映了整体市场价格走低以及农民购买力减弱。
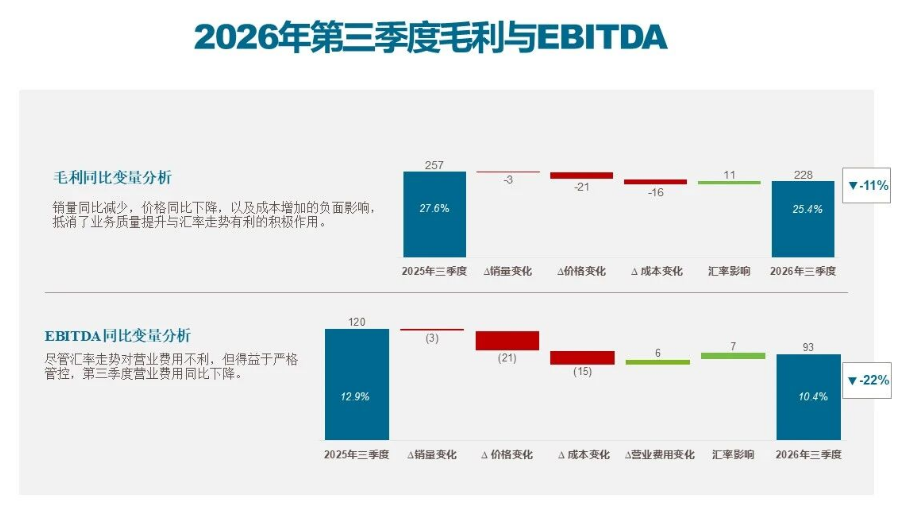
第三季度调整后毛利为2.28亿美元,同比减少11%;毛利率为25.4%,去年同期为27.6%。前九个月调整后毛利为8.6亿美元,同比减少2%;毛利率为28.7%,去年同期为29.0%。第三季度及前九个月毛利同比下降,主要源于销售额同比减少以及成本的负面影响。公司高毛利产品在销售结构中占比提升以及汇率走势有利,抵消了部分不利影响。
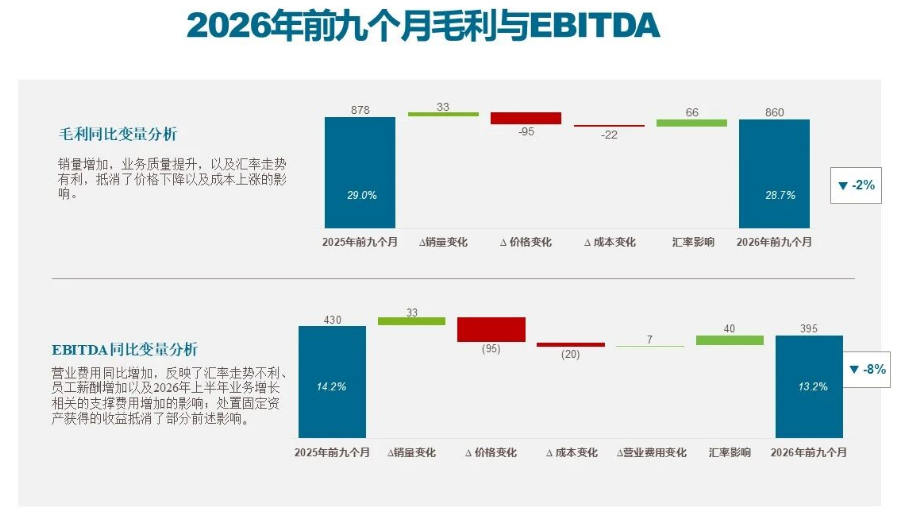
第三季度调整后EBITDA为9,300万美元,同比下降22%;EBITDA利润率为10.4%,去年同期为12.9%。前九个月调整后EBITDA为3.95亿美元,同比下降8%;EBITDA利润率为13.2%,去年同期为14.2%。
尽管汇率走势对营业费用不利,得益于严格管控,第三季度营业费用同比下降。前九个月营业费用同比增加,反映了汇率走势不利、员工薪酬增加以及2026年上半年业务增长相关的支撑费用增加的影响;处置固定资产获得的收益抵消了部分前述影响。
第三季度调整后净亏损为7,400万美元,去年同期为2,000万美元;前九个月调整后净亏损为1,100万美元,去年同期为净利润2,900万美元。
第三季度财务费用同比减少,主要得益于以色列消费者价格指数走势有利,公司借款条款整体改善,现金流保持正向流入产生积极影响以及套保成本降低。前九个月财务费用同比减少,也体现出公司在2025年第二季度回购债券后债务结构优化发挥的积极作用。
第三季度调整后毛利为2.28亿美元,同比减少11%;毛利率为25.4%,去年同期为27.6%。前九个月调整后毛利为8.6亿美元,同比减少2%;毛利率为28.7%,去年同期为29.0%。第三季度及前九个月毛利同比下降,主要源于销售额同比减少以及成本的负面影响。公司高毛利产品在销售结构中占比提升以及汇率走势有利,抵消了部分不利影响。
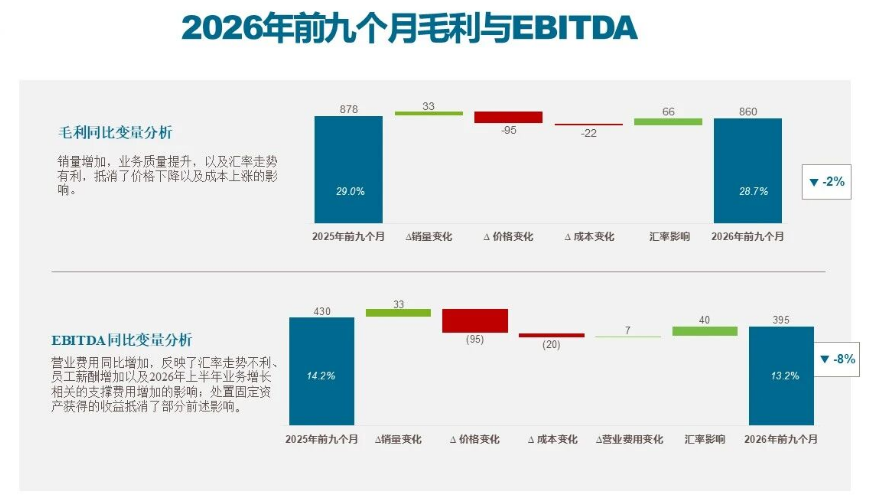
第三季度调整后EBITDA为9,300万美元,同比下降22%;EBITDA利润率为10.4%,去年同期为12.9%。前九个月调整后EBITDA为3.95亿美元,同比下降8%;EBITDA利润率为13.2%,去年同期为14.2%。
尽管汇率走势对营业费用不利,得益于严格管控,第三季度营业费用同比下降。前九个月营业费用同比增加,反映了汇率走势不利、员工薪酬增加以及2026年上半年业务增长相关的支撑费用增加的影响;处置固定资产获得的收益抵消了部分前述影响。
第三季度调整后净亏损为7,400万美元,去年同期为2,000万美元;前九个月调整后净亏损为1,100万美元,去年同期为净利润2,900万美元。
第三季度财务费用同比减少,主要得益于以色列消费者价格指数走势有利,公司借款条款整体改善,现金流保持正向流入产生积极影响以及套保成本降低。前九个月财务费用同比减少,也体现出公司在2025年第二季度回购债券后债务结构优化发挥的积极作用。
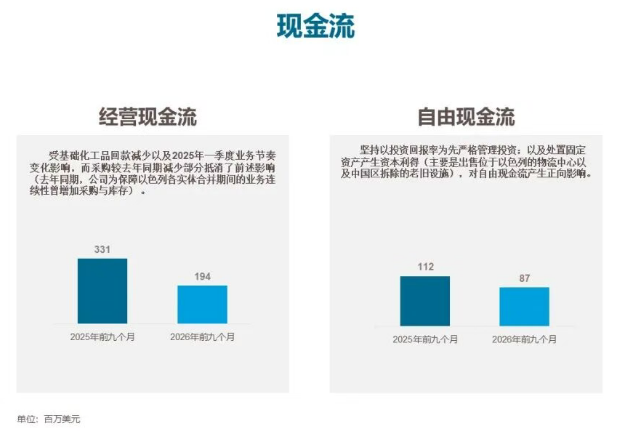
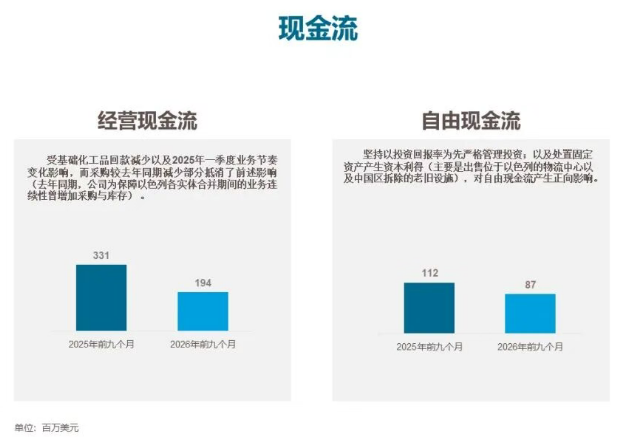
前九个月生成经营现金流1.94亿美元,去年同期为3.31亿美元。经营现金流同比减少,主要原因是基础化工品回款减少以及2025年一季度的业务节奏差异,而采购较去年同期减少部分抵消了前述影响。去年同期,公司为保障以色列各实体合并期间的业务连续性曾增加采购与库存。
前九个月生成自由现金流8,700万美元,去年同期为1.12亿美元。公司坚持以投资回报率为先严格管理投资;以及处置固定资产产生资本利得(主要是出售位于以色列的物流中心以及中国区拆除的老旧设施),对自由现金流产生正向影响。
各区域销售业绩
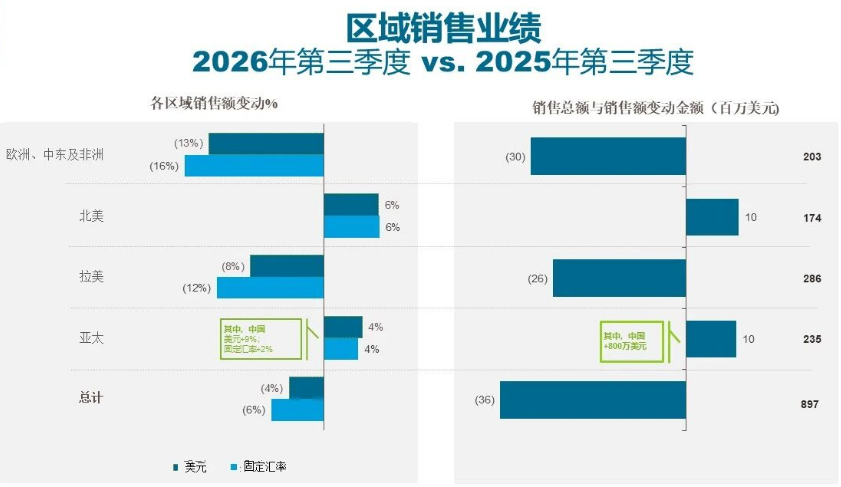
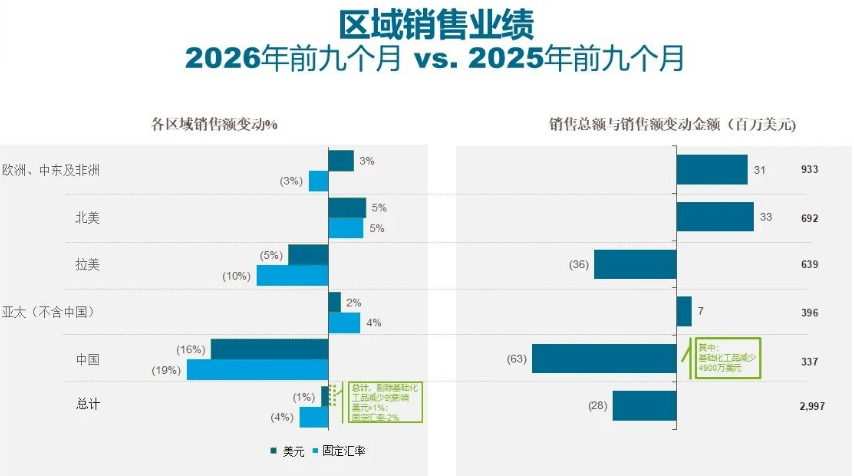
欧洲、非洲及中东:第三季度销售额同比下滑。欧洲多个国家受天气影响导致农药施用量减少,加之农民生产投入成本上升,导致市场需求明显走低,渠道库存积压。公司提升当地市场份额在一定程度上缓解了销售额下滑趋势,但竞争和定价压力依然较大,部分非专利原药品种尤甚。
北美销售额同比实现增长,主要得益于专业解决方案、消费者业务及加拿大市场的增长。美国农化业务主要受大宗植保产品市场价格走低的影响,但在重点产品与客户细分市场继续保持增长。定价压力和库存积压影响了美国市场的多款农化产品。
拉丁美洲:在巴西,尽管公司在大豆种植季来临前加强商务执行力度(特别是在杀菌剂和杀虫剂领域),销售额仍同比下降,主要原因是持续的定价压力、农户资金紧张以及竞争激烈抵消了商务执行力发挥的积极作用,大宗植保产品承压尤为显著。拉美其他地区虽然面临持续竞争与定价压力,且部分国家受到厄尔尼诺现象的影响,在严格落实战略增长重点的推动下,公司销量同比增长,其中以阿根廷尤为突出,支撑该地区销售额同比增长。
亚太(不包括中国):太平洋地区与印度的增长抵消了东南亚地区销售额同比下降的不利影响,带动区域销售额实现同比增长。太平洋地区受益于新产品上市在澳大利亚南部与西部带动杀菌剂需求。东南亚地区的销售额因厄尔尼诺现象影响需求而遭受打击。
中国区前九个月销售额同比下降,主要原因是公司自 2025 年第三季度起决定减少部分基础化学品与低利润产品的生产与销售。第三季度销售额是同口径对比并实现同比增长,主要原因是品牌制剂业务得益于新产品上市销售额增加,以及非农业务销售额因生产设施利用率提高实现增长。