本文基于中国海关HS 3808项下制剂出口统计,覆盖2024年Q3、2025年Q3、2026年Q1、2026年Q2、2026年Q3五个区间。需要说明的是,这些区间并非连续季度——2025年Q3与2026年Q1之间相隔了未纳入本文统计的2025年Q4。因此,文中"同比"(YoY)特指同一自然季度的跨年比较(如2024/2025/2026年各Q3之间),"环比"(QoQ)则指2026年内真正连续的季度(Q1→Q2→Q3),叠加月度数据后,本文实际拥有2026年1月至9月共九个真正连续的月份,是迄今为止环比口径最扎实的一期。两类口径不做混合拼接,图表也按此原则分别呈现。所有结论仅反映中国出口贸易行为,不代表目的国市场终端需求。
开局:24.84亿美元,二季度井喷后的正常回落
2026年三季度,中国农药制剂出口金额24.84亿美元,出口量755.1千吨,综合单价3.29美元/千克。这是本文统计窗口内单价的最高值,但出口额与出口量均较二季度的纪录水平明显回落。
同比2025年Q3,金额下降6.3%,量下降15.6%,价格上涨11.0%——这是本文三期报告以来,出口额首次出现同比负增长。环比2026年Q2,金额下降20.7%,量下降28.4%,价格上涨10.7%。量价背离的方向与二季度完全相反:二季度是"量价双升",三季度则是"量跌价扬"。
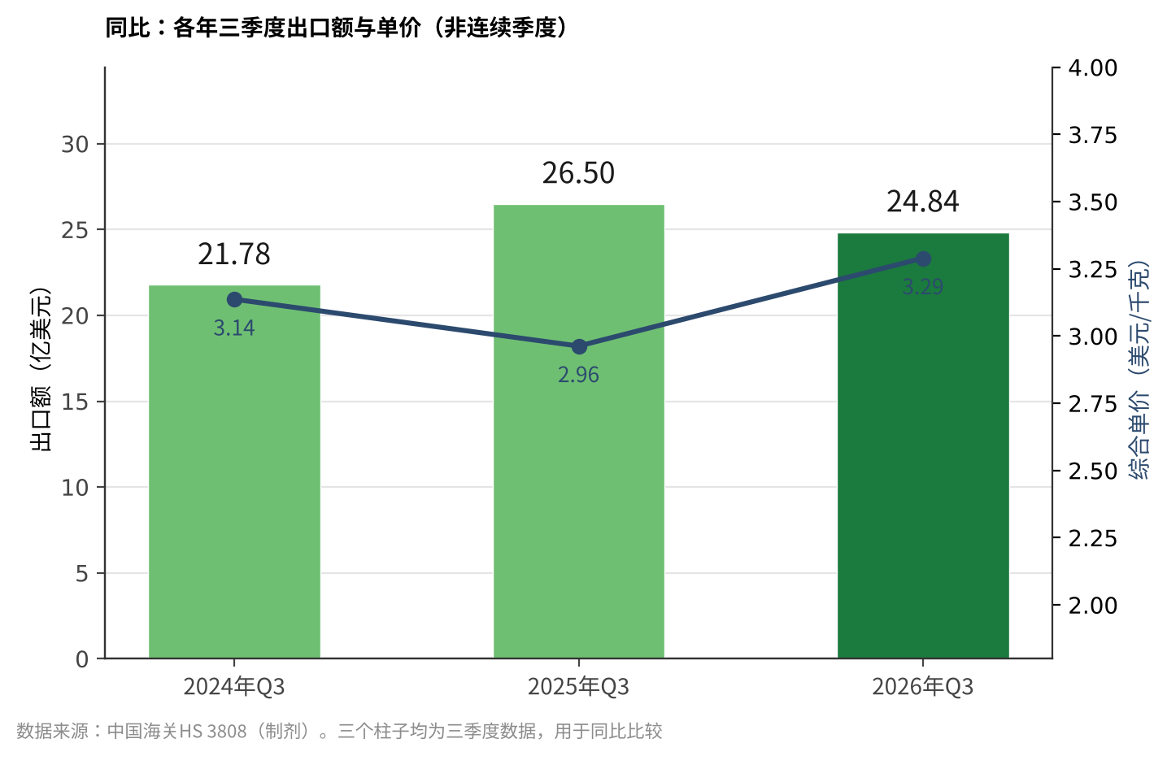
不过,把三季度放到更长的基线中看,情况没有同比数字显得那么悲观。较2024-2025年同期基线(均值24.14亿美元),本季度仍高出2.9%;而2025年Q3本身同比2024年Q3大涨21.7%,基数本就不低。换言之,三季度的同比下滑,很大程度上是在一个偏高基数上的正常回落,而非趋势性走弱的信号。
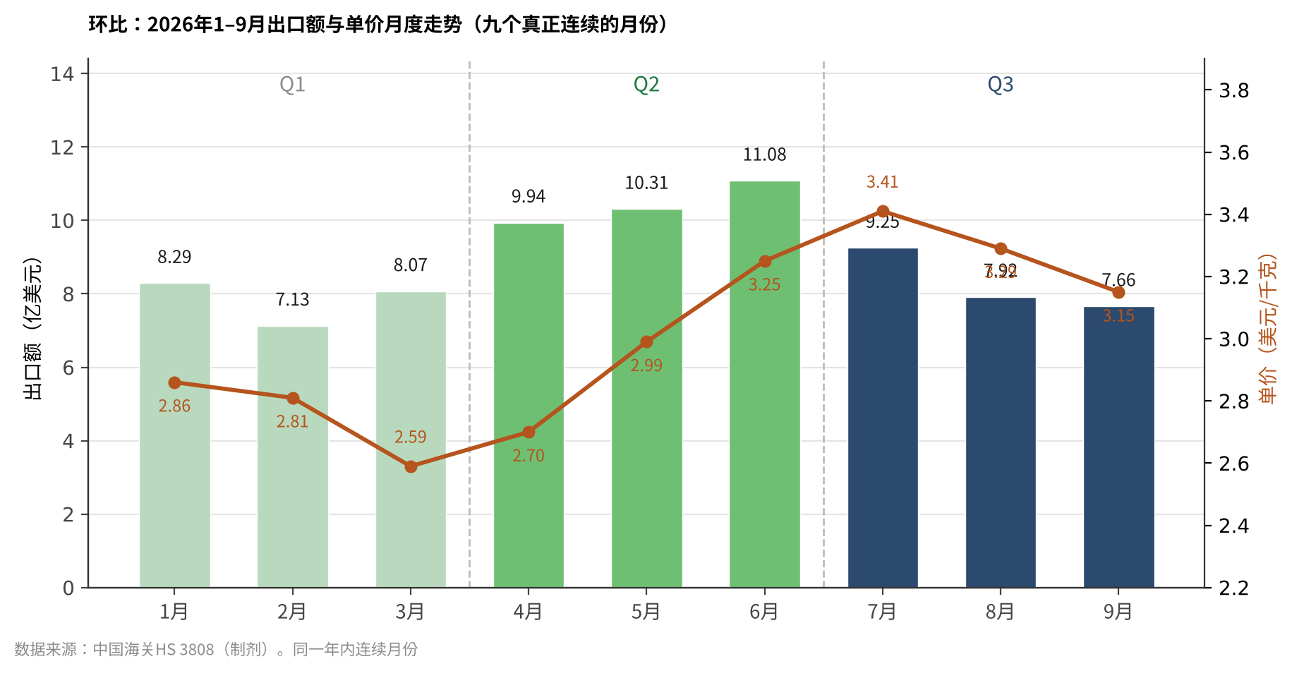
把2026年1-9月九个连续月份的数据串联起来看,这是本文迄今最完整的一段连续走势:一季度逐月震荡(8.29→7.13→8.07亿美元),二季度逐月加速(9.94→10.31→11.08亿美元),三季度则逐月走低(9.25→7.92→7.66亿美元)。七月9.25亿美元仍处于相对高位,八、九月连续回落,呈现出典型的"冲高回落"节奏——这与二季度末拉美大豆带集中备货透支了部分三季度需求的判断相符。价格方面,月度单价从六月的3.25美元/千克一路走高到七月3.41美元的本文最高点,随后小幅回落至八月3.29美元、九月3.15美元,仍显著高于一季度、二季度任何一个月份。
这一格局基本验证了二季度报告提出的"待观察一":拉美的季节性井喷能否在Q3延续,还是纯粹的时间窗口压缩?从九个月的连续数据看,答案更接近后者——二季度的爆发式增长确实透支了部分三季度的采购节奏,但透支的幅度有限,三季度绝对水平仍显著高于一季度。
品类结构:除草剂价格继续走强,价格回暖首次扩散至几乎全品类
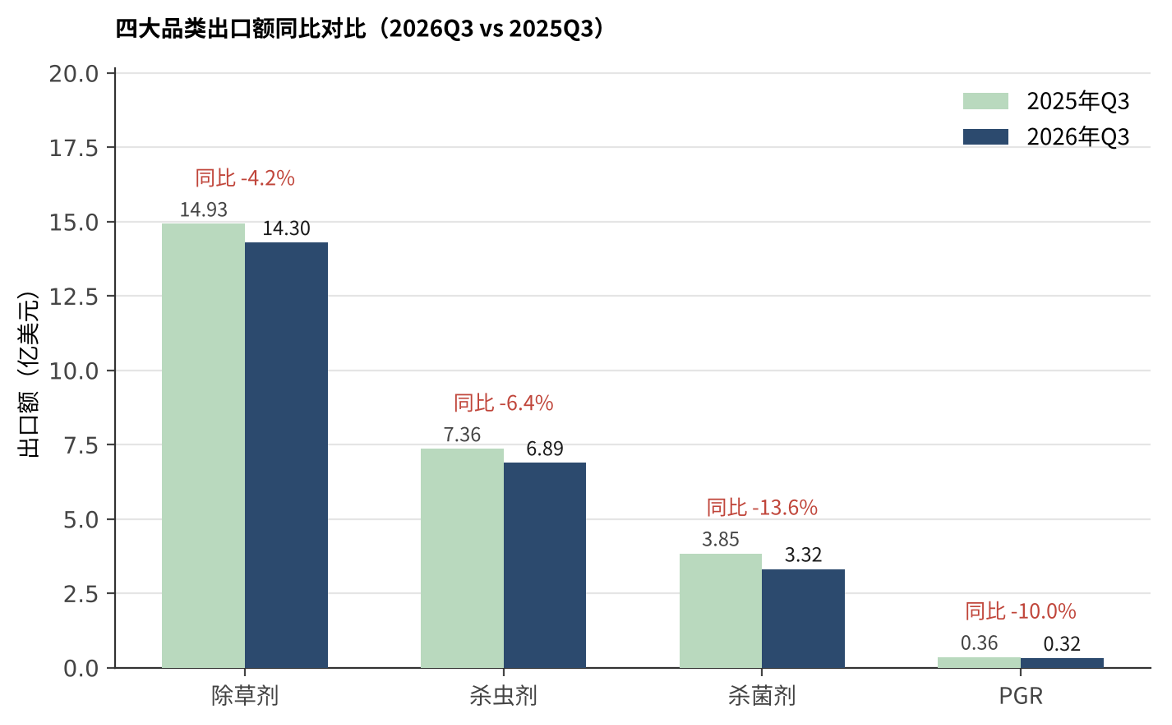
除草剂本季度出口额14.30亿美元,占全类别的57.6%,同比下降4.2%,环比下降27.1%,但较基线仍高5.6%。量同比下降17.6%的同时,单价同比大涨16.3%,环比也上涨5.1%,单价已升至2.77美元/千克,是本文可比的历年Q3数据中的最高值。除草剂价格的持续走强,与草甘膦、草铵膦等原药自2025年下半年以来的成本端修复直接相关,二季度报告判断的"价格剧烈出清阶段可能已经过去"在三季度得到进一步确认。
杀虫剂出口额6.89亿美元,同比下降6.4%,环比也下降6.4%,降幅相对温和,是四大品类中同比降幅最小的一个。更值得关注的是单价:杀虫剂单价同比仅下降2.0%,较二季度-18.9%的深度价跌大幅收窄;环比看,单价从二季度的3.53美元跳升至三季度的4.42美元,上涨25.1%。这意味着二季度报告提出的"待观察三:除草剂驱动的价格回暖能否扩散至其他品类",在三季度得到了相当积极的回应——杀虫剂价格的深度下跌趋势已明显缓解。
杀菌剂出口额3.32亿美元,同比下降13.6%,是四大品类中同比降幅最大的一个,量同比下降21.1%。但单价同比上涨9.5%,环比基本持平(4.68→4.71美元),延续了"价格相对坚挺、但需求端走弱"的格局。
PGR(植物生长调节剂)出口额3,200万美元,同比下降10.0%,量降16.4%,单价同比上涨7.6%,环比上涨11.3%——体量最小的品类同样呈现"价扬量跌"的一致方向。
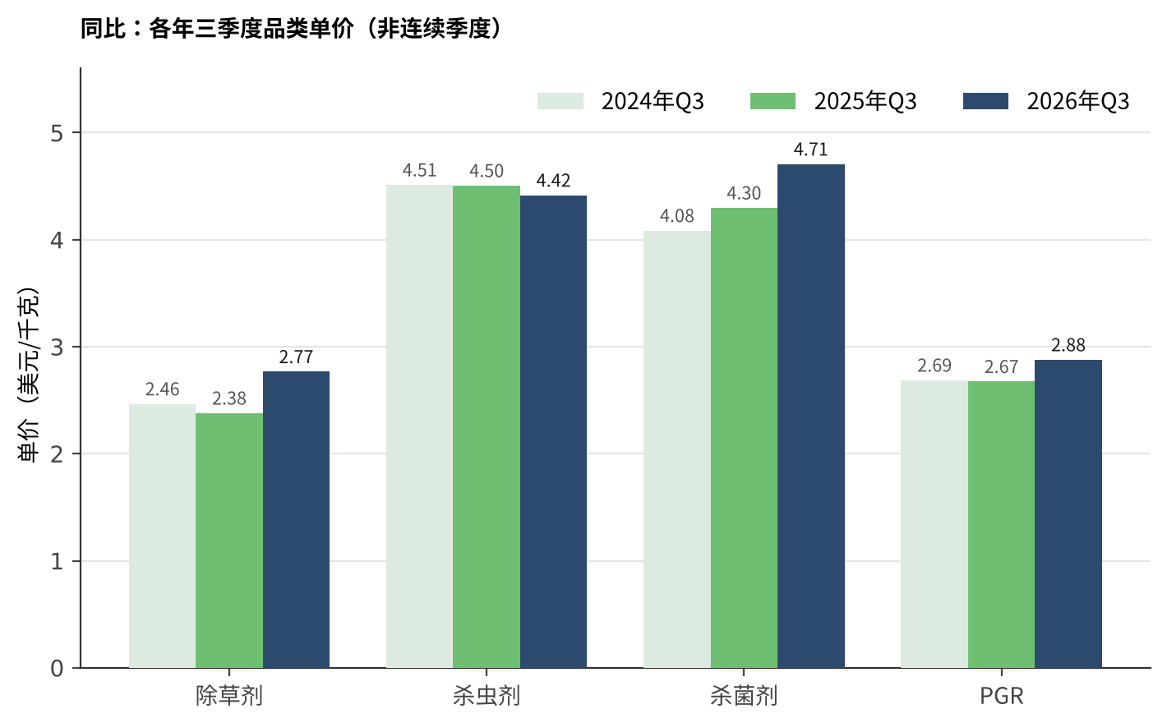
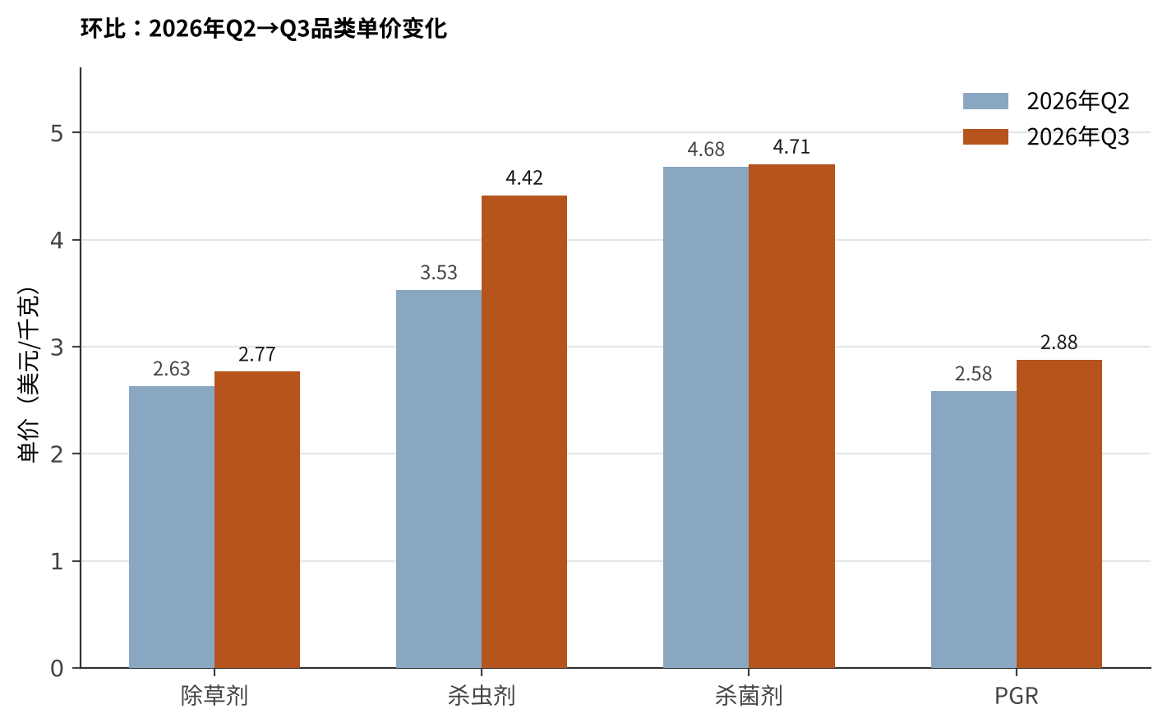
把四大品类的单价放在一起看,三季度最突出的变化是:无论同比还是环比,四大品类单价全部实现正增长,这在本文可比的历年Q3数据中是第一次。品类结构上,除草剂占比由2025年Q3的56.3%回升至57.6%,杀虫剂占比基本持平(27.8%→27.7%),杀菌剂略降(14.5%→13.4%)——结构变化不大,价格的普遍走强并非由品类结构切换带来,而是各品类内部真实的提价。
区域分化:拉美退潮但仍居首位,东南亚大幅回落,北美与南亚成为新亮点
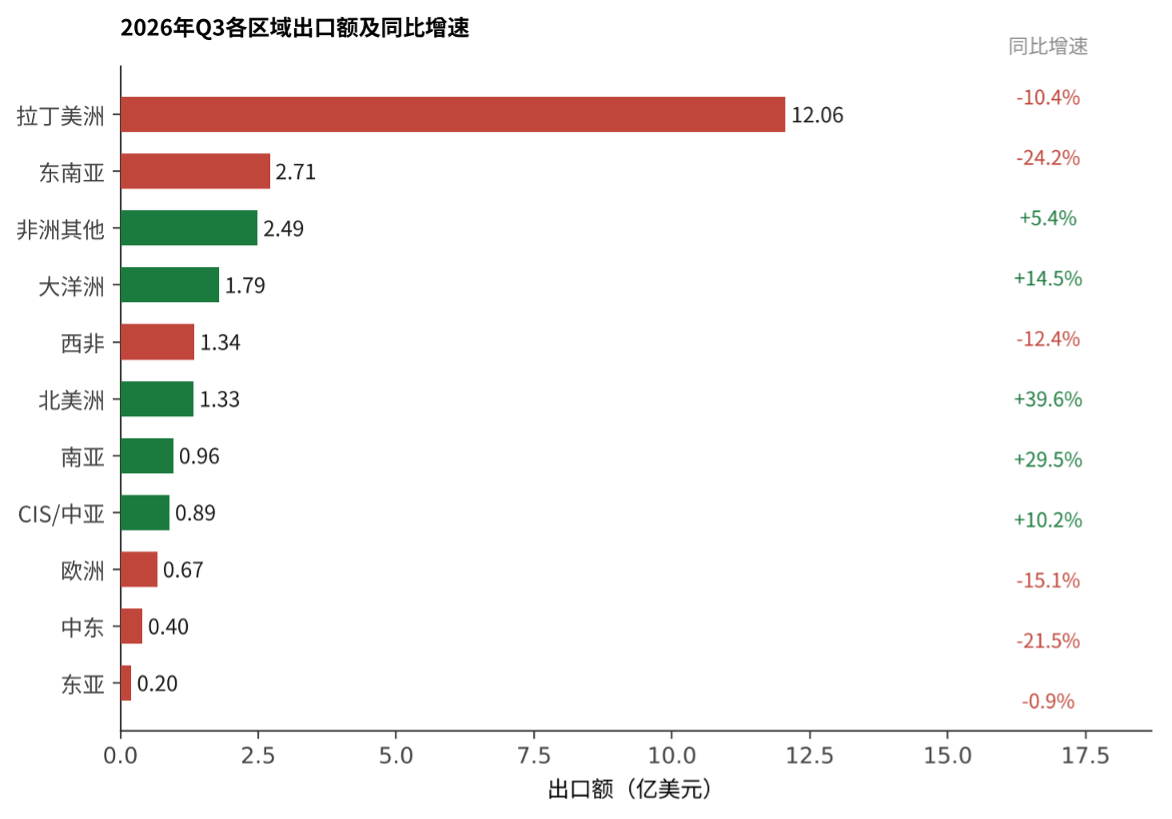
如果说二季度的关键词是"拉美井喷、东南亚扩容、西非退潮",三季度的关键词则是"拉美高位震荡、东南亚全面退潮、北美南亚崛起"。
拉丁美洲:巴西维持高位,区域内部明显分化
拉丁美洲本季度出口额12.06亿美元,同比下降10.4%,环比下降8.3%,较基线仍低2.1%,仍是全球第一大区域,占比接近一半。
但区域内部的分化值得细看。巴西一国出口额达8.18亿美元,同比下降15.0%,环比却基本持平(+0.4%)——这意味着巴西并未像区域整体那样明显退潮,二季度的高基数在三季度被大体保住,仅同比低于去年同期。与之对比,巴拉圭(3,470万美元,环比骤降54.6%)、墨西哥(3,150万美元,环比骤降45.1%)等区域内其他市场的环比降幅远大于巴西,是拉美区域整体环比下滑的主要拉动力。阿根廷延续强劲:出口额9,470万美元,同比增长21.6%,较基线高出25.9%,印证了二季度报告"信号已转变为趋势"的判断。墨西哥同比仍大涨71.5%,哥伦比亚则同比大幅下降26.6%,区域内部走势并不一致。
东南亚:从二季度的明星区域转为全线回落
东南亚区域出口额2.71亿美元,同比下降24.2%,环比暴跌51.6%,较基线也低19.7%,是本季度降幅最大的区域之一,与二季度"没有单一明星国家的广谱式增长"形成鲜明反差。泰国(5,900万美元,同比-20.7%)、印度尼西亚(5,380万美元,同比-38.5%)、菲律宾(2,860万美元,同比-30.4%)、缅甸(2,240万美元,同比-51.5%)全线走弱,仅越南基本持平(3,130万美元,同比+0.3%)。东南亚从二季度的"广谱增长样本"迅速转为三季度的"广谱回落样本",提示该区域二季度的增长同样存在采购节奏前置的成分,可持续性弱于当时判断。
西非:同比跌幅较二季度继续扩大
西非区域出口额1.34亿美元,同比下降12.4%(二季度为-1.9%),环比下降44.2%,跌幅较二季度继续扩大,仅较基线高9.2%(二季度为+6.4%)。尼日利亚(4,220万美元,同比-21.1%)、科特迪瓦(2,420万美元,同比-24.2%)、喀麦隆(940万美元,同比-37.1%)持续走弱,仅加纳小幅正增长(4,140万美元,同比+4.7%)。这基本回答了二季度报告的"待观察二":西非并未在三季度企稳,同比跌幅反而继续扩大,此前的渠道去库存压力看来仍未完全释放。
北美洲:同比仍强劲,环比降温延续但斜率放缓
北美洲本季度出口额1.33亿美元,同比增长39.6%,环比下降28.8%。美国(1.14亿美元,同比+46.5%,环比-11.0%)同比增速较二季度的65.7%有所放缓,环比降幅也比二季度的-21.4%有所收窄,说明"关税预期驱动抢先备货"的消化过程仍在继续,但速度已不如二季度剧烈。加拿大环比大幅下降67.9%,波动较大。
南亚、CIS/中亚、大洋洲:三季度的亮点区域
南亚出口额9,600万美元,同比大涨29.5%,较基线高39.9%,孟加拉国(5,860万美元,同比+30.4%)、巴基斯坦(2,470万美元,同比+66.0%)表现突出。CIS/中亚出口额8,900万美元,同比增长10.2%,俄罗斯(5,320万美元,同比+49.0%)延续强劲。大洋洲出口额1.79亿美元,同比增长14.5%,环比也上涨16.2%,是少数环比、同比双正增长的区域,澳大利亚(1.62亿美元,同比+19.1%)持续走强。这三个区域在二季度报告中均未被列为核心叙事,三季度的亮眼表现是本期数据中值得关注的新变化。
欧洲、中东:欧洲延续疲软,中东低位反弹
欧洲出口额6,700万美元,同比下降15.1%,但环比小幅上涨8.3%。中东出口额4,000万美元,同比仍下降21.5%,较基线低20.3%,但环比大涨65.2%,土耳其(1,020万美元,同比+73.2%)、伊拉克(同比-61.3%但环比+233.5%)均出现明显环比反弹。不过中东的环比反弹是建立在极低基数之上,伊拉克、伊朗的绝对金额仍只有几百万美元,尚不足以判断区域基本面已经扭转。
行业信号:价格强势从除草剂扩散至全品类,量的走弱是三季度最主要的变化
从同比维度看,三季度单价3.29美元/千克,是三个可比Q3(2024、2025、2026年)中的最高值,较2025年Q3(2.96美元)、2024年Q3(3.14美元)均明显走高,也高于二季度报告中创纪录的2.97美元/千克。从环比维度看——即2026年内真正连续的三个季度——单价从Q1的2.75美元、Q2的2.97美元,进一步升至Q3的3.29美元,连续两个季度环比上涨,累计涨幅达19.8%。
价格强势的扩散范围是三季度最值得记录的变化。二季度报告曾指出,价格回暖"高度集中于除草剂品类,并非全品类的普遍回暖",杀虫剂价格同比仍深跌18.9%。三季度的数据显示,这一局面已发生实质性变化:四大品类单价无论同比还是环比全部正增长,杀虫剂价格跌幅从二季度的-18.9%大幅收窄至-2.0%,杀菌剂、PGR价格同比涨幅也分别达到9.5%、7.6%。价格底部确认的信号,在三季度比二季度更加扎实。
与价格的普遍走强相对的,是量的全面走弱。三季度出口量755.1千吨,同比下降15.6%,环比下降28.4%,是本文统计窗口内量的最低点(仅高于2024年Q3的694.3千吨)。这与二季度"量价同步大涨"形成鲜明反差,也提示三季度的"价格坚挺"更多是供给端成本支撑与阶段性需求回落共同作用的结果,而非需求旺盛推动的价格上涨——量价背离的性质,与2022-2025年价格下行周期中常见的"以量补价"(量涨价跌)正好相反,呈现出"以价补量"的镜像格局。
区域层面,拉美、西非、东南亚三个此前的核心增长极同步同比走弱,而北美、南亚、CIS/中亚、大洋洲同步走强,全球需求的区域轮动特征在三季度延续,但轮动的方向与二季度相比发生了明显切换。
结语:验证了二季度的三个待观察问题,三个新观察点指向Q4
2026年Q3,24.84亿美元的成绩单,对二季度报告提出的三个待观察问题给出了相对清晰的答案:拉美的季节性井喷更多是时间窗口压缩而非真实需求扩容(巴西环比持平但同比走低,区域整体同比转负);西非的增长可持续性确实存疑,且三季度同比跌幅进一步扩大;除草剂驱动的价格回暖已经扩散至杀虫剂、杀菌剂、PGR几乎全品类。
面向2026年Q4,三个新的观察点值得关注:
待观察一:量的全面走弱是否会在Q4延续,还是三季度只是二季度透支后的阶段性回调? 三季度出口量创本文统计窗口新低,需要观察Q4能否恢复正增长,以判断需求端是否存在更深层的走弱压力,还是仅为二季度高基数后的正常消化。
待观察二:价格能否在量走弱的背景下继续维持强势? 三季度"价扬量跌"的组合能否持续,取决于草甘膦等原药价格的后续走势——若原药成本支撑减弱而需求同时低迷,价格可能面临同步承压的风险。
待观察三:东南亚、北美、南亚等区域的同比方向能否在Q4得到确认? 东南亚三季度的全面回落、北美与南亚的同步走强,究竟是短期扰动还是趋势性拐点,仍需要下一季度数据验证——尤其是东南亚,二季度的"广谱增长"与三季度的"广谱回落"反差巨大,是四个季度以来波动最剧烈的区域,值得持续跟踪。
对于农化行业的观察者而言,2026年前三季度已经走出了一条"价跌触底回升、量从加速到减速"的曲线,Q4能否延续价格的企稳,还是量的走弱会倒逼价格重新承压,将是全年收官阶段最大的悬念。
AgroPages世界农化网 独家稿件,转载请注明版权!