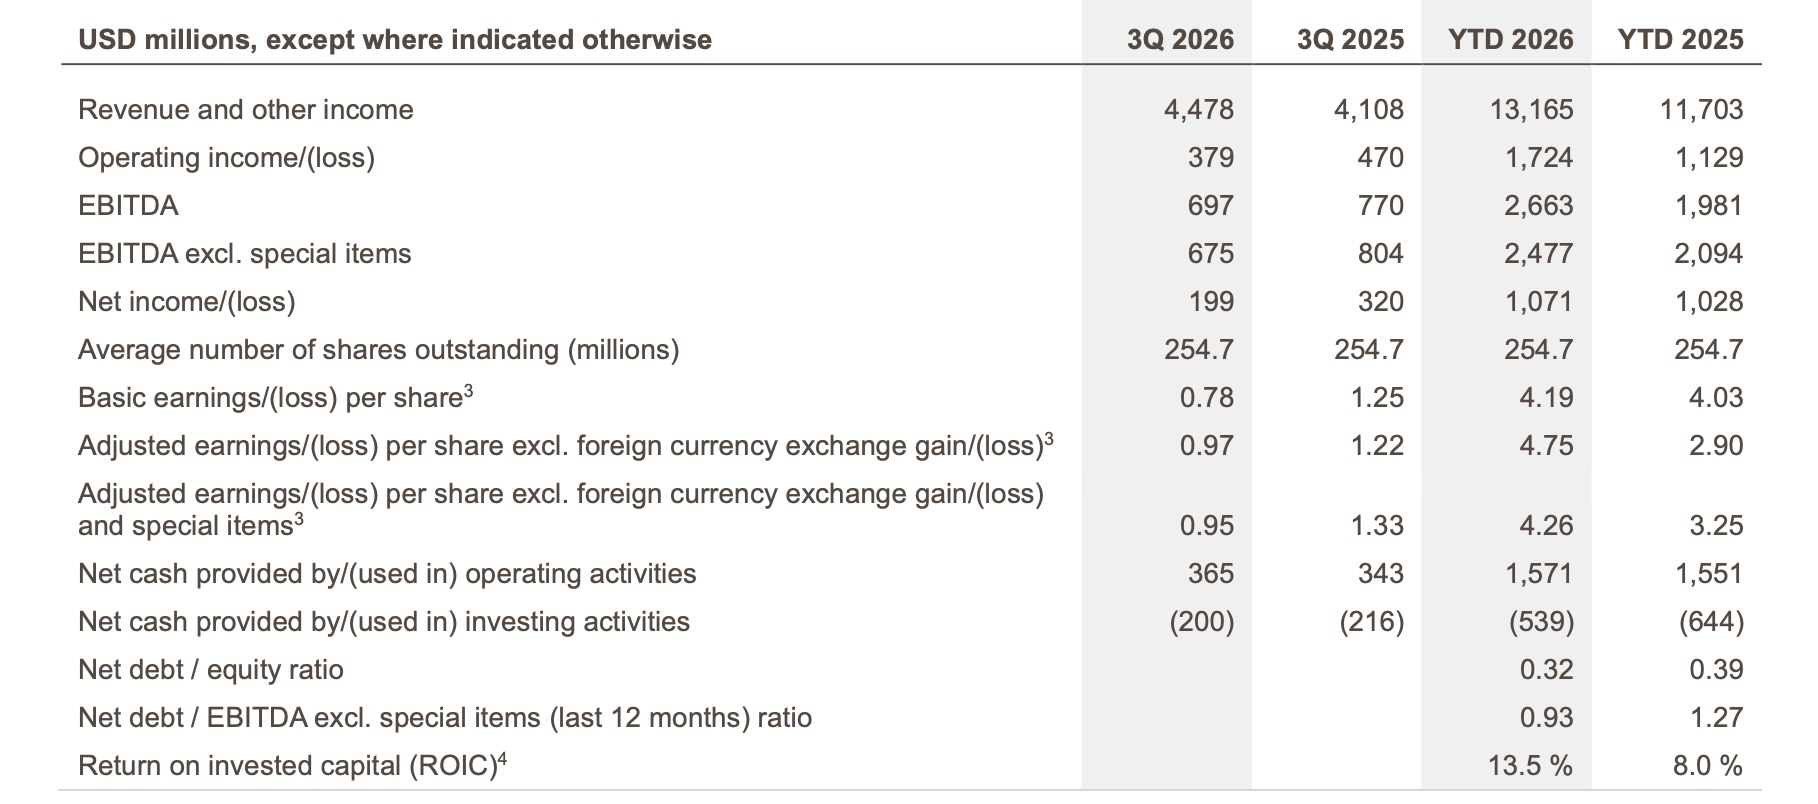
A Yara International registrou Ebitda de US$ 675 milhões no terceiro trimestre de 2026, excluídos itens especiais. O resultado representa queda de 16% frente aos US$ 804 milhões apurados no mesmo período de 2025. A elevação dos custos do gás natural e a redução das entregas superaram o efeito dos preços mais altos dos fertilizantes, segundo balanço divulgado nesta quinta-feira (22/10).
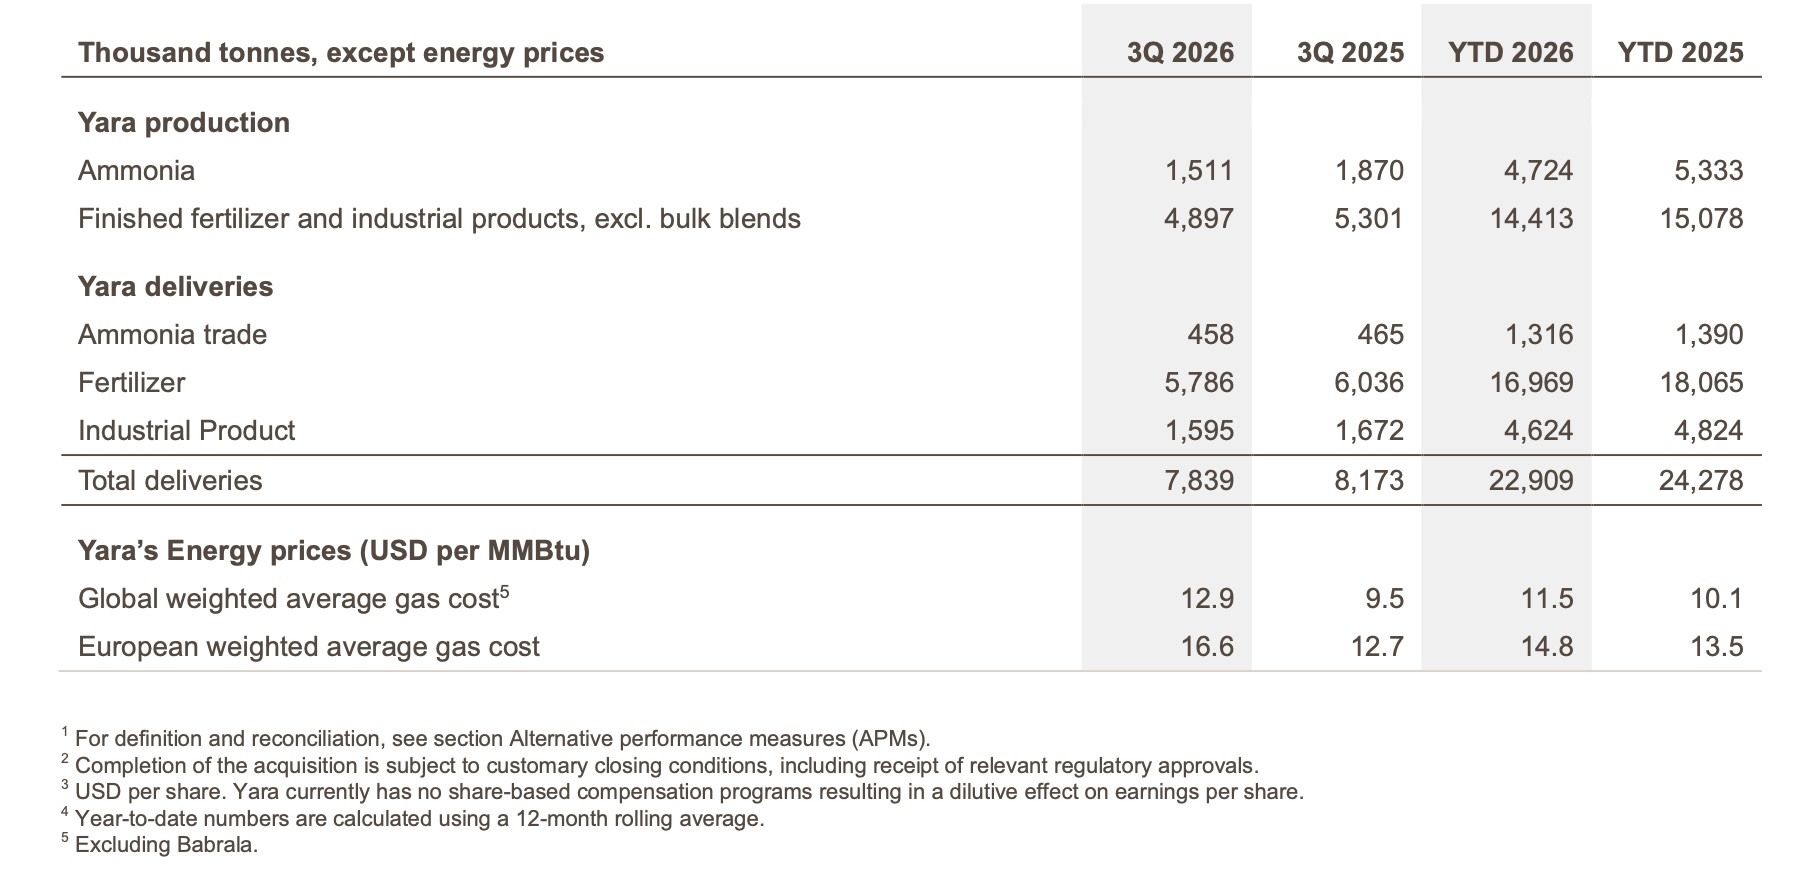
A receita, somada a outras receitas, alcançou US$ 4,478 bilhões, alta de 9% na comparação anual. O lucro líquido recuou 38%, de US$ 320 milhões para US$ 199 milhões. As entregas totais, incluindo fertilizantes, produtos industriais e amônia comercializada, diminuíram 4%, de 8,173 milhões para 7,839 milhões de toneladas. No segmento de nutrição de plantas, os volumes caíram de 6,036 milhões para 5,786 milhões de toneladas.
Números do Brasil
No Brasil, a companhia entregou 1,842 milhão de toneladas de fertilizantes entre julho e setembro. O volume ficou 3,6% abaixo das 1,910 milhão de toneladas do terceiro trimestre de 2025. Nos nove primeiros meses de 2026, as entregas somaram 4,221 milhões de toneladas, recuo de 1,3% sobre o mesmo intervalo do ano anterior.
A operação das Américas registrou Ebitda ajustado de US$ 155 milhões, queda de 38%. A Yara atribuiu a retração principalmente à redução das margens comerciais no Brasil e ao menor volume de entregas. Paradas programadas de manutenção na unidade de Belle Plaine, no Canadá, também afetaram o desempenho. Na região, as entregas de fertilizantes NPK recuaram de 1,426 milhão para 1,167 milhão de toneladas, diminuição de 18%.
A apresentação dos resultados aponta retração de cerca de 21% nas importações brasileiras de ureia e sulfato de amônio entre janeiro e setembro, considerando o conteúdo de nitrogênio. O volume passou de 3,1 milhões de toneladas em 2025 para 2,4 milhões de toneladas em 2026. A empresa também informou que a hibernação de ativos no Brasil, em vigor desde o primeiro trimestre, levou a ajustes nas entregas da divisão industrial, cujos volumes globais caíram 5% no trimestre.
Números na Europa
Na Europa, o Ebitda ajustado caiu 62%, para US$ 73 milhões. Os preços mais altos não compensaram o aumento dos custos de matérias-primas e a menor rentabilidade da cadeia de fosfatos na Finlândia, afetada por uma parada não programada. O custo médio do gás natural utilizado pela empresa na região subiu de US$ 12,7 para US$ 16,6 por milhão de unidades térmicas britânicas. Apesar da pressão sobre as margens, as entregas europeias cresceram 2%, apoiadas na recuperação das vendas de nitratos no fim do trimestre.
A produção total de amônia da Yara diminuiu 19%, de 1,870 milhão para 1,511 milhão de toneladas. A fabricação de produtos acabados recuou 8%, para 4,897 milhões de toneladas. A Yara relacionou a redução a paradas de manutenção e interrupções não programadas. Durante o trimestre, a companhia cortou 150 mil toneladas da produção europeia de amônia e 115 mil toneladas de produtos acabados, principalmente na fábrica de Ferrara, na Itália, em resposta ao custo do gás.
Atraso nas compras
A empresa identificou atraso nas compras de fertilizantes nitrogenados para a safra de 2027 em mercados importantes, incluindo Europa, Estados Unidos e América Latina. A incerteza relacionada ao conflito no Oriente Médio, às exportações chinesas e às importações da Índia levou compradores a adiar contratos. A demanda europeia reagiu no fim do trimestre, mas parte significativa das compras da próxima temporada ainda não ocorreu. A Yara aponta oferta reduzida do Oriente Médio e preços agrícolas mais elevados como elementos relevantes para o mercado.
Com base nas cotações futuras de gás de 13 de outubro e considerando volumes constantes, a Yara estimou custos de gás US$ 450 milhões superiores aos do ano anterior no quarto trimestre de 2026. Para o primeiro trimestre de 2027, a diferença projetada alcança US$ 445 milhões. A empresa ressalvou que as estimativas podem mudar conforme os preços do gás no mercado à vista e as condições locais. Eventuais cortes de produção também não estão incluídos no cálculo.
No acumulado de janeiro a setembro, o Ebitda excluindo itens especiais alcançou US$ 2,477 bilhões, crescimento de 18% sobre 2025. O retorno sobre o capital investido, calculado em 12 meses, passou de 8% para 13,5%. A companhia atribuiu o avanço acumulado às margens obtidas no primeiro semestre, ao controle de custos e às medidas de eficiência.
Elevação do Ebitda
A Yara mantém programa de elevação do Ebitda com meta de US$ 200 milhões adicionais até o fim de 2027 e outros US$ 150 milhões até 2030. Até setembro, as ações haviam contribuído com cerca de US$ 60 milhões em 12 meses. A empresa também prevê concluir até o fim de 2026 a compra da fábrica de amônia da Gulf Coast Ammonia (GCA), em Texas City, nos Estados Unidos. O negócio, de US$ 1,3 bilhão, depende das aprovações necessárias.
Com a aquisição, a parcela da produção de amônia exposta ao gás com preço referenciado no Henry Hub, nos Estados Unidos, passará de 27% para 38%, reduzindo a dependência relativa do gás europeu. Em agosto, a GCA recebeu um pedido de arbitragem que alega prejuízos de pelo menos US$ 2 bilhões pela suposta rescisão indevida de um contrato de venda de amônia. A GCA rejeita as alegações, e a Yara afirma que o caso não altera os fundamentos da aquisição.