大农化网报道:近日,润丰股份「农化制剂出口数据」更新发布8月份数据分析报告。
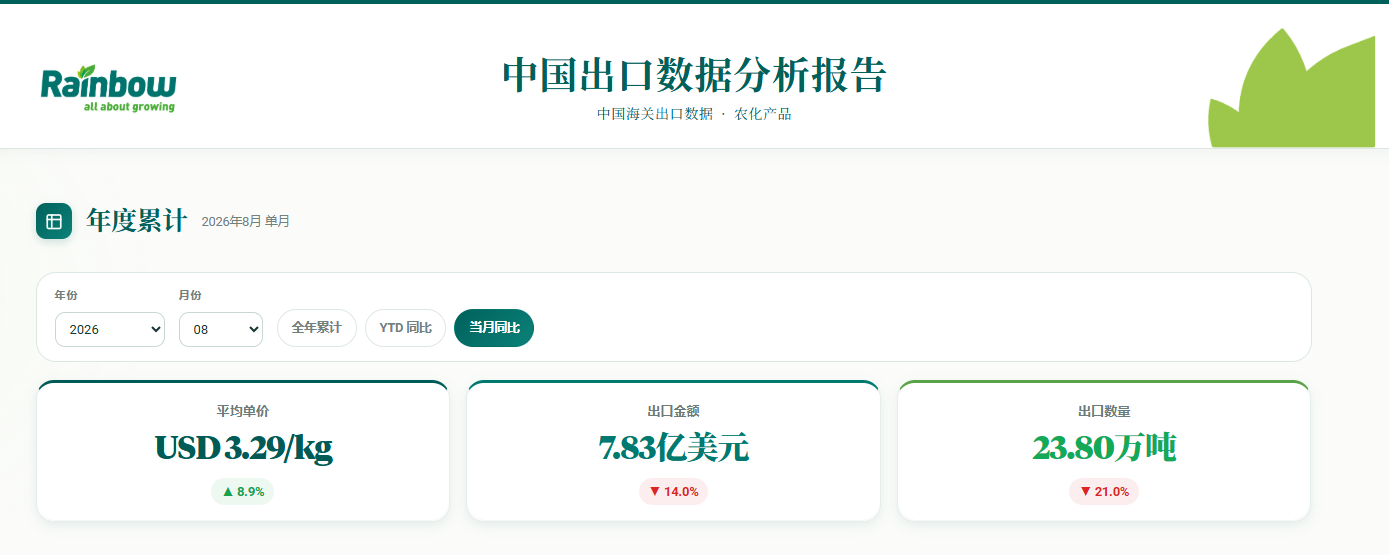
一、先看累计:1-8 月出口同比增长 11.9%
8 月单月3808制剂出口7.83亿美元,环比-14.2%,同比-14.0%。如果只看这一个数,很容易产生"出口在走弱"的印象。
但把 1-8 月连起来看,图景就不一样了:
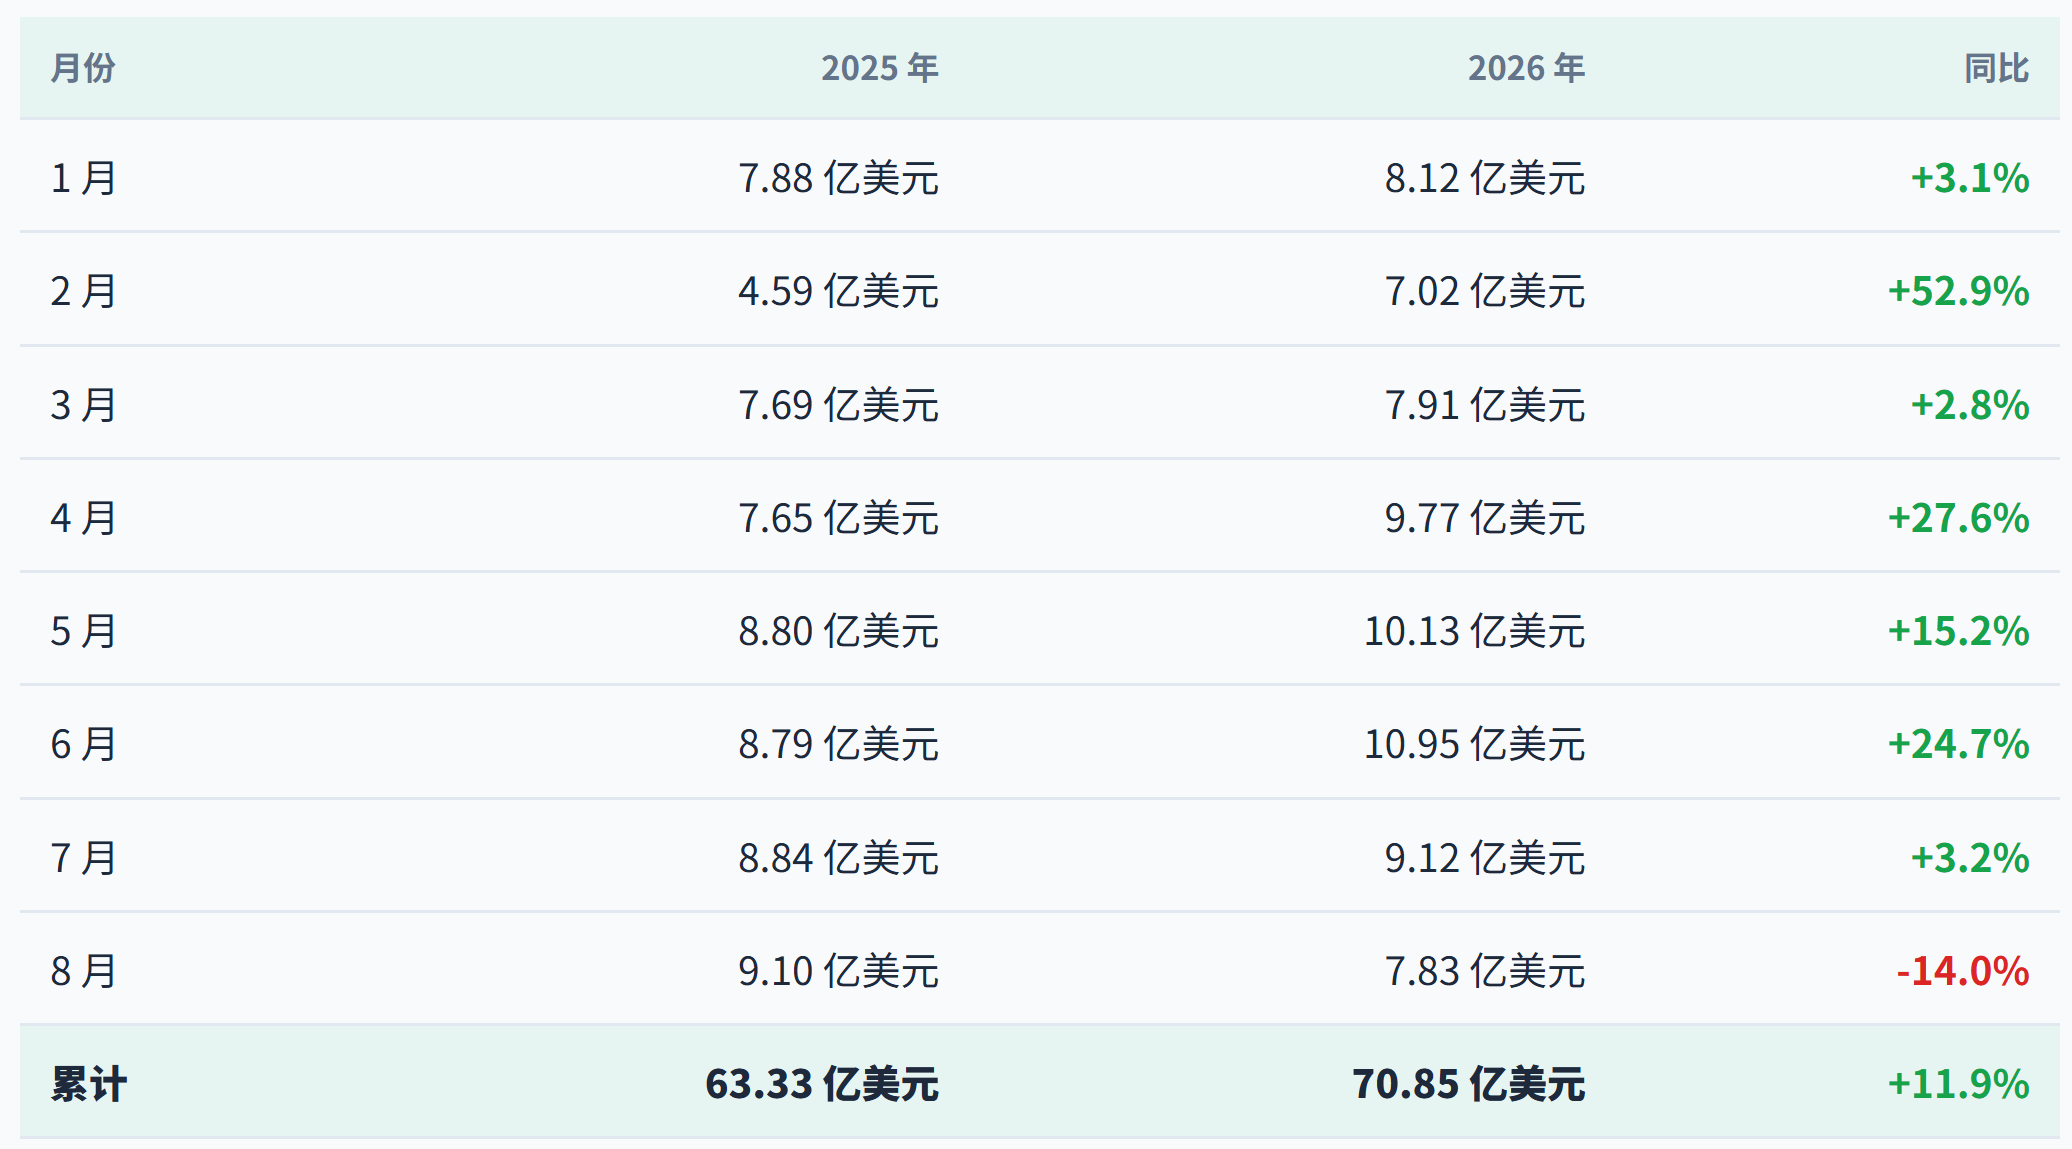
1-8月累计出口70.85亿美元,比去年同期多了7.5亿美元。在年度时间表上,前八个月已经跑出了两位数的增长——剩下四个月即便与去年持平,全年依然是增长的。但更值得关注的是采购节奏的变化。
二、"旺季更旺、淡季更淡"——采购在集中,不是在消失
对比两年的月度占比,会看到一个清晰的趋势:
Q2(4-6 月)占比从 39.9% 升到 43.6%,提升了近4个百分点;7-8月占比从28.3%降到23.9%,萎缩了近4.5个百分点。
去年同期8月是1-8月中出口最高的月份(9.10亿美元,占14.4%)。今年8月成了 1-8 月中占比最低的月份(11.0%)。与此同时,4-6 月的出口金额同比分别增长 +27.6%、+15.2% 和 +24.7%——旺季时的采购强度明显高于去年同期。
这个变化的商业含义是:海外客户没有减少采购量,只是把采购更集中地放在了旺季。淡季该淡的月份,比往年更淡;旺季该旺的月份,比往年更旺。
背后的驱动逻辑可能是:不同市场的客户在经历了 2023-2024年的库存周期后,采购策略已经从"均匀备货"转向"临近种植季集中下单"——不到最后一刻不锁量。这对出口商的供应链响应速度提出了更高要求,但从全年维度看,蛋糕并没有变小。
三、品种与目的国:除草剂回调最深,巴西是变量核心
8月三大品种全面回调,除草剂承压最深;目的国层面,巴西是拖累大盘的核心变量。
目的国层面,巴西一国即占 8 月出口的34%,进口同比-26.6%——若剔除巴西,其余市场合计降幅收窄至5-8%。澳大利亚(+23.0%)、加纳(+77.8%)、孟加拉(+17.8%)等市场在高基数上仍保持增长。
8 月的数字与其说是预警信号,不如说是下个采购季启动前的一次"中场休息"。真正的考验在10-12 月,如果届时北半球的需求数据和南美的尾季需求无力回拉,才需要考虑更深层的结构问题。
四、8 月的回调是节奏问题,不是趋势问题
当前的数据不支持"需求恶化"的解读。把三条线索放在一起,更接近"采购集中化"的画像,而非"出口进入下行通道":
① 1-8月累计两位数增长(+11.9%),全年基本盘依然稳固;
② Q2旺季采购强度创近年新高,4-6月合计同比 +22.7%;
③ 非南美市场保持韧性,剔除巴西后降幅明显收窄。
需要持续关注的几个变量:
① 10-12 月北半球的需求数据和南美的尾季需求的采购力度是最直接的验证
② 人民币升值对 Q4 出口利润的累计影响
③ 原药供给过剩是否进一步压低价格
一两个月的单月数据出现波动是正常现象——如果说上半年的高增长让人们的预期锚定得偏高,那么 8 月的回调就是一个提醒:采购节奏在变,但全年总量没变。